消费者搜寻、企业异质性与平台设计

——基于双重内生性机制设计与搜索均衡的全景数理推导与理论解析

【文献元数据与检索分类信息】

• 论文题目:Consumer Search, Firm Heterogeneity, and Platform Design(消费者搜寻、企业异质性与平台设计)

• 论文作者:Wenzhang Zhang(张文章,浙江大学经济学院,School of Economics, Zhejiang University)

• 发表期刊:The RAND Journal of Economics, 2026, Vol. 57, No. 3, pp. 586–600.

• JEL 分类号:D4(Market Structure, Pricing, and Design)、D8(Information, Knowledge, and Uncertainty)、L1(Market Structure, Firm Strategy, and Market Performance)

• 核心关键词:Consumer Search(消费者搜寻)、Firm Heterogeneity(企业异质性)、Platform Design(平台设计)、Superstar Effect(巨星效应)、Screening(信息甄别)

一、 全文精要总结与核心科学贡献

在现代数字经济与电子商务市场中,平台运营商广泛采用复杂的非线性收益模式与定制化流量分配机制来变现商家的异质性。例如,Google 与 Yahoo! 采用广义第二价格拍卖(GSP)对搜索赞助链接进行位置排序与按点击计费;阿里巴巴旗下的天猫(Tmall)平台将其入驻商家细分为七个等级,对排名前三等级的“核心商家”订立涵盖交易佣金率与巨额专属营销推广费用的专属框架协议,并通过调整搜索排名权重与主会场曝光资源来向高付费商家倾斜分配消费者访问流量。针对这一普遍商业实践,经济学界长期关注两个根本性问题:垄断平台为何偏好复杂的流量与定价契约组合?这种基于流量倾斜的机制设计如何重塑市场结构并影响消费者福利?

Wenzhang Zhang(2026)发表于国际顶级经济学微观与产业组织权威期刊《The RAND Journal of Economics》的论文《Consumer Search, Firm Heterogeneity, and Platform Design》对上述问题给出了奠基性的理论解答。文章构建了一个融合垄断平台最优机制设计(Optimal Mechanism Design)、消费者序贯随机搜寻(Consumer Sequential Search)、水平与垂直双重企业异质性(Horizontal and Vertical Firm Heterogeneity)以及企业伯川德式价格竞争(Bertrand-type Price Competition)的综合微观分析模型。研究揭示了平台如何通过契约菜单与流量推荐池构成的协同机制,在抑制高效商家的信息租金与激发最大化市场总搜寻访问量之间实现最优权衡。

【核心科学贡献与理论突破提炼】

1. 理论建模范式创新(融合契约甄别与序贯搜寻均衡):传统搜寻文献(Wolinsky, 1986; Anderson and Renault, 1999)通常假定企业类型外生给定且搜寻池为全市场均匀混合;传统机制设计文献(Bolton and Dewatripont, 2005)通常将资源总量与代理人类型视为外生固定。本文首次建立了平台设计(Platform Design)的统一四元组分析架构 D=(C,m,σ,U)D = (C,m,\sigma,U),将搜寻池推荐概率与非线性契约深度内生化。

2. 双重内生性机制突破(Dual Endogeneity):
(a) 代理人类型的内生性:企业在契约理论意义下的有效“类型”并非其物理垂直质量 θk\theta_{k},而是单次消费者进店访问的期望利润 μk=σk⋅ρk\mu_{k} = \sigma_{k} \cdot \rho_{k}。该利润内生取决于平台构造的搜寻池分布 mm、消费者保留效用阈值 UU 以及市场均衡价格战;平台可以通过调控推荐池分布来改变企业类型价值,从而内生压缩高效企业的保留收益与信息租金。
(b) 可分配资源总量的内生性:平台可分配给企业的“商品”——消费者总访问量 L/ρL/\rho——不是固定的物理存量,而是由消费者平均搜寻摩擦内生决定的;全市场转化率 ρ\rho 越低,消费者搜寻次数越多,平台可变现的流量总盘子越大。

3. 市场结构重塑规律(巨星效应的制度性起源):证明了平台最优设计必然引发强大的“巨星效应”(Superstar Effect)。无论高类型企业在总体中的自然占比 α2\alpha_{2} 多么微小,或者垂直质量优势 Δθ\Delta\theta 多么微弱,平台必然将至少 50%50\% 的搜寻曝光量分配给高类型企业(m2*≥1/2m_{2}^{*} \geq 1/2);加之高类型企业具有更高的购买转化率,高类型企业最终必然斩获超过 50%50\% 的市场销售份额。这一结论颠覆了 Bar-Isaac et al. (2012) 认为巨星效应仅由搜寻技术成本 ss 下降驱动的观点,证明平台商业模式本身就是巨星效应的强大制度引擎。

4. 消费者福利与反垄断规制启示(破解商业化流量原罪):公众和反垄断监管机构通常担忧平台利用推荐算法变现流量会牺牲搜索质量并损害消费者福利。本文严格证明:垄断平台的最优流量倾斜设计相较于无干预的自由竞争基准(No-Design Benchmark),严格提高了消费者福利(U*>Uno−designU^{*} > U^{no - design})。平台为迫使高类型企业支付更高规费,具有极强的内生动力将大量高品质产品注入搜寻池以加剧价格竞争,直接提高消费者遇到的平均品质并压低价格,实现了平台利润与消费者剩余的内在协同。

二、 数理模型建立过程与微观基础

2.1 市场主体、效用函数与信息结构

考虑一个由单一垄断平台、连续统单产品企业以及连续统消费者组成的电子商务双边市场:

1. 企业(Firms):

市场中存在测度为 1 的单产品企业连续统,企业及其产品用索引 i∈[0,1]i \in \lbrack 0,1\rbrack 表示。企业提供水平差异化产品,生产边际成本标准化为 0。企业通过同时制定产品售价 pi∈[0,∞)p_{i} \in \lbrack 0,\infty) 展开价格竞争。

2. 消费者(Consumers):

市场中存在测度为 LL 的消费者连续统,消费者用索引 l∈[0,L]l \in \lbrack 0,L\rbrack 表示。每个消费者具有单位需求(Unit Demand),即最多购买一件产品。消费者 ll 对企业 ii 的产品的总评价 vilv_{il} 由两个可加部分组成:

vil=γi+εilv_{il} = \gamma_{i} + \varepsilon_{il}

其中,γi\gamma_{i} 为企业垂直类型(Firm Type),代表所有消费者公认的客观质量优势或成本优势。γi\gamma_{i} 取值为两个离散水平:θ1\theta_{1} 或 θ2\theta_{2},满足 θ1<θ2\theta_{1} < \theta_{2}。定义垂直质量级差为 Δθ≡θ2−θ1>0\Delta\theta \equiv \theta_{2} - \theta_{1} > 0。在企业总体中,低类型 θ1\theta_{1} 企业的先验比例为 α1\alpha_{1},高类型 θ2\theta_{2} 企业的先验比例为 α2≡1−α1\alpha_{2} \equiv 1 - \alpha_{1}。企业的真实垂直类型 γi\gamma_{i} 属于企业的私有信息(Private Information),消费者和平台均无法直接观测,但总体分布 α=(α1,α2)\alpha = (\alpha_{1},\alpha_{2}) 为全市场共同知识。

εil\varepsilon_{il} 为水平差异化匹配值(Idiosyncratic Match Value),刻画不同消费者对特定产品特性的主观偏好。假定对所有 i∈[0,1]i \in \lbrack 0,1\rbrack 和 l∈[0,L]l \in \lbrack 0,L\rbrack,εil\varepsilon_{il} 独立同分布于区间 [ε_,ε¯]\lbrack\underline{\varepsilon},\overline{\varepsilon}\rbrack 上的均匀分布(Uniform Distribution),其中 ε¯>ε_≥0\overline{\varepsilon} > \underline{\varepsilon} \geq 0。定义匹配值支撑集宽度为 Δε≡ε¯−ε_\Delta\varepsilon \equiv \overline{\varepsilon} - \underline{\varepsilon}。概率密度函数为 f(ε)=1Δεf(\varepsilon) = \frac{1}{\Delta\varepsilon},累积分布函数为 F(ε)=ε−ε_ΔεF(\varepsilon) = \frac{\varepsilon - \underline{\varepsilon}}{\Delta\varepsilon}。若消费者 ll 以价格 pip_{i} 购买产品 ii,其获得的净交易剩余为:

uil(pi)=vil−pi=γi+εil−piu_{il}(p_{i}) = v_{il} - p_{i} = \gamma_{i} + \varepsilon_{il} - p_{i}

2.2 搜寻摩擦、被动信念与最优停止规则

遵循 Wolinsky (1986) 及 Anderson and Renault (1999) 的经典搜寻理论,消费者在进入市场前对任何产品的真实估价 vilv_{il} 和价格 pip_{i} 一无所知。消费者每进店探查(Inspect)一个产品,必须支付一个外生的固定搜寻成本 s>0s > 0。

平台向每位进场消费者推荐一个无限长度的产品列表(搜寻池)。消费者按推荐顺序序贯探查产品。在探查了 κ\kappa 个产品后,若消费者决定在产品 ii 处停止搜寻并以价格 pip_{i} 达成购买,其扣除累计搜寻成本后的最终净收益为:

uil(pi)−κ⋅s=γi+εil−pi−κ⋅su_{il}(p_{i}) - \kappa \cdot s = \gamma_{i} + \varepsilon_{il} - p_{i} - \kappa \cdot s

被动信念假设(Passive Beliefs):按照搜寻与契约文献标准设定,假定消费者在搜寻过程中持有被动信念,即无论在均衡路径上还是偶然遇到偏离价格的偏离路径上,消费者均认为未来尚未搜寻的产品依然遵循平台的均衡推荐分布与企业定价分布。

在被动信念下,消费者的最优序贯搜寻策略由单调保留效用阈值规则(Reservation Utility / Threshold Rule)唯一表征:存在唯一的临界阈值 U∈ℝU\mathbb{\in R},使得消费者 ll 停止搜寻并当场购买当前产品 ii,当且仅当该产品提供的净剩余满足:

uil(pi)≥Uu_{il}(p_{i}) \geq U

根据动态规划边际收益等于边际成本原理,阈值 UU 由下述 Weitzman (1979) 边际无差异方程唯一确定:

s=E[max(uil−U,0)|C,m,(di,ζi,pi)i∈[0,1]]s = E\left\lbrack max(u_{il} - U,0)|C,m,(d_{i},\zeta_{i},p_{i})_{i \in \lbrack 0,1\rbrack} \right\rbrack

在经济学上,阈值 UU 既是消费者的搜寻停止门槛,同时精确等于消费者进入搜寻前所能获得的预期总福利(扣除搜寻成本后的净剩余期望值)。

2.3 平台工具箱:契约菜单与推荐匹配机制

平台通过协同设计“经济规费契约”与“算法推荐机制”来实现双边市场的匹配与收益最大化:

1. 契约菜单(Menu of Contracts):

借鉴天猫等大型电商平台的核心商家合作模式,平台向企业提供包含两个选项的契约菜单:

C=((ξ1,τ1),(ξ2,τ2))C = \left( (\xi_{1},\tau_{1}),(\xi_{2},\tau_{2}) \right)

其中,ξk∈[0,∞)\xi_{k} \in \lbrack 0,\infty) 表示平台向选择该契约的企业承诺交付的消费者访问量期望值(Expected Visits);τk∈ℝ\tau_{k}\mathbb{\in R} 为企业向平台支付的固定规费(Lump-sum Payment)。契约 (ξk,τk)(\xi_{k},\tau_{k}) 旨在为真实类型为 θk\theta_{k} 的企业量身定制。令 ζi∈{(ξ1,τ1),(ξ2,τ2)}\zeta_{i} \in \{(\xi_{1},\tau_{1}),(\xi_{2},\tau_{2})\} 表示企业 ii 实际选择的契约。

2. 推荐匹配机制(Matching Mechanism):

平台通过推荐概率分布 m=(m1,m2)m = (m_{1},m_{2}) 构造消费者的搜寻池,其中 m1≥0,m2≥0,m1+m2=1m_{1} \geq 0,m_{2} \geq 0,m_{1} + m_{2} = 1。令 ℳ\mathcal{M} 为所有二元概率分布的集合。平台按如下独立抽样规则为每位消费者构建推荐序列:

(i)在推荐列表的每个位置上,以概率 mkm_{k} 独立抽取一家选择了契约 (ξk,τk)(\xi_{k},\tau_{k}) 的企业(k=1,2k = 1,2);

(ii)在选择了相同契约的企业子群内部,每家企业被抽取的概率完全均等。

在搜寻池中,类型为 θk\theta_{k} 的产品占比为 mkm_{k}。而在自然总体中,该类型占比为 αk\alpha_{k}。因此,在真实揭示类型的均衡中,一家类型为 θk\theta_{k} 的企业所获得的相对曝光权重(流量放大倍数)为 mk/αkm_{k}/\alpha_{k}。若 m1/α1≤m2/α2m_{1}/\alpha_{1} \leq m_{2}/\alpha_{2},则意味着高类型企业获得了相对更密集的流量倾斜。

2.4 博弈时序与平台设计(Definition 1)五大成立条件

整个市场的互动过程由以下四个阶段构成的动态博弈完整刻画:

第一阶段(平台机制公告):平台公开宣布契约菜单 C=((ξ1,τ1),(ξ2,τ2))C = ((\xi_{1},\tau_{1}),(\xi_{2},\tau_{2})) 和推荐匹配机制 m=(m1,m2)m = (m_{1},m_{2});

第二阶段(企业进入与决策):企业私下获悉自身类型 γi\gamma_{i},同时决定是否入驻平台 di∈{join,notjoin}d_{i} \in \{ join,not\ join\};若入驻,则选择契约 ζi∈{(ξ1,τ1),(ξ2,τ2)}\zeta_{i} \in \{(\xi_{1},\tau_{1}),(\xi_{2},\tau_{2})\} 并设定销售价格 pi∈[0,∞)p_{i} \in \lbrack 0,\infty);

第三阶段(平台列表生成):平台根据企业契约选择与宣布的 mm,为每位消费者生成推荐商品序列;

第四阶段(消费者序贯搜寻与购买):消费者依次进店搜寻,在每次探查后决定是立即购买并离开市场,还是支付成本 ss 继续探查下一个商品。

重点聚焦对称定价策略 σ=(σ1,σ2)\sigma = (\sigma_{1},\sigma_{2}),即同类型企业制定相同价格 σk\sigma_{k}。平台设计(Platform Design)被严格定义为四元组 D=(C,m,σ,U)D = (C,m,\sigma,U),它必须满足以下五大内生均衡与兑现条件:

【平台设计四元组D=(C,m,σ,U)D = (C,m,\sigma,U)的五大核心联立条件】

条件 (i) 消费者搜寻最优性(Equation 1):给定平台 (C,m)(C,m) 与企业策略,保留效用阈值 UU 满足无差异方程:s=E[max(uil−U,0)|C,m,(di*,ζi*,pi*σ)i∈[0,1]]s = E\left\lbrack max(u_{il} - U,0)|C,m,(d_{i}^{*},\zeta_{i}^{*},p_{i}^{*\sigma})_{i \in \lbrack 0,1\rbrack} \right\rbrack

条件 (ii) 企业定价最优性(Equation 2):给定搜索门槛 UU 与流量配额 ξk\xi_{k},价格 σk\sigma_{k} 最大化其期望利润:σk∈argmaxpi∈[0,∞)ξkpiPr(θk+εil−pi≥U|θk)\sigma_{k} \in arg\max_{p_{i} \in \lbrack 0,\infty)}\xi_{k}p_{i}Pr(\theta_{k} + \varepsilon_{il} - p_{i} \geq U|\theta_{k})由于 ξk\xi_{k} 为常数,单次访问的定价最优化独立于 ξk\xi_{k}。

条件 (iii) 企业个体理性 / 参与约束(IR Constraint, Equation 3):企业预期总收益非负:ξkμk−τk≥0,∀k=1,2\xi_{k}\mu_{k} - \tau_{k} \geq 0,\forall k = 1,2其中 μk≡σkPr(θk+εil−σk≥U|θk)\mu_{k} \equiv \sigma_{k}Pr(\theta_{k} + \varepsilon_{il} - \sigma_{k} \geq U|\theta_{k}) 为 θk\theta_{k} 企业单次进店访问的期望利润(Profit-per-visit)。

条件 (iv) 企业激励相容约束(IC Constraint, Equation 4):企业真实选择为其定制的契约:ξkμk−τk≥ξk′μk−τk′,∀k,k′∈{1,2}\xi_{k}\mu_{k} - \tau_{k} \geq \xi_{k'}\mu_{k} - \tau_{k'},\forall k,k' \in \{ 1,2\}

条件 (v) 流量承诺兑现约束(Promise Fulfillment, Equation 5):全市场单次访问平均购买转化率为:ρ≡Pr(uil≥U)=m1Pr(ui1,l≥U|θ1)+m2Pr(ui2,l≥U|θ2)\rho \equiv Pr(u_{il} \geq U) = m_{1}Pr(u_{i1,l} \geq U|\theta_{1}) + m_{2}Pr(u_{i2,l} \geq U|\theta_{2})消费者平均探查商品数为 ∑κ=1∞κ(1−ρ)κ−1ρ=1ρ\sum_{\kappa = 1}^{\infty}{}\kappa(1 - \rho)^{\kappa - 1}\rho = \frac{1}{\rho},市场产生的总访问量为 Lρ\frac{L}{\rho}。平台承诺兑现要求:Lρmkαk=ξk,∀k=1,2\frac{L}{\rho}\frac{m_{k}}{\alpha_{k}} = \xi_{k},\forall k = 1,2

三、 子博弈均衡求解与核心引理推导

为了保证企业定价问题在所有可能的推荐机制下均存在内部解(Interior Solution),作者引入了基础参数假设 1:

【假设 1】Assumption 1(搜寻成本与异质性参数适度性假设):

Δθ28Δε<s<(2Δε−Δθ)28Δε\frac{\Delta\theta^{2}}{8\Delta\varepsilon} < s < \frac{(2\Delta\varepsilon - \Delta\theta)^{2}}{8\Delta\varepsilon}

【数理与经济学意义】:搜寻成本 ss 满足双侧严格界限。下界 s>Δθ28Δεs > \frac{\Delta\theta^{2}}{8\Delta\varepsilon} 确保搜寻摩擦足够大,使得低类型企业即使在面对高类型企业竞争时,依然能够通过制定正价格吸引到足够的本地偏好消费者,避免被完全挤出市场;上界 s<(2Δε−Δθ)28Δεs < \frac{(2\Delta\varepsilon - \Delta\theta)^{2}}{8\Delta\varepsilon} 确保搜寻摩擦不会过大,从而避免高类型企业蜕变为局部完全垄断者(即高类型产品被所有探查者无条件接纳)。该假设锁定了两类企业均在支撑集内部积极开展价格竞争的经典状态。

给定任意推荐匹配机制 m=(m1,m2)m = (m_{1},m_{2}),搜寻池中企业类型的均值与方差分别定义为:

E[θ|m]=m1θ1+m2θ2,Var[θ|m]=m1m2(θ2−θ1)2=m1m2Δθ2E\lbrack\theta|m\rbrack = m_{1}\theta_{1} + m_{2}\theta_{2},Var\lbrack\theta|m\rbrack = m_{1}m_{2}(\theta_{2} - \theta_{1})^{2} = m_{1}m_{2}\Delta\theta^{2}

【引理 2:子博弈均衡解与显式表达式】

【引理 2(子博弈均衡显式解析解)】在 Assumption 1 下,给定任意匹配机制 mm,子博弈 Γ(C,m)\Gamma(C,m) 存在唯一的对称均衡 (σ,U)(\sigma,U),其显式解析表达式为:

(1) 消费者最优搜寻门槛(预期消费者剩余):U=ε¯+E[θ|m]−8Δεs−Var[θ|m]U = \overline{\varepsilon} + E\lbrack\theta|m\rbrack - \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}

(2) 企业均衡定价策略:σk=θk−E[θ|m]+8Δεs−Var[θ|m]2,∀k=1,2\sigma_{k} = \frac{\theta_{k} - E\lbrack\theta|m\rbrack + \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}}{2},\forall k = 1,2

(3) 企业单次进店访问期望利润:μk=(θk−E[θ|m]+8Δεs−Var[θ|m])24Δε,∀k=1,2\mu_{k} = \frac{\left( \theta_{k} - E\lbrack\theta|m\rbrack + \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack} \right)^{2}}{4\Delta\varepsilon},\forall k = 1,2

(4) 市场单次访问平均购买转化率:ρ=8Δεs−Var[θ|m]2Δε\rho = \frac{\sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}}{2\Delta\varepsilon}

3.1 引理 2 的严格数理推导过程(附录 A.1 详解)

第一步:企业最优定价反应函数。给定消费者门槛 UU,类型为 θk\theta_{k} 的企业 ii 制定价格 pip_{i} 时,进店消费者购买的概率为:

Pr(θk+εil−pi≥U|θk)=Pr(εil≥U−θk+pi)=ε¯−(U−θk+pi)ΔεPr(\theta_{k} + \varepsilon_{il} - p_{i} \geq U|\theta_{k}) = Pr(\varepsilon_{il} \geq U - \theta_{k} + p_{i}) = \frac{\overline{\varepsilon} - (U - \theta_{k} + p_{i})}{\Delta\varepsilon}

企业的单次访问期望利润为:

πi(pi)=pi⋅ε¯−U+θk−piΔε\pi_{i}(p_{i}) = p_{i} \cdot \frac{\overline{\varepsilon} - U + \theta_{k} - p_{i}}{\Delta\varepsilon}

求关于 pip_{i} 的一阶导数并令其为 0:

∂πi∂pi=ε¯−U+θk−2piΔε=0⇒pi*=σk=θk+ε¯−U2\frac{\partial\pi_{i}}{\partial p_{i}} = \frac{\overline{\varepsilon} - U + \theta_{k} - 2p_{i}}{\Delta\varepsilon} = 0 \Longrightarrow p_{i}^{*} = \sigma_{k} = \frac{\theta_{k} + \overline{\varepsilon} - U}{2}

第二步:消费者搜寻方程的积分求解。将最优价格代入消费者遇到 θk\theta_{k} 企业时的剩余截断期望中:

Eεil[max(uil−U,0)|θk]=∫ε_ε¯max(θk+εil−θk+ε¯−U2−U,0)1ΔεdεilE_{\varepsilon_{il}}\left\lbrack max(u_{il} - U,0)|\theta_{k} \right\rbrack = \int_{\underline{\varepsilon}}^{\overline{\varepsilon}}{\max\left( \theta_{k} + \varepsilon_{il} - \frac{\theta_{k} + \overline{\varepsilon} - U}{2} - U,0 \right)\frac{1}{\Delta\varepsilon}d\varepsilon_{il}}

由于被积项大于 0 当且仅当 εil>ε¯+U−θk2\varepsilon_{il} > \frac{\overline{\varepsilon} + U - \theta_{k}}{2},积分区间简化为 [ε¯+U−θk2,ε¯]\lbrack\frac{\overline{\varepsilon} + U - \theta_{k}}{2},\overline{\varepsilon}\rbrack:

=∫ε¯+U−θk2ε¯(εil−ε¯+U−θk2)1Δεdεil=12Δε(ε¯−ε¯+U−θk2)2=(θk+ε¯−U)28Δε= \int_{\frac{\overline{\varepsilon} + U - \theta_{k}}{2}}^{\overline{\varepsilon}}{\left( \varepsilon_{il} - \frac{\overline{\varepsilon} + U - \theta_{k}}{2} \right)\frac{1}{\Delta\varepsilon}d\varepsilon_{il}} = \frac{1}{2\Delta\varepsilon}\left( \overline{\varepsilon} - \frac{\overline{\varepsilon} + U - \theta_{k}}{2} \right)^{2} = \frac{(\theta_{k} + \overline{\varepsilon} - U)^{2}}{8\Delta\varepsilon}

第三步:在搜寻池分布 mm 下对企业类型求期望:

s=Eθ[(θ+ε¯−U)28Δε|m]=E[(θ+ε¯−U)2|m]8Δε=(E[θ|m]+ε¯−U)2+Var[θ|m]8Δεs = E_{\theta}\left\lbrack \frac{(\theta + \overline{\varepsilon} - U)^{2}}{8\Delta\varepsilon}|m \right\rbrack = \frac{E\lbrack(\theta + \overline{\varepsilon} - U)^{2}|m\rbrack}{8\Delta\varepsilon} = \frac{(E\lbrack\theta|m\rbrack + \overline{\varepsilon} - U)^{2} + Var\lbrack\theta|m\rbrack}{8\Delta\varepsilon}

两边同乘 8Δε8\Delta\varepsilon 并移项开方:

(E[θ|m]+ε¯−U)2=8Δεs−Var[θ|m]⇒ε¯+E[θ|m]−U=8Δεs−Var[θ|m](E\lbrack\theta|m\rbrack + \overline{\varepsilon} - U)^{2} = 8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack \Longrightarrow \overline{\varepsilon} + E\lbrack\theta|m\rbrack - U = \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}

由此严格解出消费者的最优搜索门槛 UU:

U=ε¯+E[θ|m]−8Δεs−Var[θ|m]U = \overline{\varepsilon} + E\lbrack\theta|m\rbrack - \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}

第四步:求解定价、单次利润与转化率。将 UU 代入企业最优价格 σk=θk+ε¯−U2\sigma_{k} = \frac{\theta_{k} + \overline{\varepsilon} - U}{2}:

σk=θk+ε¯−(ε¯+E[θ|m]−8Δεs−Var[θ|m])2=θk−E[θ|m]+8Δεs−Var[θ|m]2\sigma_{k} = \frac{\theta_{k} + \overline{\varepsilon} - \left( \overline{\varepsilon} + E\lbrack\theta|m\rbrack - \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack} \right)}{2} = \frac{\theta_{k} - E\lbrack\theta|m\rbrack + \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}}{2}

单次进店购买概率为:

Pr(uil≥U|θk)=ε¯−U+θk−σkΔε=σkΔε=θk−E[θ|m]+8Δεs−Var[θ|m]2ΔεPr(u_{il} \geq U|\theta_{k}) = \frac{\overline{\varepsilon} - U + \theta_{k} - \sigma_{k}}{\Delta\varepsilon} = \frac{\sigma_{k}}{\Delta\varepsilon} = \frac{\theta_{k} - E\lbrack\theta|m\rbrack + \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}}{2\Delta\varepsilon}

由此得到单次访问期望利润 μk=σk⋅Pr(uil≥U|θk)=σk2Δε\mu_{k} = \sigma_{k} \cdot Pr(u_{il} \geq U|\theta_{k}) = \frac{\sigma_{k}^{2}}{\Delta\varepsilon},全市场平均转化率为 ρ=Eθ[σkΔε|m]=8Δεs−Var[θ|m]2Δε\rho = E_{\theta}\left\lbrack \frac{\sigma_{k}}{\Delta\varepsilon}|m \right\rbrack = \frac{\sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}}{2\Delta\varepsilon}。引理 2 证毕。

四、 完全信息基准与平台流量收益机制分解

为了清晰剥离“不完全信息甄别租金”与“搜寻推荐匹配物理机制”,作者首先分析了平台能够直接观测到企业真实类型 γi\gamma_{i} 的完全信息基准(Complete-Information Benchmark)。

在完全信息下,平台对两类企业制定全额利润抽取的规费:τk=ξkμk\tau_{k} = \xi_{k}\mu_{k}。利用承诺兑现条件 ξk=Lρmkαk\xi_{k} = \frac{L}{\rho}\frac{m_{k}}{\alpha_{k}},平台的总期望收益为:

RCI=α1τ1+α2τ2=α1(ξ1μ1)+α2(ξ2μ2)=Lρ(m1μ1+m2μ2)=LρE[μ|m]R^{CI} = \alpha_{1}\tau_{1} + \alpha_{2}\tau_{2} = \alpha_{1}(\xi_{1}\mu_{1}) + \alpha_{2}(\xi_{2}\mu_{2}) = \frac{L}{\rho}(m_{1}\mu_{1} + m_{2}\mu_{2}) = \frac{L}{\rho}E\lbrack\mu|m\rbrack

【断言 1 与证明:平均单次访问利润恒值定理】

【断言 1(搜寻池平均单次利润恒常性)】对于任意给定的匹配机制 mm,搜寻池中的平均单次进店期望利润恒等于搜寻成本的两倍:E[μ|m]≡m1μ1+m2μ2=2sE\lbrack\mu|m\rbrack \equiv m_{1}\mu_{1} + m_{2}\mu_{2} = 2s

【断言 1 严密推导】:根据引理 2 中 μk\mu_{k} 的表达式:E[μ|m]=E[(θ−E[θ|m]+8Δεs−Var[θ|m])24Δε|m]E\lbrack\mu|m\rbrack = E\left\lbrack \frac{\left( \theta - E\lbrack\theta|m\rbrack + \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack} \right)^{2}}{4\Delta\varepsilon}|m \right\rbrack展开分子平方项并利用期望与方差性质:E[(θ−E[θ|m])2|m]=Var[θ|m],E[2(θ−E[θ|m])…|m]=0E\left\lbrack (\theta - E\lbrack\theta|m\rbrack)^{2}|m \right\rbrack = Var\lbrack\theta|m\rbrack,E\left\lbrack 2(\theta - E\lbrack\theta|m\rbrack)\sqrt{\ldots}|m \right\rbrack = 0因此:E[μ|m]=Var[θ|m]+0+(8Δεs−Var[θ|m])4Δε=8Δεs4Δε=2sE\lbrack\mu|m\rbrack = \frac{Var\lbrack\theta|m\rbrack + 0 + (8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack)}{4\Delta\varepsilon} = \frac{8\Delta\varepsilon s}{4\Delta\varepsilon} = 2s

断言 1 表明:推荐匹配机制 mm 完全不影响搜寻池的平均单次访问利润!将断言 1 与 ρ\rho 的表达式代入平台总收益,平台完全信息设计问题简化为:

maxm∈ℳRCI=Lρ⋅2s=2ΔεL8Δεs−Var[θ|m]⋅2s\max_{m\mathcal{\in M}}R^{CI} = \frac{L}{\rho} \cdot 2s = \frac{2\Delta\varepsilon L}{\sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}} \cdot 2s

【引理 3:完全信息基准下的对半平分匹配】

【引理 3(完全信息最优推荐机制)】若平台能够完全观测企业类型,平台的最优匹配机制为:mCI=(12,12)m^{CI} = \left( \frac{1}{2},\frac{1}{2} \right)且该最优机制完全独立于自然总体分布 α=(α1,α2)\alpha = (\alpha_{1},\alpha_{2})。

【数理推导与逻辑】:由于 RCIR^{CI} 是方差 Var[θ|m]=m1(1−m1)Δθ2Var\lbrack\theta|m\rbrack = m_{1}(1 - m_{1})\Delta\theta^{2} 的严格单调递增函数,最大化平台收益等价于最大化推荐池的企业类型方差。二次函数 m1(1−m1)m_{1}(1 - m_{1}) 在 m1=1/2m_{1} = 1/2 处取得唯一全局最大值。因此 mCI=(1/2,1/2)m^{CI} = (1/2,1/2)。引理 3 证毕。

4.1 为什么平台不完全排除低类型企业?双重效应分解

引理 3 引出了一个极具反直觉的经济学问题:在完全信息下,平台为什么不直接把所有低质量企业踢出推荐池(即设置 m2=1m_{2} = 1),然后独占高质量企业的全部剩余?完全排除低质量企业不仅能提升匹配质量,还能缩短搜寻时间。

作者通过对平台收益进行如下精妙的经济学结构分解回答了这一问题:

RCI=Lρ((σ1ρ1)m1+(σ2ρ2)m2)=L⋅[(ρ2ρm2)(σ2−σ1)直接价格提升效应(DirectEffect>0)+σ1价格竞争抑制效应(CompetitionEffect<0)]R^{CI} = \frac{L}{\rho}\left( (\sigma_{1}\rho_{1})m_{1} + (\sigma_{2}\rho_{2})m_{2} \right) = L \cdot \left\lbrack {\left( \frac{\rho_{2}}{\rho}m_{2} \right)(\sigma_{2} - \sigma_{1})}_{直接价格提升效应\ (Direct\ Effect\ > \ 0)} + {\sigma_{1}}_{价格竞争抑制效应\ (Competition\ Effect\ < \ 0)} \right\rbrack

【引理 4 与证明:搜索池优质化加剧价格竞争】

【引理 4(推荐池构成对企业价格的抑制作用)】对于两类企业 k=1,2k = 1,2,均衡售价 σk\sigma_{k} 随着高类型推荐比例 m2m_{2} 的增加而严格单调下降,即:dσkdm2<0,∀k=1,2\frac{d\sigma_{k}}{{dm}_{2}} < 0,\forall k = 1,2

【引理 4 证明】:由公式可知 σk=θk+ε¯−U2\sigma_{k} = \frac{\theta_{k} + \overline{\varepsilon} - U}{2},因此 dσkdm2=−12dUdm2\frac{d\sigma_{k}}{{dm}_{2}} = - \frac{1}{2}\frac{dU}{{dm}_{2}}。又因为 U=ε¯+θ2−m1Δθ−8Δεs−m1(1−m1)Δθ2U = \overline{\varepsilon} + \theta_{2} - m_{1}\Delta\theta - \sqrt{8\Delta\varepsilon s - m_{1}(1 - m_{1})\Delta\theta^{2}},对其求导可得:dUdm1=Δθ[−1+(1/2−m1)Δθ8Δεs−m1(1−m1)Δθ2]<0⇒dUdm2=−dUdm1>0\frac{dU}{{dm}_{1}} = \Delta\theta\left\lbrack - 1 + \frac{(1/2 - m_{1})\Delta\theta}{\sqrt{8\Delta\varepsilon s - m_{1}(1 - m_{1})\Delta\theta^{2}}} \right\rbrack < 0 \Longrightarrow \frac{dU}{{dm}_{2}} = - \frac{dU}{{dm}_{1}} > 0因此 dσkdm2=−12dUdm2<0\frac{d\sigma_{k}}{{dm}_{2}} = - \frac{1}{2}\frac{dU}{{dm}_{2}} < 0。引理 4 证毕。

【经济学机理解释】:当平台增加搜索池中高质量企业的比例 m2m_{2} 时,产生了两个方向相反的效应:

(1)直接效应(Direct Effect,正向):高类型企业具有更高的产品质量,能够制定更高的绝对价格(σ2>σ1\sigma_{2} > \sigma_{1}),增加高类型占比直接提高了平台从单笔交易中抽取的平均溢价;

(2)竞争效应(Competition Effect,负向):当搜寻池中充斥着高品质商品时,消费者的保留效用 UU 大幅抬高,变得更加“挑剔”且搜寻耐心增加。为了吸引挑剔的消费者进店并促成转化,所有企业被迫大幅降价(σ1,σ2\sigma_{1},\sigma_{2} 均下降)。

如果平台完全排除低类型企业,企业间将陷入极度激烈的同质化惨烈价格战;而故意在搜索池中混入 50%50\% 的低类型企业,能够有效降低消费者的搜索预期与保留效用,从而“软化”(Soften)高类型企业之间的价格竞争,使企业能维持相对高价,平台进而通过规费榨取更高的总利润。

五、 不完全信息下的平台最优机制设计

在现实经济中,企业的垂直能力 γi∈{θ1,θ2}\gamma_{i} \in \{\theta_{1},\theta_{2}\} 为私有信息,平台必须通过设计契约菜单 C=((ξ1,τ1),(ξ2,τ2))C = ((\xi_{1},\tau_{1}),(\xi_{2},\tau_{2})) 和推荐机制 mm 进行激励甄别。平台的全局优化问题定义为 Program I:

maxD=(C,m,σ,U)R=α1τ1+α2τ2s.t.Equations(1)−(5)\max_{D = (C,m,\sigma,U)}R = \alpha_{1}\tau_{1} + \alpha_{2}\tau_{2}s.t.Equations\ (1) - (5)

5.1 契约约束化简与等价优化问题(Program I' 与 Program I'')

利用经典契约理论(Bolton and Dewatripont, 2005)的标准分析技巧,由于高类型企业具有更高的单次访问利润率(μ2>μ1\mu_{2} > \mu_{1}),参与约束与激励相容约束可以等价简化为三条核心边界条件:

ξ2≥ξ1(流量单调性约束Monotonicity)\xi_{2} \geq \xi_{1}(流量单调性约束\ Monotonicity)

ξ2μ2−τ2=ξ1μ2−τ1(高类型向下激励相容约束紧绑DownwardICBinding)\xi_{2}\mu_{2} - \tau_{2} = \xi_{1}\mu_{2} - \tau_{1}(高类型向下激励相容约束紧绑\ Downward\ IC\ Binding)

ξ1μ1−τ1=0(低类型个体理性约束紧绑Low−typeIRBinding)\xi_{1}\mu_{1} - \tau_{1} = 0(低类型个体理性约束紧绑\ Low - type\ IR\ Binding)

由紧绑条件解出平台最优规费定价公式:

τ1=ξ1μ1,τ2=ξ2μ2−ξ1(μ2−μ1)\tau_{1} = \xi_{1}\mu_{1},\tau_{2} = \xi_{2}\mu_{2} - \xi_{1}(\mu_{2} - \mu_{1})

将规费公式代入平台总收益函数,并利用承诺兑现条件 ξk=Lρmkαk\xi_{k} = \frac{L}{\rho}\frac{m_{k}}{\alpha_{k}} 进行代数消元:

R=α1(ξ1μ1)+α2[ξ2μ2−ξ1(μ2−μ1)]=α1(Lρm1α1)μ1+α2[(Lρm2α2)μ2−(Lρm1α1)(μ2−μ1)]R = \alpha_{1}(\xi_{1}\mu_{1}) + \alpha_{2}\left\lbrack \xi_{2}\mu_{2} - \xi_{1}(\mu_{2} - \mu_{1}) \right\rbrack = \alpha_{1}\left( \frac{L}{\rho}\frac{m_{1}}{\alpha_{1}} \right)\mu_{1} + \alpha_{2}\left\lbrack \left( \frac{L}{\rho}\frac{m_{2}}{\alpha_{2}} \right)\mu_{2} - \left( \frac{L}{\rho}\frac{m_{1}}{\alpha_{1}} \right)(\mu_{2} - \mu_{1}) \right\rbrack

=Lρ[m1μ1+m2μ2−α2m1α1(μ2−μ1)]=Lα1ρ[α1(m1μ1+m2μ2)−α2m1μ2+α2m1μ1]= \frac{L}{\rho}\left\lbrack m_{1}\mu_{1} + m_{2}\mu_{2} - \frac{\alpha_{2}m_{1}}{\alpha_{1}}(\mu_{2} - \mu_{1}) \right\rbrack = \frac{L}{\alpha_{1}\rho}\left\lbrack \alpha_{1}(m_{1}\mu_{1} + m_{2}\mu_{2}) - \alpha_{2}m_{1}\mu_{2} + \alpha_{2}m_{1}\mu_{1} \right\rbrack

利用 m1+m2=1⇒α1m1+α2m1=m1m_{1} + m_{2} = 1 \Longrightarrow \alpha_{1}m_{1} + \alpha_{2}m_{1} = m_{1} 以及 α1m2−α2m1=α1(1−m1)−(1−α1)m1=α1−m1\alpha_{1}m_{2} - \alpha_{2}m_{1} = \alpha_{1}(1 - m_{1}) - (1 - \alpha_{1})m_{1} = \alpha_{1} - m_{1},进一步整理可得极简表达式:

R=Lα1ρ(E[μ|m]−α2μ2)=Lα1ρ(2s−α2μ2)R = \frac{L}{\alpha_{1}\rho}\left( E\lbrack\mu|m\rbrack - \alpha_{2}\mu_{2} \right) = \frac{L}{\alpha_{1}\rho}\left( 2s - \alpha_{2}\mu_{2} \right)

同时,流量单调性条件 ξ2≥ξ1⇔Lρm2α2≥Lρm1α1⇔m2α2≥1−m21−α2\xi_{2} \geq \xi_{1} \Longleftrightarrow \frac{L}{\rho}\frac{m_{2}}{\alpha_{2}} \geq \frac{L}{\rho}\frac{m_{1}}{\alpha_{1}} \Longleftrightarrow \frac{m_{2}}{\alpha_{2}} \geq \frac{1 - m_{2}}{1 - \alpha_{2}} 等价转化为推荐池单调性条件:

m2≥α2⇔m1≤α1m_{2} \geq \alpha_{2} \Longleftrightarrow m_{1} \leq \alpha_{1}

将引理 2 中 μ2\mu_{2} 和 ρ\rho 的显式函数代入,平台机制设计问题最终精炼为仅关于单一决策变量 m1∈[0,α1]m_{1} \in \lbrack 0,\alpha_{1}\rbrack 的一维实函数优化问题 Program I'':

maxm1∈[0,α1]R(m1)=2ΔεLα18Δεs−m1(1−m1)Δθ2(2s−α2(m1Δθ+8Δεs−m1(1−m1)Δθ2)24Δε)\max_{m_{1} \in \lbrack 0,\alpha_{1}\rbrack}R(m_{1}) = \frac{2\Delta\varepsilon L}{\alpha_{1}\sqrt{8\Delta\varepsilon s - m_{1}(1 - m_{1})\Delta\theta^{2}}}\left( 2s - \alpha_{2}\frac{\left( m_{1}\Delta\theta + \sqrt{8\Delta\varepsilon s - m_{1}(1 - m_{1})\Delta\theta^{2}} \right)^{2}}{4\Delta\varepsilon} \right)

六、 核心定理证明、图形呈现与命题经济学解析

6.1 引理 5 与断言 4:最优推荐机制分类与单峰性证明

【引理 5:最优平台推荐机制划分】

【引理 5(最优推荐机制的二元体制划分)】求解 Program I'' 的最优推荐机制 m*=(m1*,m2*)m^{*} = (m_{1}^{*},m_{2}^{*}) 存在唯一的临界判定法则:

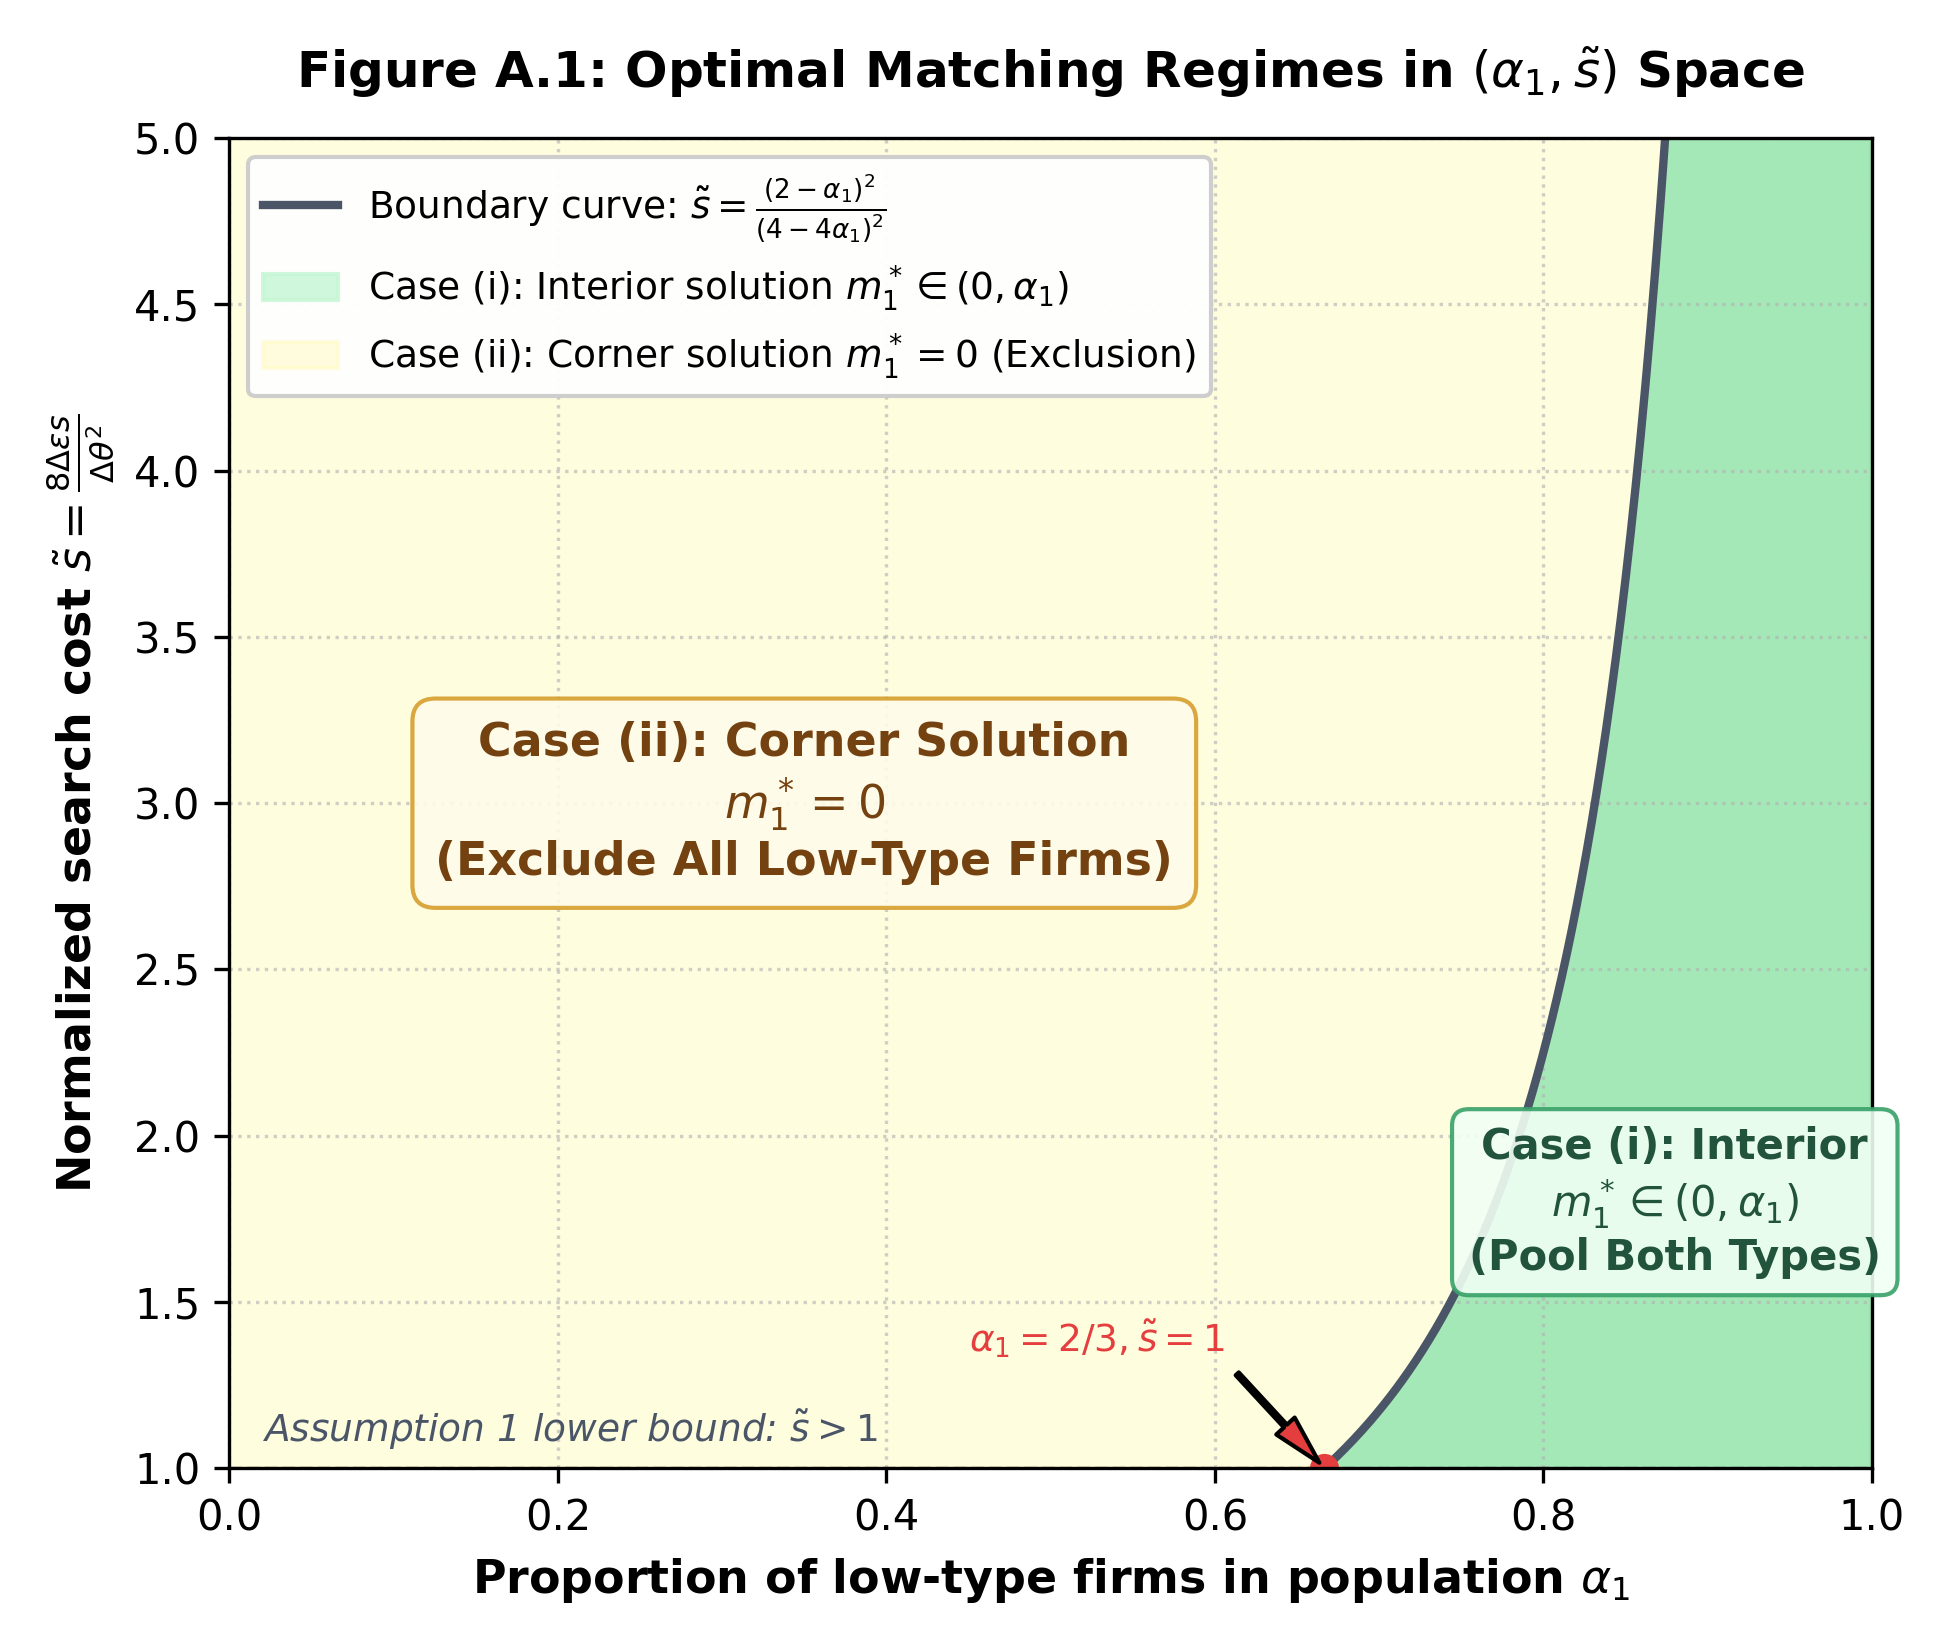
Case (i):若 8ΔεsΔθ2<(2−α1)2(4−4α1)2\frac{8\Delta\varepsilon s}{\Delta\theta^{2}} < \frac{(2 - \alpha_{1})^{2}}{(4 - 4\alpha_{1})^{2}},则 m1*m_{1}^{*} 为区间 (0,α1)(0,\alpha_{1}) 内唯一的内部一阶极值解,满足 R′(m1*)=0R'(m_{1}^{*}) = 0;

Case (ii):若 8ΔεsΔθ2≥(2−α1)2(4−4α1)2\frac{8\Delta\varepsilon s}{\Delta\theta^{2}} \geq \frac{(2 - \alpha_{1})^{2}}{(4 - 4\alpha_{1})^{2}},则 m1*=0m_{1}^{*} = 0(即角点最优解 m2*=1m_{2}^{*} = 1,完全排除低类型企业)。

【引理 5 的完整证明脉络(附录 A.2)】:引入无量纲标准化参数 s∼≡8ΔεsΔθ2>1\overset{\sim}{s} \equiv \frac{8\Delta\varepsilon s}{\Delta\theta^{2}} > 1 以及比率参数 t≡α2α1t \equiv \frac{\alpha_{2}}{\alpha_{1}}。平台收益函数改写为:

R(m1)=LΔθ2[s∼−2t(m12−12m1)s∼−m1(1−m1)−2tm1]R(m_{1}) = \frac{L\Delta\theta}{2}\left\lbrack \frac{\overset{\sim}{s} - 2t\left( m_{1}^{2} - \frac{1}{2}m_{1} \right)}{\sqrt{\overset{\sim}{s} - m_{1}(1 - m_{1})}} - 2tm_{1} \right\rbrack

对 m1m_{1} 求导并提取辅助判别函数 η(m1,s∼,t)≡2(s∼−m1(1−m1))3/2LΔθ/2R′(m1)\eta(m_{1},\overset{\sim}{s},t) \equiv \frac{2(\overset{\sim}{s} - m_{1}(1 - m_{1}))^{3/2}}{L\Delta\theta/2}R'(m_{1}):

η(m1,s∼,t)=2t(1−4m1)(s∼−m1(1−m1))+(s∼+tm1(1−2m1))(1−2m1)−4t(s∼−m1(1−m1))3/2\eta(m_{1},\overset{\sim}{s},t) = 2t(1 - 4m_{1})(\overset{\sim}{s} - m_{1}(1 - m_{1})) + (\overset{\sim}{s} + tm_{1}(1 - 2m_{1}))(1 - 2m_{1}) - 4t(\overset{\sim}{s} - m_{1}(1 - m_{1}))^{3/2}

对 η\eta 关于 m1m_{1} 求偏导并因式分解:

∂η∂m1=−t(2s∼−m1(1−m1)−(1−2m1))(4s∼−m1(1−m1)−(1−2m1))−2s∼\frac{\partial\eta}{\partial m_{1}} = - t\left( 2\sqrt{\overset{\sim}{s} - m_{1}(1 - m_{1})} - (1 - 2m_{1}) \right)\left( 4\sqrt{\overset{\sim}{s} - m_{1}(1 - m_{1})} - (1 - 2m_{1}) \right) - 2\overset{\sim}{s}

由 Assumption 1,s∼>1≥1/4⇒s∼−m1(1−m1)>12−m1\overset{\sim}{s} > 1 \geq 1/4 \Longrightarrow \sqrt{\overset{\sim}{s} - m_{1}(1 - m_{1})} > \frac{1}{2} - m_{1}。因此上述两项乘积恒正,严格得到:

∂η∂m1<0\frac{\partial\eta}{\partial m_{1}} < 0

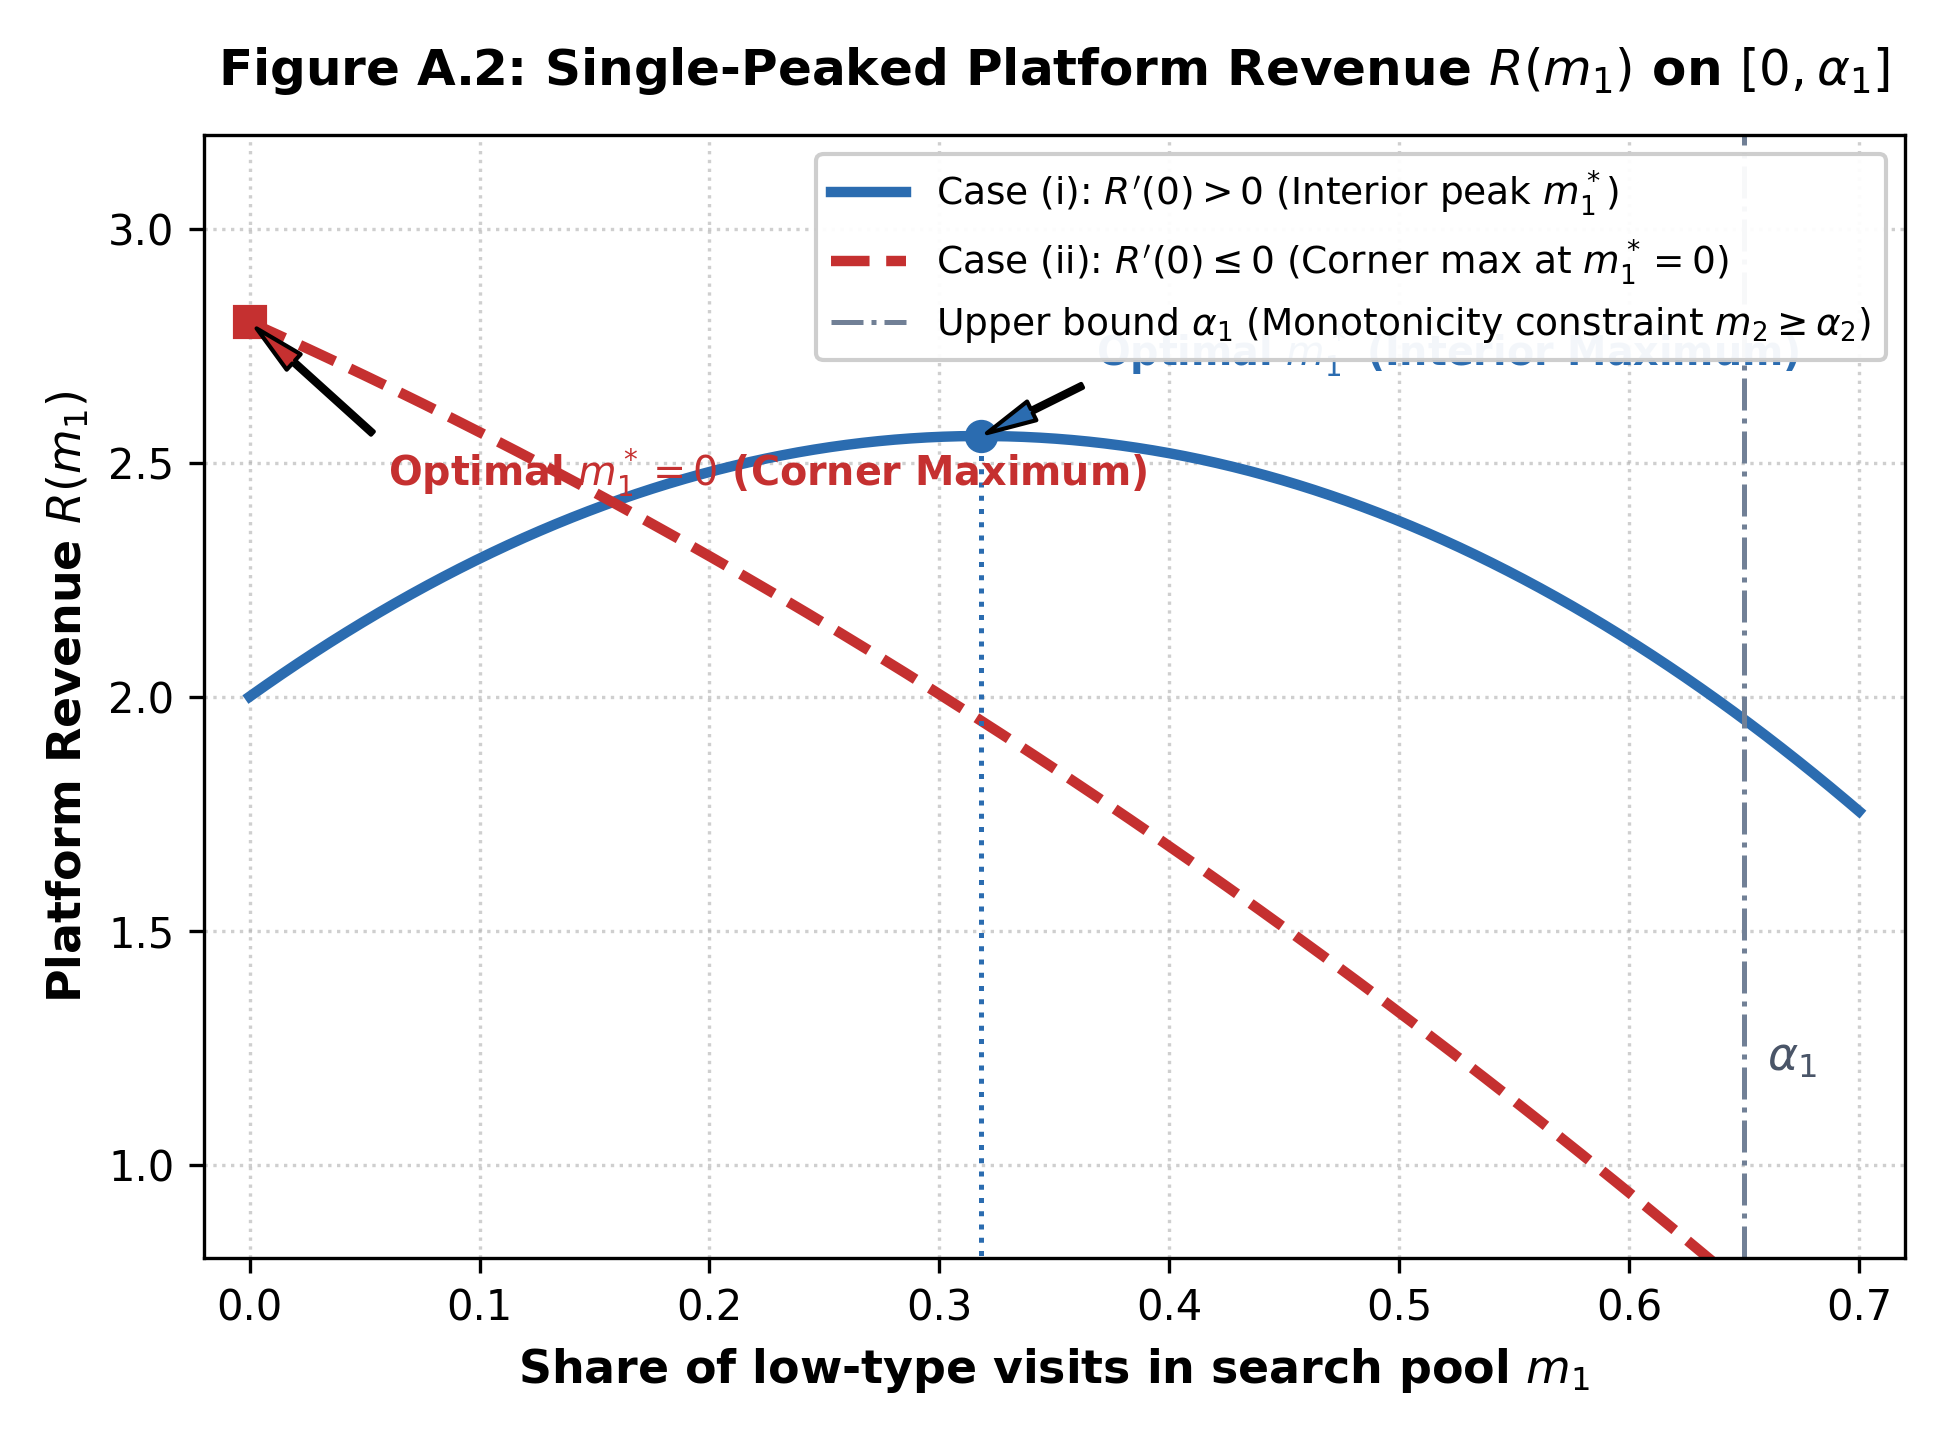
由于 η\eta 严格单调递减,且 R′(m1)R'(m_{1}) 与 η\eta 同号,故 R′(m1)R'(m_{1}) 最多从正到负穿过零点一次。这严格证明了 R(m1)R(m_{1}) 在 [0,1]\lbrack 0,1\rbrack 上是严格单峰函数(Single-peaked)。

进一步计算边界导数:在右边界 α1\alpha_{1} 处,严格证明 η(α1,s∼,t)<0⇒R′(α1)<0\eta(\alpha_{1},\overset{\sim}{s},t) < 0 \Longrightarrow R'(\alpha_{1}) < 0;在左边界 00 处,η(0,s∼,t)=2ts∼+s∼−4ts∼3/2>0⇔s∼<(2−α1)2(4−4α1)2\eta(0,\overset{\sim}{s},t) = 2t\overset{\sim}{s} + \overset{\sim}{s} - 4t{\overset{\sim}{s}}^{3/2} > 0 \Longleftrightarrow \overset{\sim}{s} < \frac{(2 - \alpha_{1})^{2}}{(4 - 4\alpha_{1})^{2}}。因此当且仅当该条件成立时,最优解为内部极大值点;否则在整个可行域 [0,α1]\lbrack 0,\alpha_{1}\rbrack 上 R′(m1)≤0R'(m_{1}) \leq 0,最大值在角点 m1*=0m_{1}^{*} = 0 处取得。引理 5 证毕。

6.2 论文关键图表呈现与深度数理经济学解读

图 A.1:$(\alpha_1, \tilde{s})$ 空间中引理 5 最优匹配机制两类体制划分示意图

【图 A.1 深度解析】:本图展现了在标准化搜寻成本 s∼\overset{\sim}{s} 与低类型商家自然比例 α1\alpha_{1} 构成的二维参数空间中,最优匹配机制的二元体制划分。临界曲线方程为 s∼=(2−α1)2(4−4α1)2\overset{\sim}{s} = \frac{(2 - \alpha_{1})^{2}}{(4 - 4\alpha_{1})^{2}}。在曲线左上方黄色区域(Case ii),搜寻成本相对较高或低类型商家占比较低,平台面临的主要矛盾是高类型商家的信息租金侵蚀,最优策略是将低类型商家完全排除在推荐池之外(m1*=0m_{1}^{*} = 0);而在曲线右下方绿色区域(Case i),只有当低类型商家在总体中占据绝大多数(α1>2/3\alpha_{1} > 2/3)且搜寻成本适度较低时,平台才会选择在搜寻池中同时混入两类商家(m1*∈(0,α1)m_{1}^{*} \in (0,\alpha_{1})),以维系推荐池方差并激发更高的消费者搜寻流量。

图 A.2:平台收益函数 $R(m_1)$ 在区间 $[0, \alpha_1]$ 上的单峰性与极值求解示意图

【图 A.2 深度解析】:本图展现了平台总收益函数 R(m1)R(m_{1}) 在可行区间 [0,α1]\lbrack 0,\alpha_{1}\rbrack 上的几何形态与单峰性质。蓝色实线对应 Case (i)(R′(0)>0R'(0) > 0),收益函数呈现先上升后下降的倒 U 型,在唯一的内部点 m1*m_{1}^{*} 处达到局部与全局最大值;红色虚线对应 Case (ii)(R′(0)≤0R'(0) \leq 0),收益函数在整个区间单调递减,最大值严格在左端角点 m1*=0m_{1}^{*} = 0 处取得。右侧垂直点划线 α1\alpha_{1} 表示流量单调性激励约束所施加的可行域上界。

6.3 命题 1:平台设计诱发的“巨星效应”及其数理推导

【命题 1:平台最优设计诱发巨星效应】

【命题 1(巨星效应 Superstar Effect)】在平台最优机制设计下:

(1) 平台向高类型企业分配的消费者访问曝光份额严格不低于一半,即 m2*≥12m_{2}^{*} \geq \frac{1}{2};

(2) 高类型企业最终捕获的市场销售份额严格超过一半,即 Q2α2L>12\frac{Q_{2}\alpha_{2}}{L} > \frac{1}{2}。

【命题 1 第一部分证明(反证法与镜像机制构造,附录 A.3)】:

回顾平台收益目标函数:

R=Lα1ρ(2s−α2μ2)=2ΔεLα18Δεs−Var[θ|m](2s−α2(θ2−E[θ|m]+8Δεs−Var[θ|m])24Δε)R = \frac{L}{\alpha_{1}\rho}(2s - \alpha_{2}\mu_{2}) = \frac{2\Delta\varepsilon L}{\alpha_{1}\sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}}\left( 2s - \alpha_{2}\frac{\left( \theta_{2} - E\lbrack\theta|m\rbrack + \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack} \right)^{2}}{4\Delta\varepsilon} \right)

假设存在一个最优推荐机制 m*=(m1*,m2*)m^{*} = (m_{1}^{*},m_{2}^{*}) 使得高类型流量份额严格小于一半,即 m2*<1/2⇔m1*>1/2m_{2}^{*} < 1/2 \Longleftrightarrow m_{1}^{*} > 1/2。构造其镜像对偶机制:

m**≡(m2*,m1*)m^{**} \equiv (m_{2}^{*},m_{1}^{*})

考察搜寻池的统计性质:

(1)方差保持不变:Var[θ|m**]=m2*m1*Δθ2=Var[θ|m*]Var\lbrack\theta|m^{**}\rbrack = m_{2}^{*}m_{1}^{*}\Delta\theta^{2} = Var\lbrack\theta|m^{*}\rbrack。这意味着全市场转化率 ρ\rho 和消费者总访问量 L/ρL/\rho 在 m**m^{**} 下与 m*m^{*} 完全相同;

(2)均值严格上升:由于 θ2>θ1\theta_{2} > \theta_{1} 且 m1*>m2*m_{1}^{*} > m_{2}^{*},

E[θ|m**]=m2*θ1+m1*θ2>m1*θ1+m2*θ2=E[θ|m*]E\lbrack\theta|m^{**}\rbrack = m_{2}^{*}\theta_{1} + m_{1}^{*}\theta_{2} > m_{1}^{*}\theta_{1} + m_{2}^{*}\theta_{2} = E\lbrack\theta|m^{*}\rbrack

考察高类型单次利润 μ2\mu_{2}:由于 θ2−E[θ|m]\theta_{2} - E\lbrack\theta|m\rbrack 随着均值增大而减小,故 μ2(m**)<μ2(m*)\mu_{2}(m^{**}) < \mu_{2}(m^{*})。由于收益公式中减去的信息租金项 α2μ2\alpha_{2}\mu_{2} 严格缩减,因此平台收益严格满足:

R(m**)>R(m*)R(m^{**}) > R(m^{*})

这与 m*m^{*} 是最优机制的前提产生直接矛盾!因此,平台最优机制必然满足 m2*≥1/2m_{2}^{*} \geq 1/2。

【命题 1 第二部分证明(销售转化率单调放大效应)】:

一家类型为 θk\theta_{k} 的企业实现的销售量等于进店访问量乘以单次转化率:Qk=ξk⋅Pr(uil≥U|θk)=LρmkαkρkQ_{k} = \xi_{k} \cdot Pr(u_{il} \geq U|\theta_{k}) = \frac{L}{\rho}\frac{m_{k}}{\alpha_{k}}\rho_{k}。全市场所有类型为 θk\theta_{k} 的企业的总市场份额为:

MarketSharek≡αkQkL=mkρkρ=mkρkm1ρ1+m2ρ2{Market\ Share}_{k} \equiv \frac{\alpha_{k}Q_{k}}{L} = \frac{m_{k}\rho_{k}}{\rho} = \frac{m_{k}\rho_{k}}{m_{1}\rho_{1} + m_{2}\rho_{2}}

由引理 2,企业单次进店转化率为 ρk=θk−E[θ|m]+8Δεs−Var[θ|m]2Δε\rho_{k} = \frac{\theta_{k} - E\lbrack\theta|m\rbrack + \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack}}{2\Delta\varepsilon},显然 θ2>θ1⇒ρ2>ρ1\theta_{2} > \theta_{1} \Longrightarrow \rho_{2} > \rho_{1}。因此:

MarketShare2MarketShare1=m2ρ2m1ρ1=(m2m1)⋅(ρ2ρ1)>m2m1≥1⇒MarketShare2>12\frac{{Market\ Share}_{2}}{{Market\ Share}_{1}} = \frac{m_{2}\rho_{2}}{m_{1}\rho_{1}} = \left( \frac{m_{2}}{m_{1}} \right) \cdot \left( \frac{\rho_{2}}{\rho_{1}} \right) > \frac{m_{2}}{m_{1}} \geq 1 \Longrightarrow {Market\ Share}_{2} > \frac{1}{2}

【命题意义】:本命题揭示了数字经济时代巨星效应的全新形成机理。传统文献(如 Bar-Isaac et al., 2012)认为巨星效应源于互联网降低了消费者搜寻成本 ss;而本文证明,即使搜寻成本 ss 不变,垄断平台的非线性契约与流量倾斜机制本身即是制造巨星效应的最强推手。哪怕高类型商家在自然界中极为罕见(α2→0\alpha_{2} \rightarrow 0),算法也会将其人为扶持为占据半壁江山以上的超级巨星。

6.4 命题 2:消费者福利帕累托改善及其证明

【命题 2:平台设计严格提升消费者福利】

【命题 2(消费者福利严格改善定理)】相较于无平台干预的传统自然搜寻基准(No-Design Benchmark, m=α,τk=0m = \alpha,\tau_{k} = 0),垄断平台的最优机制设计严格提高了消费者福利,即:U*>Uno−designU^{*} > U^{no - design}

【支撑断言 2 与断言 3】

【断言 2(搜寻池优质化对消费者剩余的单调促进)】将更多曝光分配给高类型企业严格提升消费者福利:dUdm2>0\frac{dU}{{dm}_{2}} > 0

【断言 3(多数高类型情境下的角点支配)】当高类型企业自然占比过半(α2≥1/2\alpha_{2} \geq 1/2)时,平台采取完全排除低类型企业的角点机制 m=(0,1)m = (0,1) 所获得的收益严格高于无干预基准 m=αm = \alpha。

【命题 2 严格证明脉络(附录 A.4 与 A.5)】:

第一步:分析断言 2。增加 m2m_{2} 对消费者福利 U=ε¯+E[θ|m]−8Δεs−Var[θ|m]U = \overline{\varepsilon} + E\lbrack\theta|m\rbrack - \sqrt{8\Delta\varepsilon s - Var\lbrack\theta|m\rbrack} 产生两个效应:直接提升平均品质 E[θ|m]E\lbrack\theta|m\rbrack,以及在 m2≥1/2m_{2} \geq 1/2 时降低方差从而推高价格。附录 A.4 严格求导表明品质效应始终占绝对主导地位,dUdm2>0\frac{dU}{{dm}_{2}} > 0 恒成立。

第二步:分两种总体分布讨论最优解 m2*m_{2}^{*} 与自然基准 α2\alpha_{2} 的大小关系:

情况 A:若 α2<1/2\alpha_{2} < 1/2。由命题 1,最优设计必然满足 m2*≥1/2m_{2}^{*} \geq 1/2,因此严格有 m2*≥1/2>α2m_{2}^{*} \geq 1/2 > \alpha_{2}。结合断言 2 的单调性,必然有 U(m*)>U(α)=Uno−designU(m^{*}) > U(\alpha) = U^{no - design}。

情况 B:若 α2≥1/2\alpha_{2} \geq 1/2。根据引理 5 中的判定函数 h(α1)≡(2−α1)2(4−4α1)2h(\alpha_{1}) \equiv \frac{(2 - \alpha_{1})^{2}}{(4 - 4\alpha_{1})^{2}},其一阶导数 h′(α1)=2−α18(1−α1)3>0h'(\alpha_{1}) = \frac{2 - \alpha_{1}}{8(1 - \alpha_{1})^{3}} > 0。当 α2≥1/2⇔α1≤1/2\alpha_{2} \geq 1/2 \Longleftrightarrow \alpha_{1} \leq 1/2 时,h(α1)≤h(1/2)=(1.5)2(2)2=916<1h(\alpha_{1}) \leq h(1/2) = \frac{(1.5)^{2}}{(2)^{2}} = \frac{9}{16} < 1。由 Assumption 1,s∼>1>9/16≥h(α1)\overset{\sim}{s} > 1 > 9/16 \geq h(\alpha_{1})。因此判定条件 s∼≥h(α1)\overset{\sim}{s} \geq h(\alpha_{1}) 恒成立!这表明当 α2≥1/2\alpha_{2} \geq 1/2 时,平台的最优选择一定是 Case (ii) 的角点解 m1*=0⇔m2*=1>α2m_{1}^{*} = 0 \Longleftrightarrow m_{2}^{*} = 1 > \alpha_{2}。再次结合断言 2,得到 U(m*)=U(0,1)>U(α)=Uno−designU(m^{*}) = U(0,1) > U(\alpha) = U^{no - design}。

综合以上两类情况,在所有参数取值下均有 m2*>α2m_{2}^{*} > \alpha_{2},从而严格证明了垄断平台的最优机制设计必然实现消费者福利的帕累托改善!命题 2 证毕。

七、 理论模型的多维扩展与稳健性检验

7.1 有限企业数量的离散模型(Finite Number of Firms)

主模型假定了测度为 1 的企业连续统。作者将其推广至包含有限 NN 家企业的离散市场(其中低类型企业数量为 α1N\alpha_{1}N)。平台为每个消费者编译容量为 N0N_{0} 的搜寻池(N0N_{0} 与 NN 同比例缩放)。研究证明:当市场企业总数 N→∞N \rightarrow \infty 时,有限企业博弈的均衡策略序列 (σN,UN)(\sigma^{N},U^{N}) 弱收敛于连续统主模型的均衡策略 (σ*,U*)(\sigma^{*},U^{*}),为连续统模型的代表性提供了坚实的微观收敛基础。

7.2 三种企业类型的拓展(More Than Two Firm Types)

假定企业类型包含低、中、高三种:θ1<θ2<θ3\theta_{1} < \theta_{2} < \theta_{3}。在完全信息基准下,平台的最优设计表现为“抓两头、弃中间”:完全排除中等类型企业,而在搜寻池中由最高和最低类型对半平分 mCI=(1/2,0,1/2)m^{CI} = (1/2,0,1/2),以最大化搜寻池方差。在不完全信息下,巨星效应与消费者福利改善结论依然高度稳健:平台依然将超过一半的流量分配给最高类型企业,且在最高垂直差距 θ3−θ1\theta_{3} - \theta_{1} 不过大的充分条件下,消费者福利相较于无设计基准保持弱改善。

7.3 一般匹配值分布(General Distributions of Match Values)

将匹配值 εil\varepsilon_{il} 的均匀分布推广至具有连续可微密度 f(ε)f(\varepsilon) 且生存函数 1−F(ε)1 - F(\varepsilon) 满足对数凹性(Log-concavity)的一般分布 FF。定义虚拟效用逆变换函数 ψ(x)\psi(x)。作者给出了隐式均衡刻画:

s=m1∫ψ(U−θ1)ε¯(1−F(x))dx+m2∫ψ(U−θ2)ε¯(1−F(x))dxs = m_{1}\int_{\psi(U - \theta_{1})}^{\overline{\varepsilon}}{(1 - F(x))dx} + m_{2}\int_{\psi(U - \theta_{2})}^{\overline{\varepsilon}}{(1 - F(x))dx}

σk=1−F(ψ(U−θk))f(ψ(U−θk)),μk=[1−F(ψ(U−θk))]2f(ψ(U−θk))\sigma_{k} = \frac{1 - F(\psi(U - \theta_{k}))}{f(\psi(U - \theta_{k}))},\mu_{k} = \frac{\lbrack 1 - F(\psi(U - \theta_{k}))\rbrack^{2}}{f(\psi(U - \theta_{k}))}

【命题 1A 与 2A】:证明了只要垂直质量差异 Δθ\Delta\theta 处于适度区间内,最优机制分配给高类型企业的流量份额依然不低于完全信息基准(m2*≥m2CIm_{2}^{*} \geq m_{2}^{CI}),且平台设计依然弱提升消费者福利,证明了核心机制的普适性。

7.4 假设 1 放宽与边界定价全景(Role of Assumption 1)

当放宽 Assumption 1 时,企业定价可能触碰边界(Boundary Pricing),产生三类典型的非内部均衡行为,如下表 1 所示:

机制区间 (Regimes) 消费者搜寻行为 (Consumers) 高类型企业定价与接纳 (High-type) 低类型企业定价与竞争 (Low-type)
区间 1: m2≤ν1m_{2} \leq \nu_{1}
(低类型主导池)
低搜索门槛 UU;
主要目标为低类型企业
边界定价 σ2=θ2+ε¯−U\sigma_{2} = \theta_{2} + \overline{\varepsilon} - U;
产品被所有进店者 100%100\% 购买
内部定价 σ1=θ1+ε¯−U2\sigma_{1} = \frac{\theta_{1} + \overline{\varepsilon} - U}{2};
积极开展价格竞争
区间 2: ν1<m2<ν2\nu_{1} < m_{2} < \nu_{2}
(适度混合池)
中等搜索门槛 UU;
两类企业均在考量范围内
内部定价 σ2\sigma_{2} (引理 2 形式);
积极开展价格竞争
内部定价 σ1\sigma_{1} (引理 2 形式);
积极开展价格竞争
区间 3: m2≥ν2m_{2} \geq \nu_{2}
(高类型主导池)
极高搜索门槛 UU;
仅以高类型企业为购买目标
内部定价 σ2\sigma_{2} (引理 2 形式);
高类型之间激烈竞争
零价格 σ1=0\sigma_{1} = 0;
产品仍被消费者 100%100\% 拒绝

八、 全文结论、商业实践启示与政策监管思考

1. 理论结论总结:本文在统一框架下解析了平台如何利用双边信息不对称与搜寻摩擦,通过契约规费与推荐匹配的组合拳实现最优商业设计。研究揭示出平台面临的核心权衡是在“挤压高效企业信息租金”与“创造最大化搜寻访问量”之间寻求平衡。最优设计必然导致高类型企业获得不成比例的流量倾斜并占领绝大多数市场份额(巨星效应),同时在客观上起到了净化搜寻池、加剧价格竞争并增进消费者福利的积极作用。

2. 平台商业运营启示:(1)流量变现的契约协同:平台不应孤立地设定佣金率或拍卖广告位,而应将固定规费、扣点比例与算法推荐权重进行一揽子打包绑定,利用定制化服务协议对头部商家进行精准价格歧视;
(2)混入低质商家的战略价值:平台在推荐列表中保留一定比例的腰尾部中小商家并非算法失误,而是为了维持搜寻方差并软化头部品牌之间的毁灭性价格战,从而最大化平台的整体生态抽成。

3. 反垄断与算法规制启示:(1)打破“商业化流量倾斜必然损及消费者”的思维定势:反垄断部门往往本能地认为平台对付费商家的算法推荐权重倾斜属于欺骗消费者的操纵行为。本文证明,平台为向头部商家索取高额规费,内生具有提供高品质匹配的强劲动力,商业化流量分配在客观上带来了消费者福利的帕累托改善;
(2)警惕“一刀切”强制算法中立的潜在负面效应:若监管机构简单推行“强制无偏推荐”或要求推荐分布必须严格锚定自然市场人口分布(m=αm = \alpha),反而会剥夺消费者享受优质低价商品的福利,导致全社会搜寻效率倒退;
(3)监管重心的精准转移:反垄断与中小企业保护政策的着力点,应由粗暴干预前台推荐算法排名,转向降低中小商家的多栖栖居(Multi-homing)壁垒、遏制平台强制排他性“二选一”协议,以及防范平台利用信息劣势对腰尾部商家实施过度的剥削性定价。

论文信息

Zhang, Wenzhang. 2026. “Consumer Search, Firm Heterogeneity, and Platform Design.” The RAND Journal of Economics 57(3): 586–600.

DISCUSSION · 留言与互动

围绕这篇论文继续讨论

您如何评价《Consumer Search, Firm Heterogeneity, and Platform Design》的研究问题、模型设定或管理启示?欢迎留下观点,也可用快捷互动表达阅读感受。

表情图(选填)
0/500

读者留言

正在读取留言…