同伴学习、监管执法与声誉机制:数理模型与理论全景解析
Peer Learning →, Enforcement, and Reputation →
【文献元数据与发表信息】 论文作者:Yi Chen (Cornell University), Kai Du (Penn State University), Phillip Stocken (Dartmouth College), Zhe Wang (University of Macau) 发表期刊:The RAND Journal of Economics, 2026, Vol. 57, No. 3, pp. 648–662 DOI:10.1111/1756-2171.70067 JEL 分类号:D82 (Asymmetric and Private Information; Mechanism Design), D83 (Search; Learning; Information and Knowledge; Communication; Belief) 关键词:同伴学习 (Peer Learning →) | 执法外部性 (Enforcement Externalities) | 实验学习 (Experimentation →) | 声誉机制 (Reputation →) | 信息透明度 (Transparency →) |
|---|
一、全文总结与研究贡献
在现代经济治理体系中,监管机构往往在执法标准的执行上拥有相当大的自由裁量权(Regulatory Discretion),而受监管企业则面临着关于何种程度的违规行为会触发实质性行政处罚的不确定性(Regulatory Uncertainty)。这种信息不对称性诱发了企业的动态实验学习行为——企业通过自身及同伴企业的违规尝试与监管处罚结果,逆向推断监管机构的执法严厉程度(即监管者的私有执法成本)。
与此同时,监管执法的透明度(Transparency →)在不同制度场景下存在巨大差异。例如,美国公众公司会计监督委员会(PCAOB)公开披露审计底稿缺陷,却对会计师事务所质量控制体系的内部缺陷保持保密;美联储(Federal Reserve)在《多德-弗兰克法案》下对系统重要性银行执行年度压力测试并公开结果,但公开披露的合理性在学界和政界长期引发激烈争论。
本文建立了一个包含一名具有声誉考量的序贯理性监管者与两家自利企业的两期动态学习博弈模型,旨在深入回答两个核心问题:
(1)信息透明度权衡:监管机构应当选择公开披露企业的违规与查处结果(透明环境)以儆效尤,还是选择秘密调查与私下处置(不透明环境)?
(2)监管耐心与威慑效果:更具耐心(如预期任期更长、贴现因子更高)的监管者是否一定能够更有效地遏制企业的违规行为?
1.1 文章的核心理论贡献
本文的研究在动态博弈论、集体实验学习(Collective Experimentation →)以及声誉理论(Reputation → Theory)的交叉领域做出了三项突破性的核心贡献:
【文章的三大核心理论贡献】 1. 揭示了由声誉动机内生诱发的执法外部性(Endogenous Enforcement Externalities):与传统集体实验文献仅强调搭便车带来的正向信息溢出(Positive Information Externalities)不同,本文证明了在执法透明环境下,监管者对未来声誉租金的追求打破了对两家企业执法的独立性。当企业违规行为接近时,监管者不愿单独惩罚单家企业以避免暴露狭窄的成本区间,从而内生形成了负向执法外部性(Negative Enforcement Externalities);而在违规差距较大时则产生正向执法外部性。 2. 颠覆了集体实验文献关于同伴学习抑制实验程度的经典结论:传统文献(如 Bolton and Harris 1999; Keller et al. 2005)认为同伴学习带来的搭便车效应必然导致实验水平下降。本文证明,当监管者较为耐心()时,负向执法外部性占据主导地位并压倒了正向信息外部性,诱发了类似“公地悲剧”的风险分担效应,导致透明环境下的均衡违规水平反而显著高于不透明环境,使监管者的声誉构建与透明度政策产生反噬(Backfire)。 3. 阐明了透明环境下声誉效应的非单调性与政策启示:在不透明环境下,监管者越耐心,威慑力越强,违规行为严格单调递减;但在透明环境下,违规水平随监管者耐心呈现非单调跃迁——在 时完全被威慑为 0,在 时突跃为正,随后在 时递减。这为 PCAOB 审计监管与美联储压力测试的信息披露制度设计提供了清晰的理论基准:监管机构应根据其任期稳定性和决策视野动态调整透明度。 |
|---|
二、数理模型建立过程详细解释
模型设定为一个两期动态博弈(),博弈参与人包括一名策略性监管者(Regulator, 简记为 )和两家对称的受监管企业(Firms )。所有博弈参与人均为风险中性。
2.1 行动空间与时序结构
在每一期 中,博弈按如下步骤展开:
1. 违规决策:两家企业同时独立选择各自的违规水平 。
2. 监管执法:监管者在观测到企业违规组合 后,做出执法惩罚决策 。其中 表示监管者对企业 实施行政处罚和纠正,而 表示容忍其违规行为。
3. 信息披露与信念更新:在第一期末,根据信息结构(不透明 vs. 透明),企业观测到相应的信息并利用贝叶斯法则更新对监管者类型的后验信念。
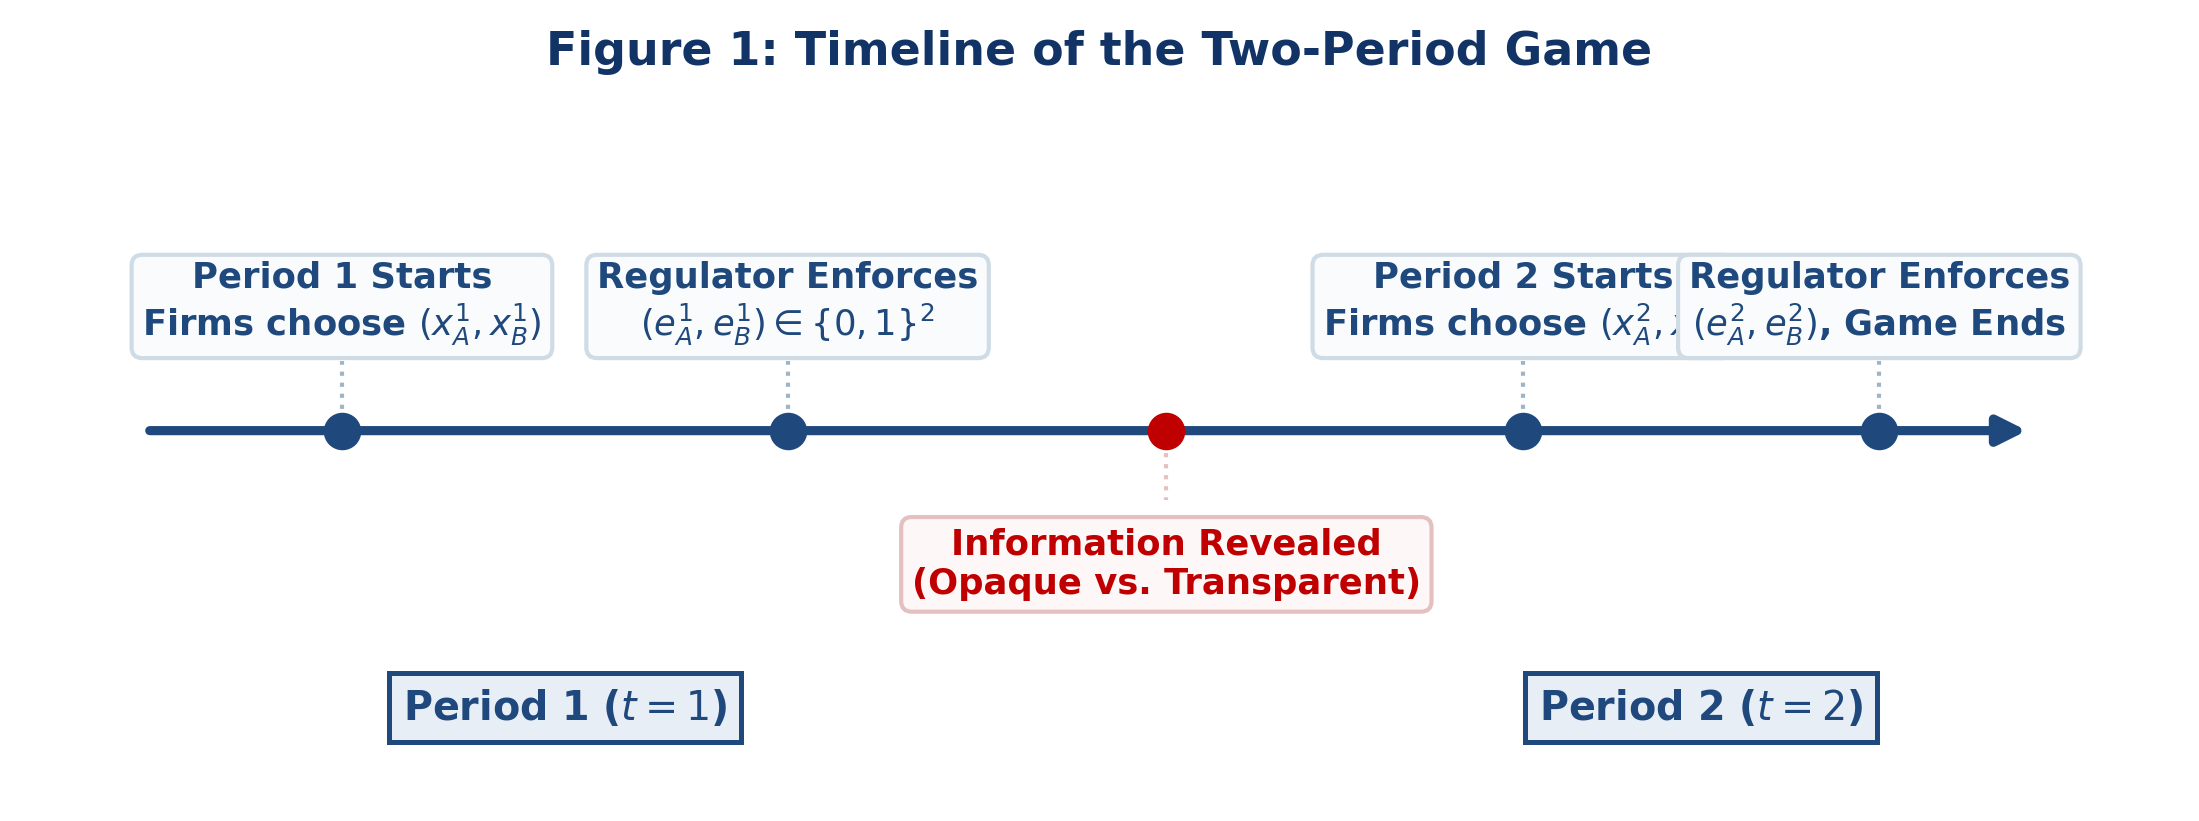
图 1:两期动态博弈的时间序列与决策流程图 (Timeline of the Two-Period Game)
如图 1 所示,博弈的关键动态链接发生于第一期末的信息更新阶段:在不透明环境下,企业仅能观测到自身的违规与处罚结果;在透明环境下,两家企业的违规水平与处罚结果对全市场公开,从而使同伴学习(Peer Learning)成为可能。
2.2 收益函数、损失机制与监管成本
博弈各方的期内损益与跨期折现设定如下:
(1)企业收益机制:若企业 的违规行为 被监管者容忍(),企业获得私有收益 ;若被监管者查处(),则其私有收益被完全消除(归零),且企业额外承担一项外生的声誉与经营损失 (例如来自于投资者抛售、客户流失、股价下跌等第三方市场惩罚)。
给定企业共同贴现因子 ,企业 的两期总期望折现收益为:
(2)监管者成本机制:若监管者容忍企业 的违规(),监管者内生化社会损害 ;若实施查处(),社会损害得以消除,但监管者需要付出执法的固定成本 。
监管者的执法成本 为其私有信息(Private Type),在两期之间保持不变(Persistent)。在博弈开始时,企业持有关于 的共同先验分布,其累积分布函数记为 ,概率密度函数为 ,支撑集为 。较高的 意味着执法成本高昂,对应于更为宽容/软弱的监管者;较低的 则对应于严格/强硬的监管者。
给定监管者贴现因子 ,监管者的跨期总折现成本为:
2.3 关键参数假设及其经济学意涵
为保证均衡的存在性、唯一性与经济现实性,模型设定了以下核心假设:
【模型基准假设 (Assumptions 1 & 2)】 假设 1 (Parameter Conditions): (i) 风险率单调递增性 (Monotone Hazard Rate Property): 风险率函数 在 上连续且严格递增。 (ii) 处罚损失适度性 (Moderate Loss Condition): 处罚损失 满足以下参数限制: 假设 2 (Enforcement Tie-Breaking Rule): 若监管者在是否实施查处之间无差异,监管者以不实施查处()来打破平局。形式上,监管者策略诱导的执法决策 在违规水平 上关于下半连续(Lower Semi-continuous)。 |
|---|
假设解释与经济学直觉:
1. 假设 1(i) 是微观信息经济学中广泛采用的标准假定(如指数分布、正态分布截断等均满足),保证了企业最优化问题的一阶导数具有单调性,从而确保极值点的唯一性。
2. 假设 1(ii) 中, 保证了在第二期(终期),由于失去进一步实验学习的期权价值,处罚损失 足够严重,使得企业选择完全规避任何被处罚的风险; 则确保损失不会过于极端,从而在第一期企业仍有动力进行积极的实验性违规。
3. 假设 1(ii) 还内生蕴含了 ,即监管者相对于受监管企业而言更不具耐心(决策视野相对较短),这高度契合现实中监管层面临选举周期、政治轮替与行政问责的制度事实。
4. 假设 2 是博弈论中的标准平局破解规则,保证企业的最优反应函数具有良定义,避免企业为了避免处罚而无限微调违规水平。
三、第二期博弈与终期行为分析
采用逆向归纳法(Backward Induction),首先求解第二期(终期)子博弈的均衡行为。
【引理 1:第二期终期行为特征】 引理 1 (Period-2 Behavior): 在第二期子博弈中,对任意企业 : (i) 监管者对企业 实施处罚()当且仅当 。 (ii) 若企业 的后验信念 表现为对先验分布在截断区间 上的更新,则企业 的最优违规水平为 。 |
|---|
3.1 引理 1 的严格数理推导与证明
证明:(i) 由于第二期是博弈的终期,监管者不再具有跨期声誉构建的动机,其目标纯粹是最小化当期成本:
由此可见,当且仅当 时,,监管者选择 (处罚);当 时选择 (容忍);当 时,根据假设 2 的平局规则,监管者选择 。证毕。
(ii) 企业 依据后验信念 最大化第二期期望收益:
由监管者策略可知,。当后验信念支撑集为 时:
若企业选择 ,其期望收益为:
对 求一阶导数:
利用假设 1(i) 的风险率递增性质,有:
再结合假设 1(ii) 中 ,可得:
因此,期望收益在区间 上严格单调递减。若 ,则被处罚概率为 0,收益为 ;若 ,被处罚概率为 1,收益为 。综上,全局最优解必然取在后验支撑集的下确界,即 。证毕。
3.2 引理 1 的经济学意义
引理 1 清晰地界定了博弈终期的决策逻辑:由于博弈在第二期结束,监管者不存在未来声誉激励,因而退化为纯粹的短视近利型执法;而企业面临足够严厉的外生惩罚 ,不再具有通过违规获取信息以改善未来决策的期权价值(Option Value of Learning),因而采取极端厌恶风险的策略,将违规水平严格锁定在后验信念中监管者成本的最低可能取值 ,以确保以 的概率免受行政处罚。
四、不透明环境分析:无同伴学习的基准模型
在不透明环境(Opaque Setting)下,企业既不能观测到同伴企业的违规水平,也无法观测到监管者对同伴的执法结果。由于监管者的总成本在两家企业之间是可分的(Separable),整个两期动态博弈完全解耦为两个相互独立的“单企业-单监管者”子博弈。
4.1 监管者的第一期执法决策与阈值推导
假设企业 在第一期选择了违规水平 。类型为 的监管者若实施处罚(),其关于企业 的两期折现总成本为:
若容忍其违规(),总成本为:
监管者决定实施处罚当且仅当 。由于成本差额 关于 满足严格单相交性质(Single-Crossing Property)——导数差大于等于 ,监管者的最优执法策略必然表现为阈值策略(Cutoff Strategy):存在临界类型 ,当且仅当 时实施处罚。
当企业观测到 时,利用贝叶斯法则推断 ,由引理 1 可知企业在第二期选择 ,此时 ;当观测到 时,企业推断 ,在第二期选择 ,此时 。
临界类型 由无差异条件确定:
因此,监管者在第一期的执法规则为:当且仅当 (或等价地 )时实施处罚。
4.2 命题 1 与推论 1:均衡违规与声誉效应
【命题 1:不透明环境下的均衡违规与执法特征】 命题 1 (Equilibrium Without Peer Learning →): 在不存在同伴学习的不透明环境下,存在唯一的精炼贝叶斯均衡 (PBE): 1. 监管者策略:类型为 的监管者在第一期惩罚企业 当且仅当 (等价于 )。 2. 企业第一期违规:企业 选择严格为正的违规水平 , 由以下一阶条件唯一确定: 3. 企业第二期违规:若 ,则 ;若 ,则 。 |
|---|
命题 1 证明与数理推导:
企业 预期到监管者的阈值策略后,选择 最大化期望总收益:
对 求导,并令其等于 0:
两边同除以 ,并代入风险率定义 ,整理即得方程 (5)。
由假设 1,导数项在 处大于 0,在 处趋于 ,且单调递减,由介值定理知存在唯一的全局最优解 。证毕。
【推论 1:不透明环境下的声誉威慑效应】 推论 1 (Reputation → Effect Without Peer Learning →): 在不透明环境下,企业在两期的违规水平均关于监管者的贴现因子 严格单调递减。即: |
|---|
推论 1 证明:将方程 (5) 重写为隐函数形式:
对其求偏导数:,且:
由隐函数微分定理,有:
由于 , 与 均随 严格递减,故 严格单调递减。证毕。
4.3 命题 1 与推论 1 的经济学意义
命题 1 与推论 1 确立了传统声誉理论的标准结论:
1. 企业的三重边际权衡:第一期违规不仅带来即期私有收益(1),还具有测试监管底线的“实验学习期权价值”(),企业借此推高第二期违规水平;而制约违规的力量在于边际惩罚风险。
2. 监管者的声誉激进化:监管者为了在第二期遏制违规,在第一期采取了激进的“假装严格”策略——即使违规损失低于执法成本(),监管者也会果断出手惩罚以树立强硬声誉。
3. 声誉机制的有效性:监管者越耐心( 越大),其声誉激励越强,第一期执法门槛越低,从而有效抑制了企业的违规倾向。
五、透明环境深度解析:同伴学习与内生执法外部性
进入透明环境(Transparent Setting),每家企业均可完整观测到同伴企业的违规水平以及监管者对同伴的执法结果。此时,监管者的执法决策与企业的违规激励发生了根本性重塑。
5.1 引理 2 与邻近锥的形成机制
【引理 2:透明环境下监管执法的单调性与阈值特征】 引理 2 (Properties of Enforcement Under Transparency →): (i) 单调性 (Monotonicity): 在第一期,若 ,则必有 (监管者若仅惩罚一家,必惩罚违规更严重者)。 (ii) 阈值策略 (Cutoff Strategy): 给定任意违规组合 ,存在临界类型 ,使得: - 当 时,监管者同时惩罚两家企业(); - 当 时,监管者仅惩罚违规较高的一家企业(,设 ); - 当 时,监管者对两家企业均不予惩罚()。 |
|---|
证明思路:监管者对惩罚两家()、惩罚一家()与不惩罚()的成本函数均满足单相交性质。若存在 使得监管者惩罚违规较轻者而不惩罚较重者,监管者可通过对调惩罚对象严格降低第一期当期损害与第二期成本,从而引发矛盾。
引理 2 中特别值得注意的是退化情形 。在此情形下,监管者绝不会单独惩罚一家企业,而是要么两家全罚,要么两家全不罚。这种现象在两家企业的违规水平较为接近时必然发生,引出了本文的核心概念——邻近锥(Proximity Cone)。
【定义 1:邻近锥的数学定义】 定义 1 (Proximity Cone - 邻近锥): 对任意 ,邻近锥定义为第一象限中的点集: |
|---|
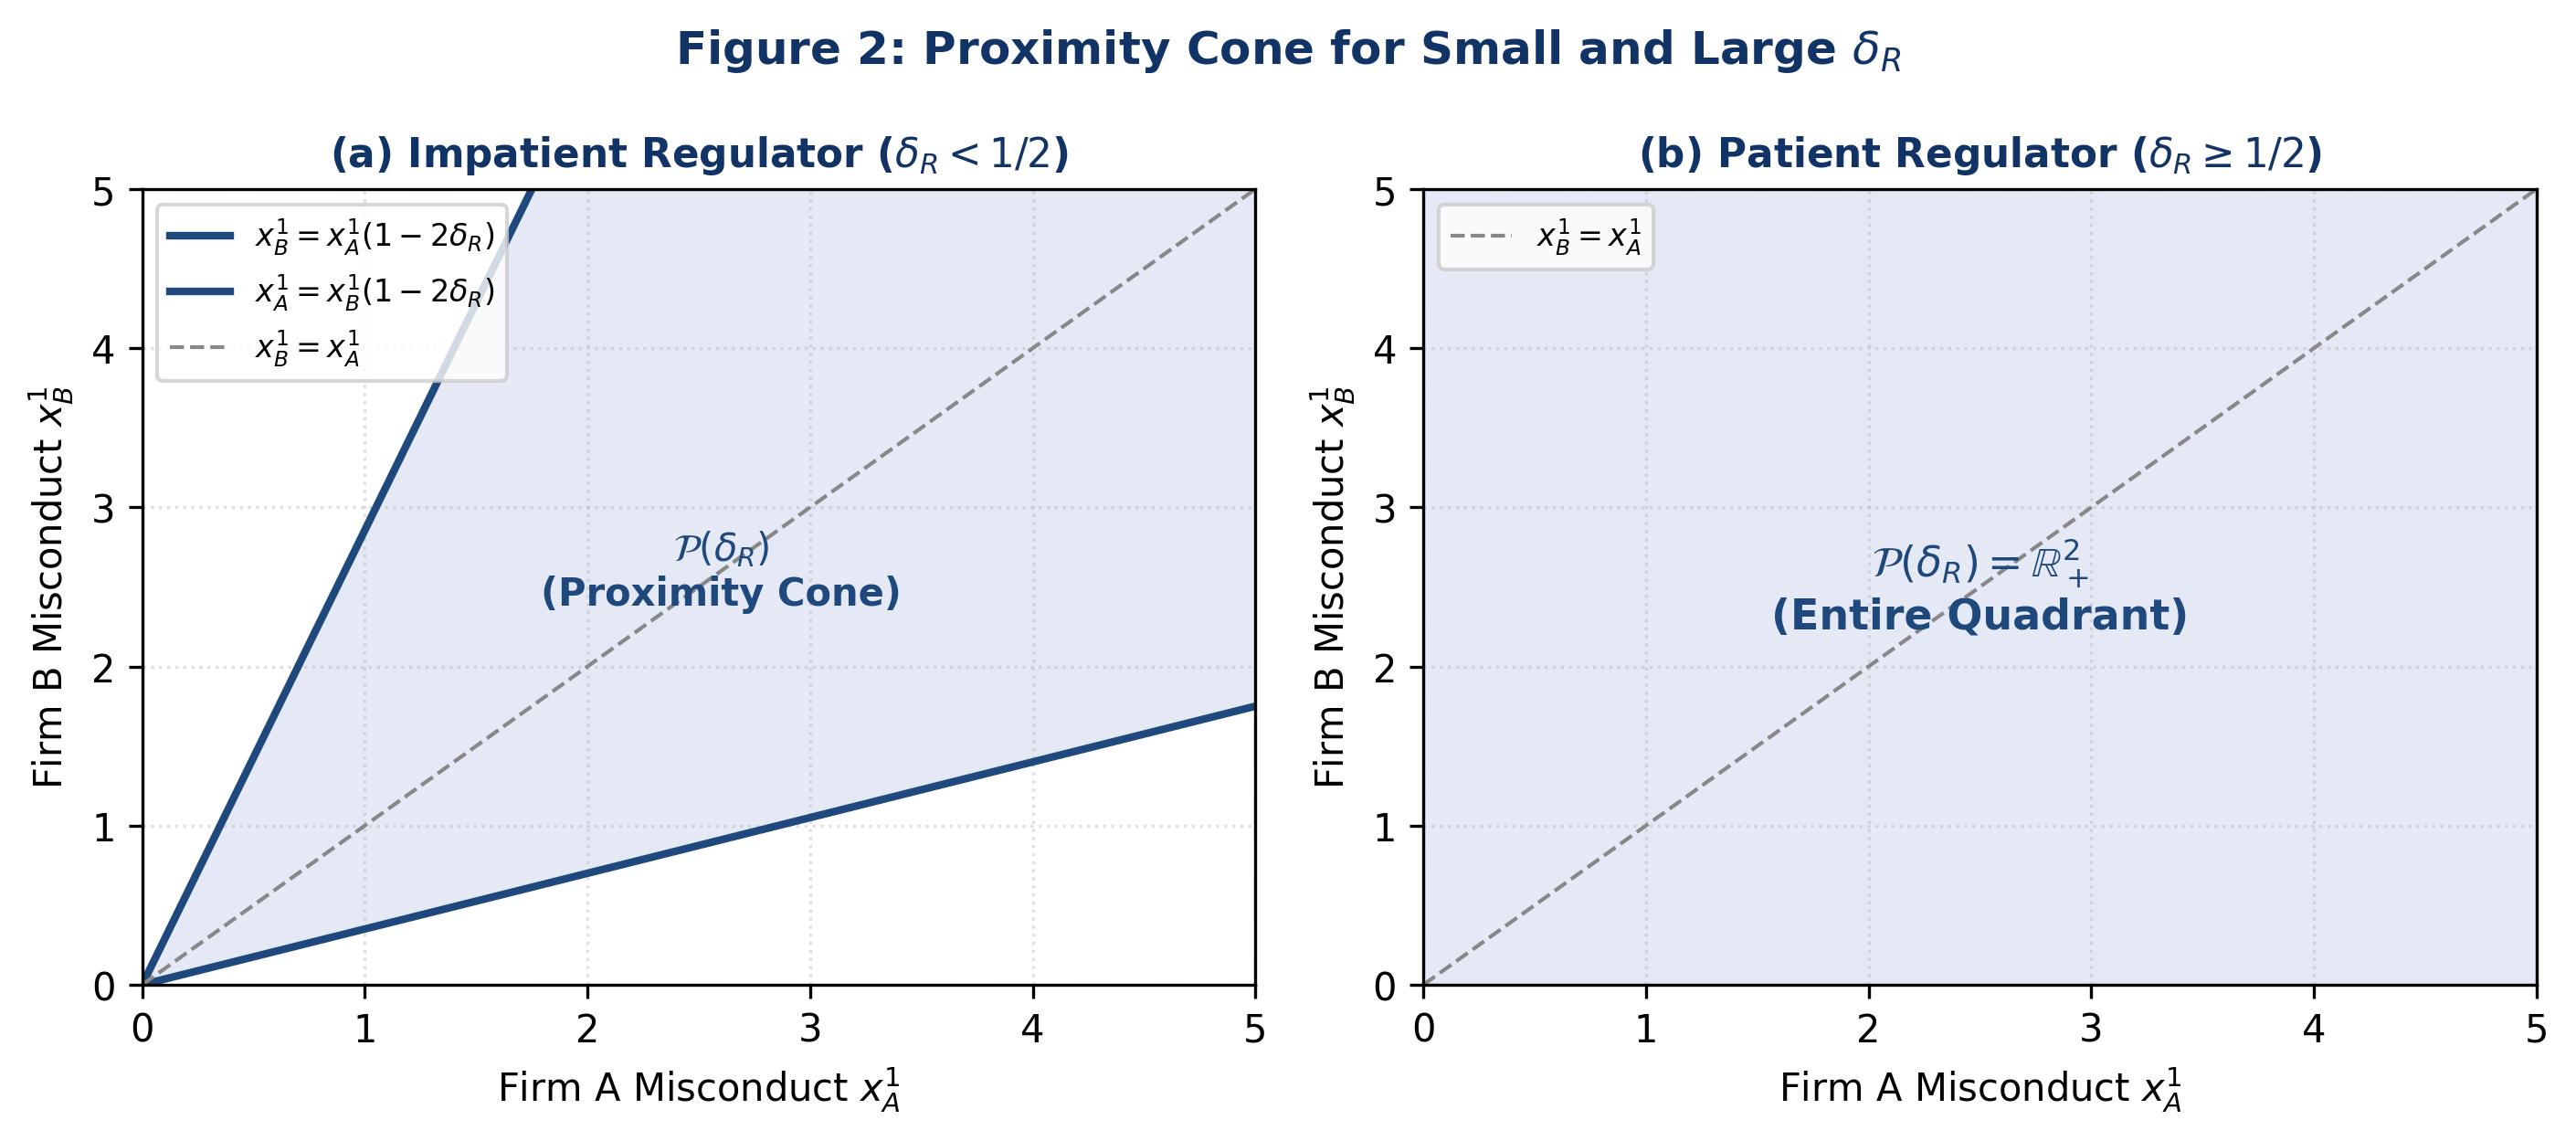
图 2:小贴现因子与大贴现因子下的邻近锥结构对比 (Proximity Cone for Small and Large )
如图 2 所示,邻近锥的几何与经济学特征表现为:
1. 当监管者较为不耐烦()时,如图 2(a) 所示,邻近锥是由两条射线 和 所夹的扇形区域。
2. 当监管者足够耐心()时,由于 ,不等式条件在整个第一象限平凡成立,如图 2(b) 所示,邻近锥扩张至覆盖整个第一象限 。
经济学机理:当两家企业的违规水平非常接近时,若监管者仅惩罚其中违规略高的一家,不仅无法展现强硬形象,反而向市场泄露了其执法成本落在一个极其狭窄的区间内,从而彻底丧失了第二期的信息租金。因此,声誉考量迫使监管者放弃单独惩罚,转而采取“要么全罚、要么全容忍”的捆绑执法策略。
5.2 命题 2:第一期监管执法策略与执法分区
【命题 2:透明环境下监管者的第一期执法决策】 命题 2 (Regulator Strategy in Period 1): 定义以下三个临界阈值函数: (i) 锥内策略:若 ,当 时惩罚两家企业,当 时不惩罚任何企业; (ii) 锥外策略:若 (此时必有 ),当 时惩罚两家,当 时仅惩罚违规较高者,当 时均不惩罚。 |
|---|
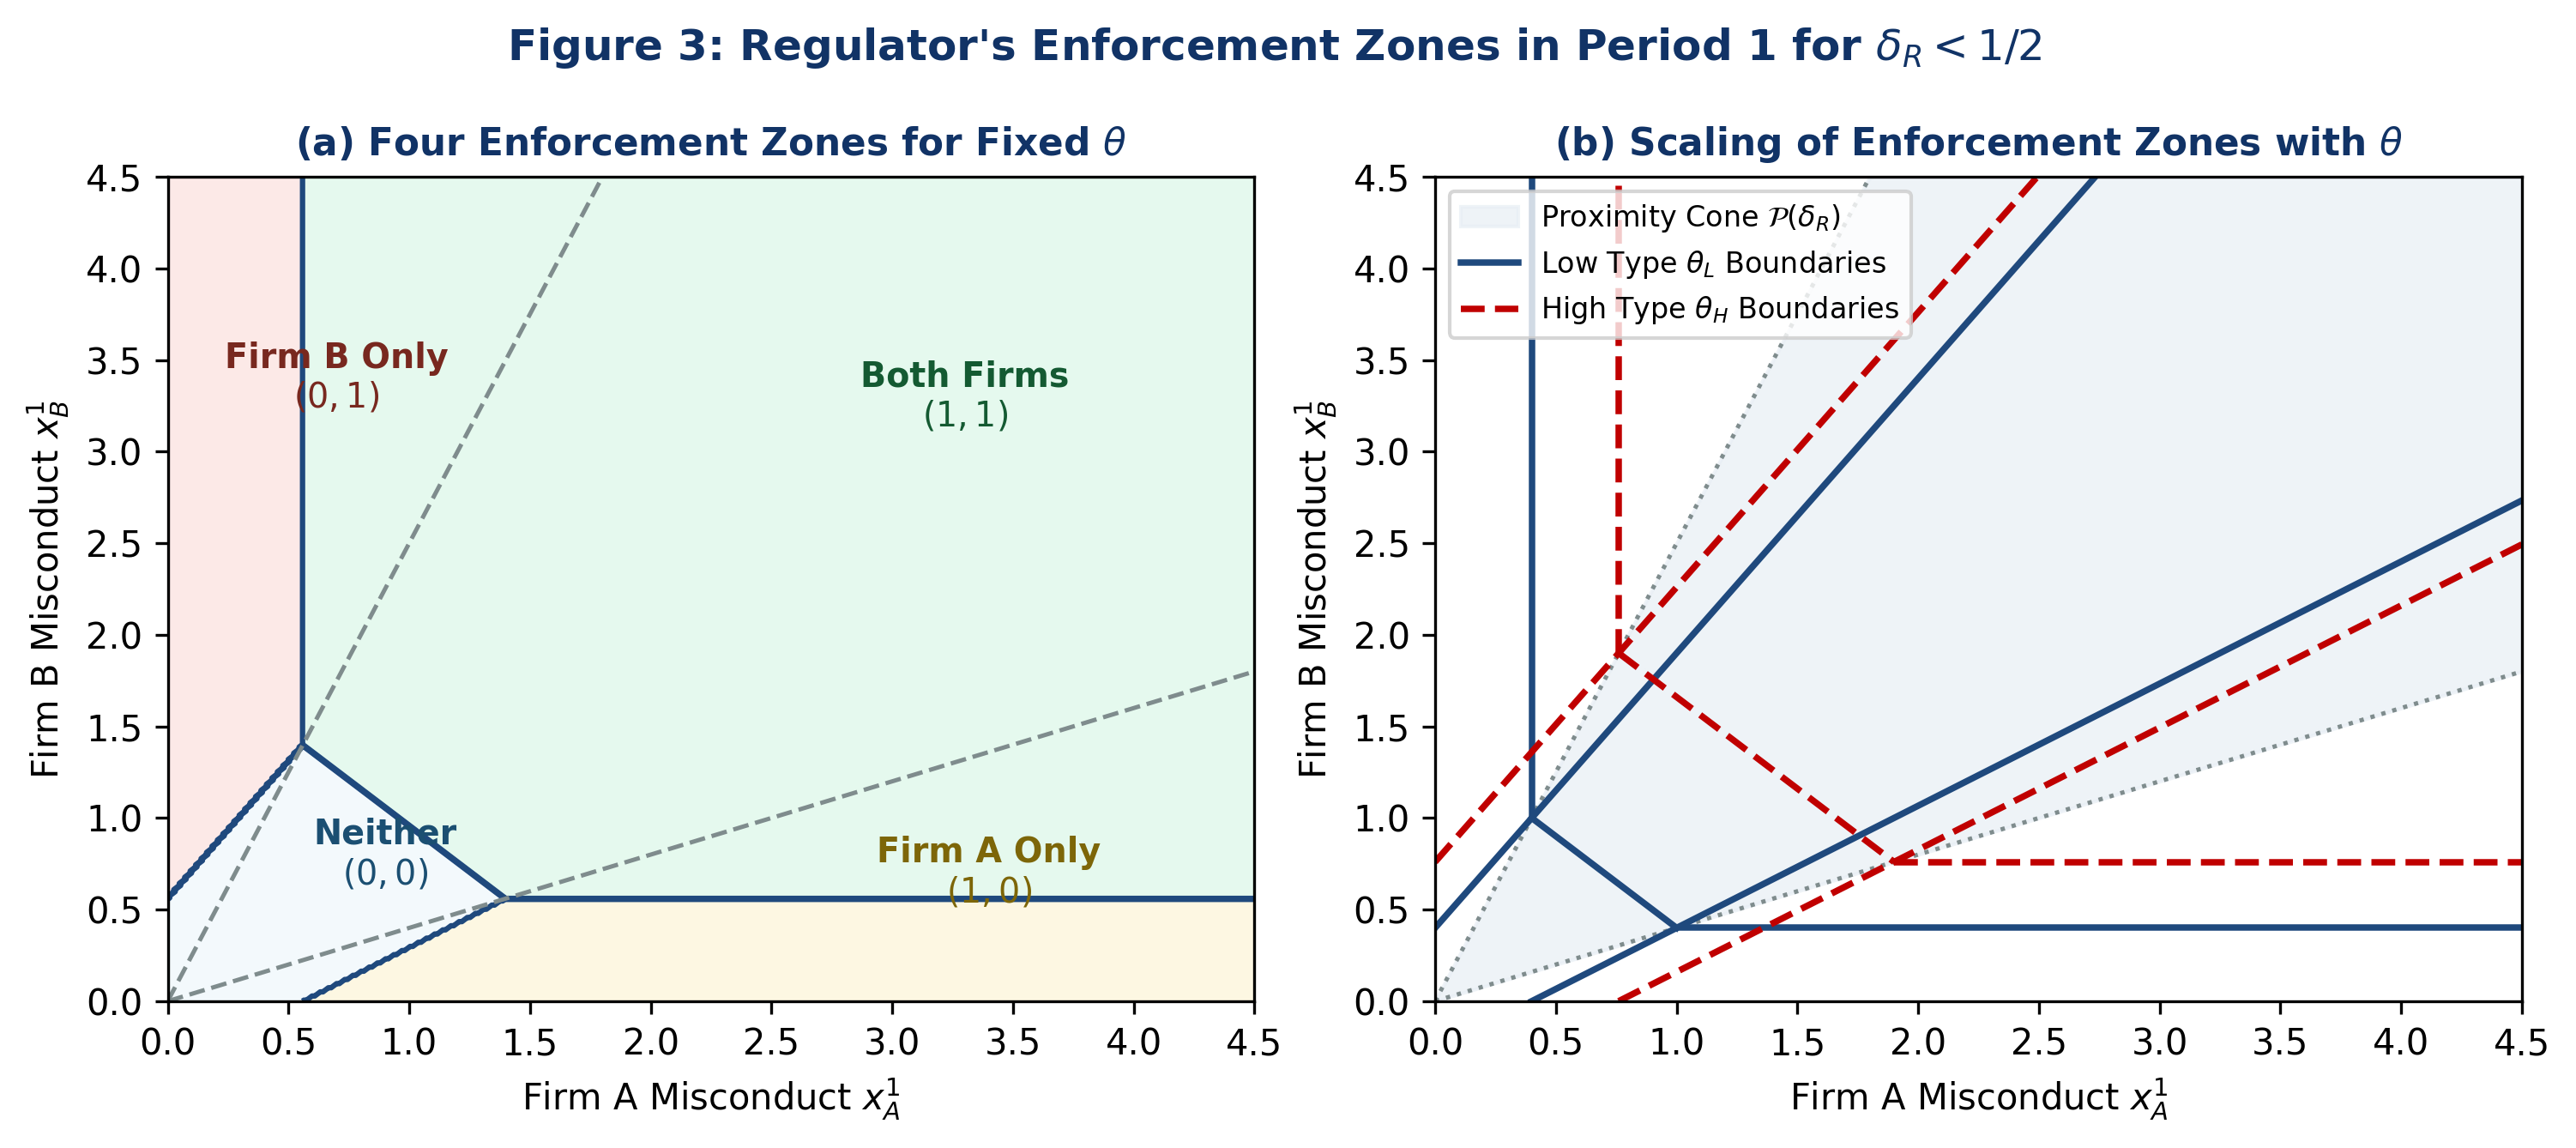
图 3:不耐烦监管者 () 在第一期的执法区域划分与阈值缩放
图 3 展示了 时的执法区域结构:
在图 3(a) 中,平面被划分为四个区域:全不惩罚 、仅惩罚 A 、仅惩罚 B 、全惩罚 。在图 3(b) 中,随着监管者真实成本 的上升,执法边界由低类型的实线向外扩张为高类型的虚线,表明更高成本的监管者更加宽容。
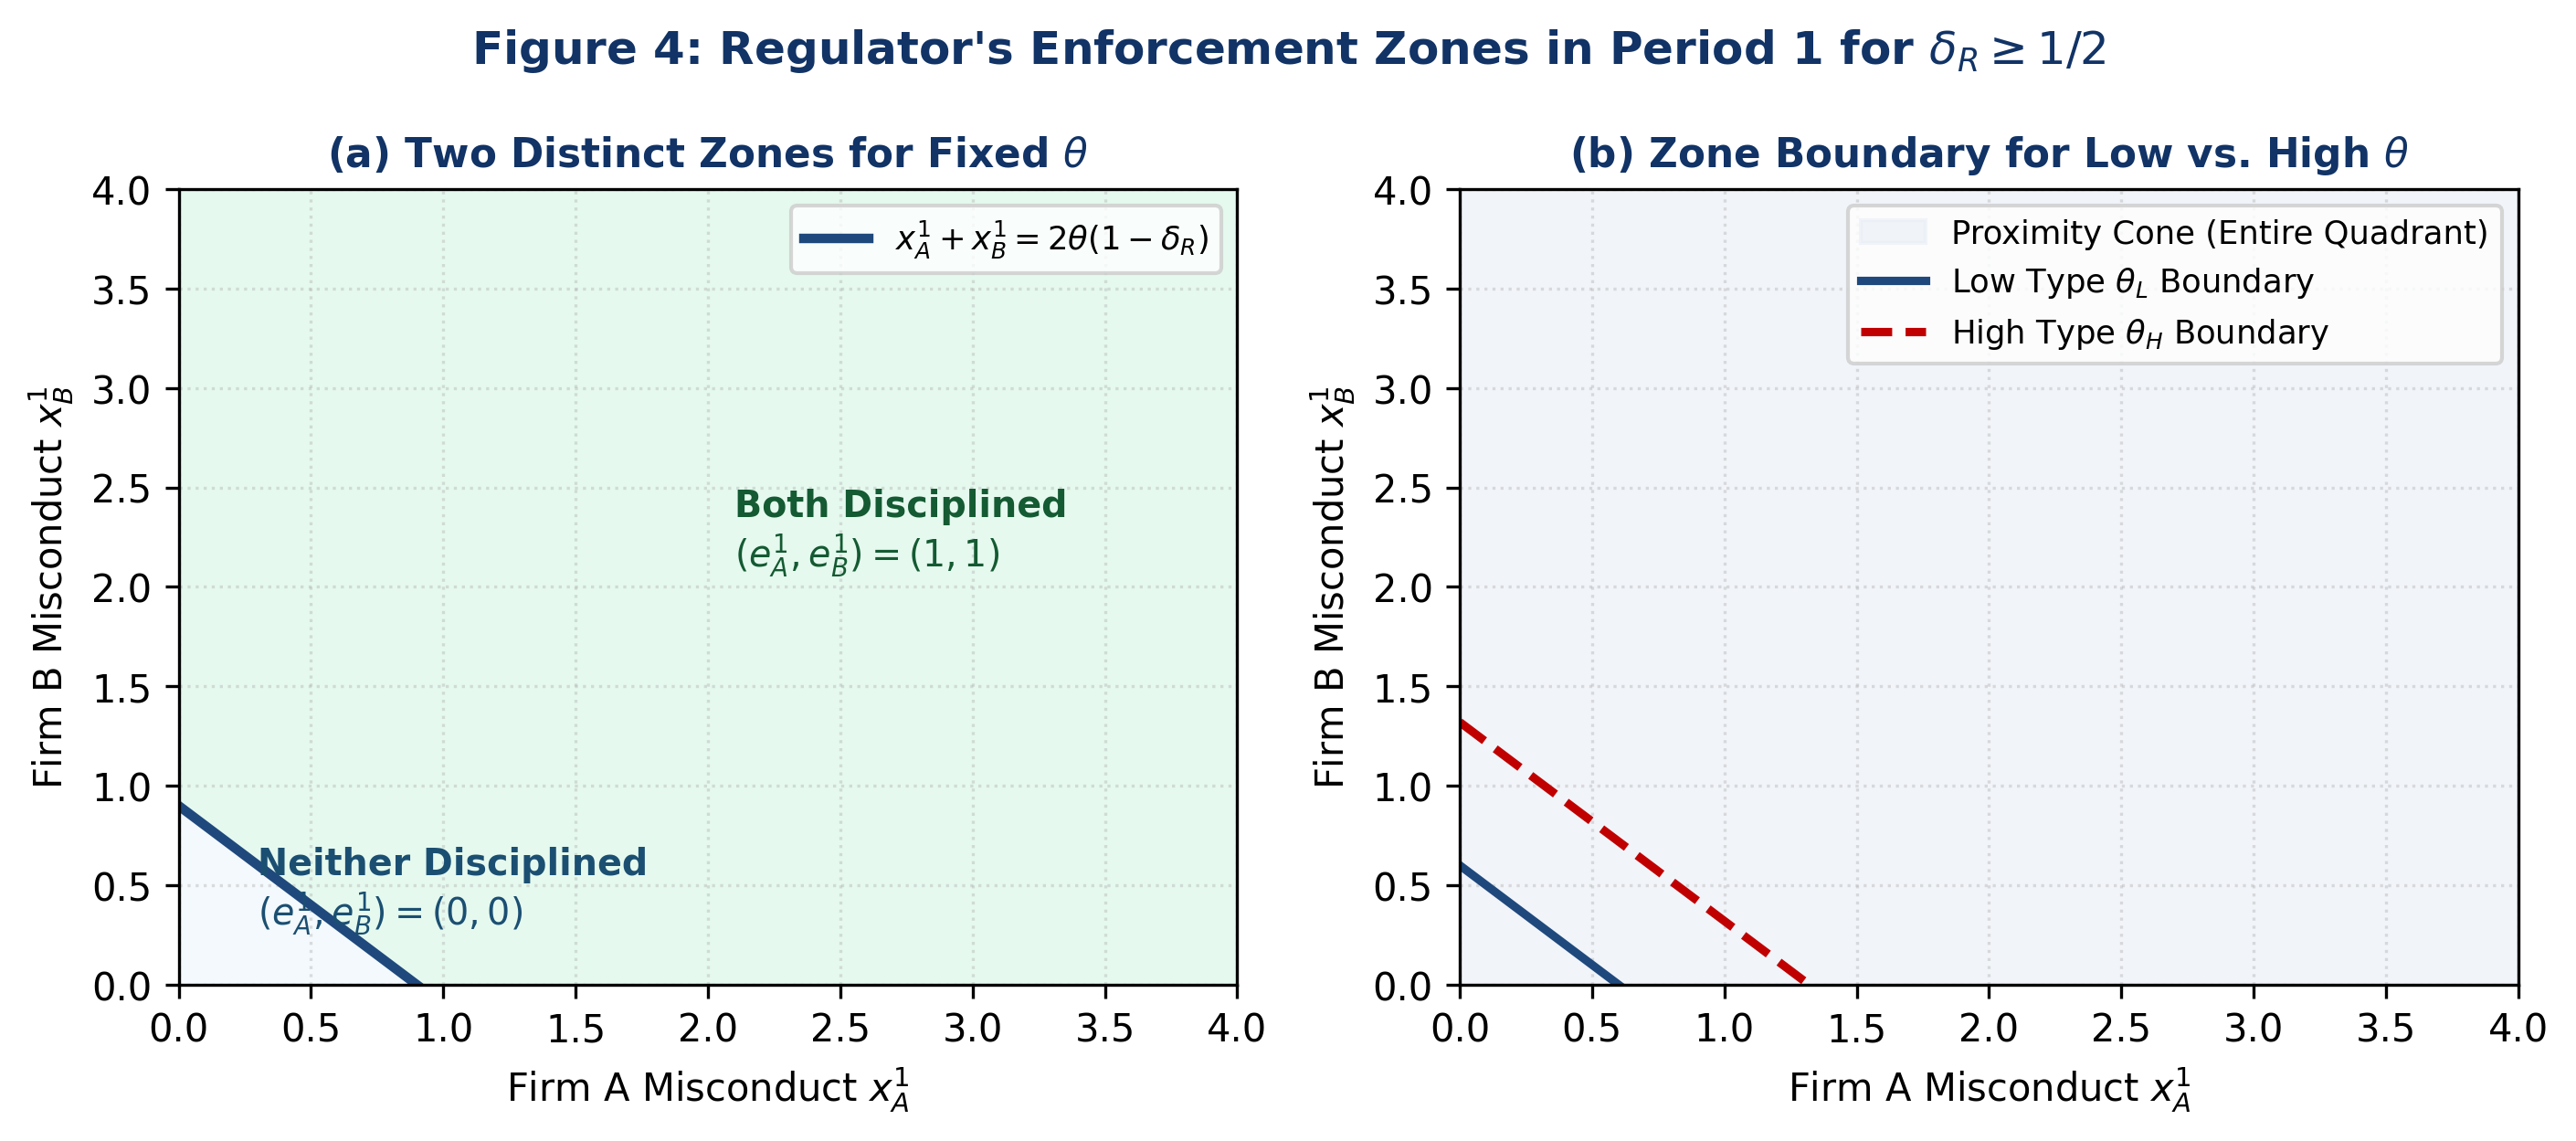
图 4:耐心监管者 () 在第一期的双执法区域划分
图 4 展示了 时的执法结构:此时邻近锥填满整个平面,中间的单惩罚区域彻底消失,监管者仅根据两家企业的加总违规 是否超过临界线 来决定全罚或全不罚。
5.3 内生执法外部性的数理机制
【定义 2:正向与负向执法外部性】 定义 2 (Enforcement Externalities → - 执法外部性): (i) 正向执法外部性 (Positive Enforcement Externalities →): 当企业 提高其第一期违规水平 时,降低了同伴企业 在第一期被查处的概率; (ii) 负向执法外部性 (Negative Enforcement Externalities →): 当企业 提高其第一期违规水平 时,提高了同伴企业 在第一期被查处的概率。 |
|---|
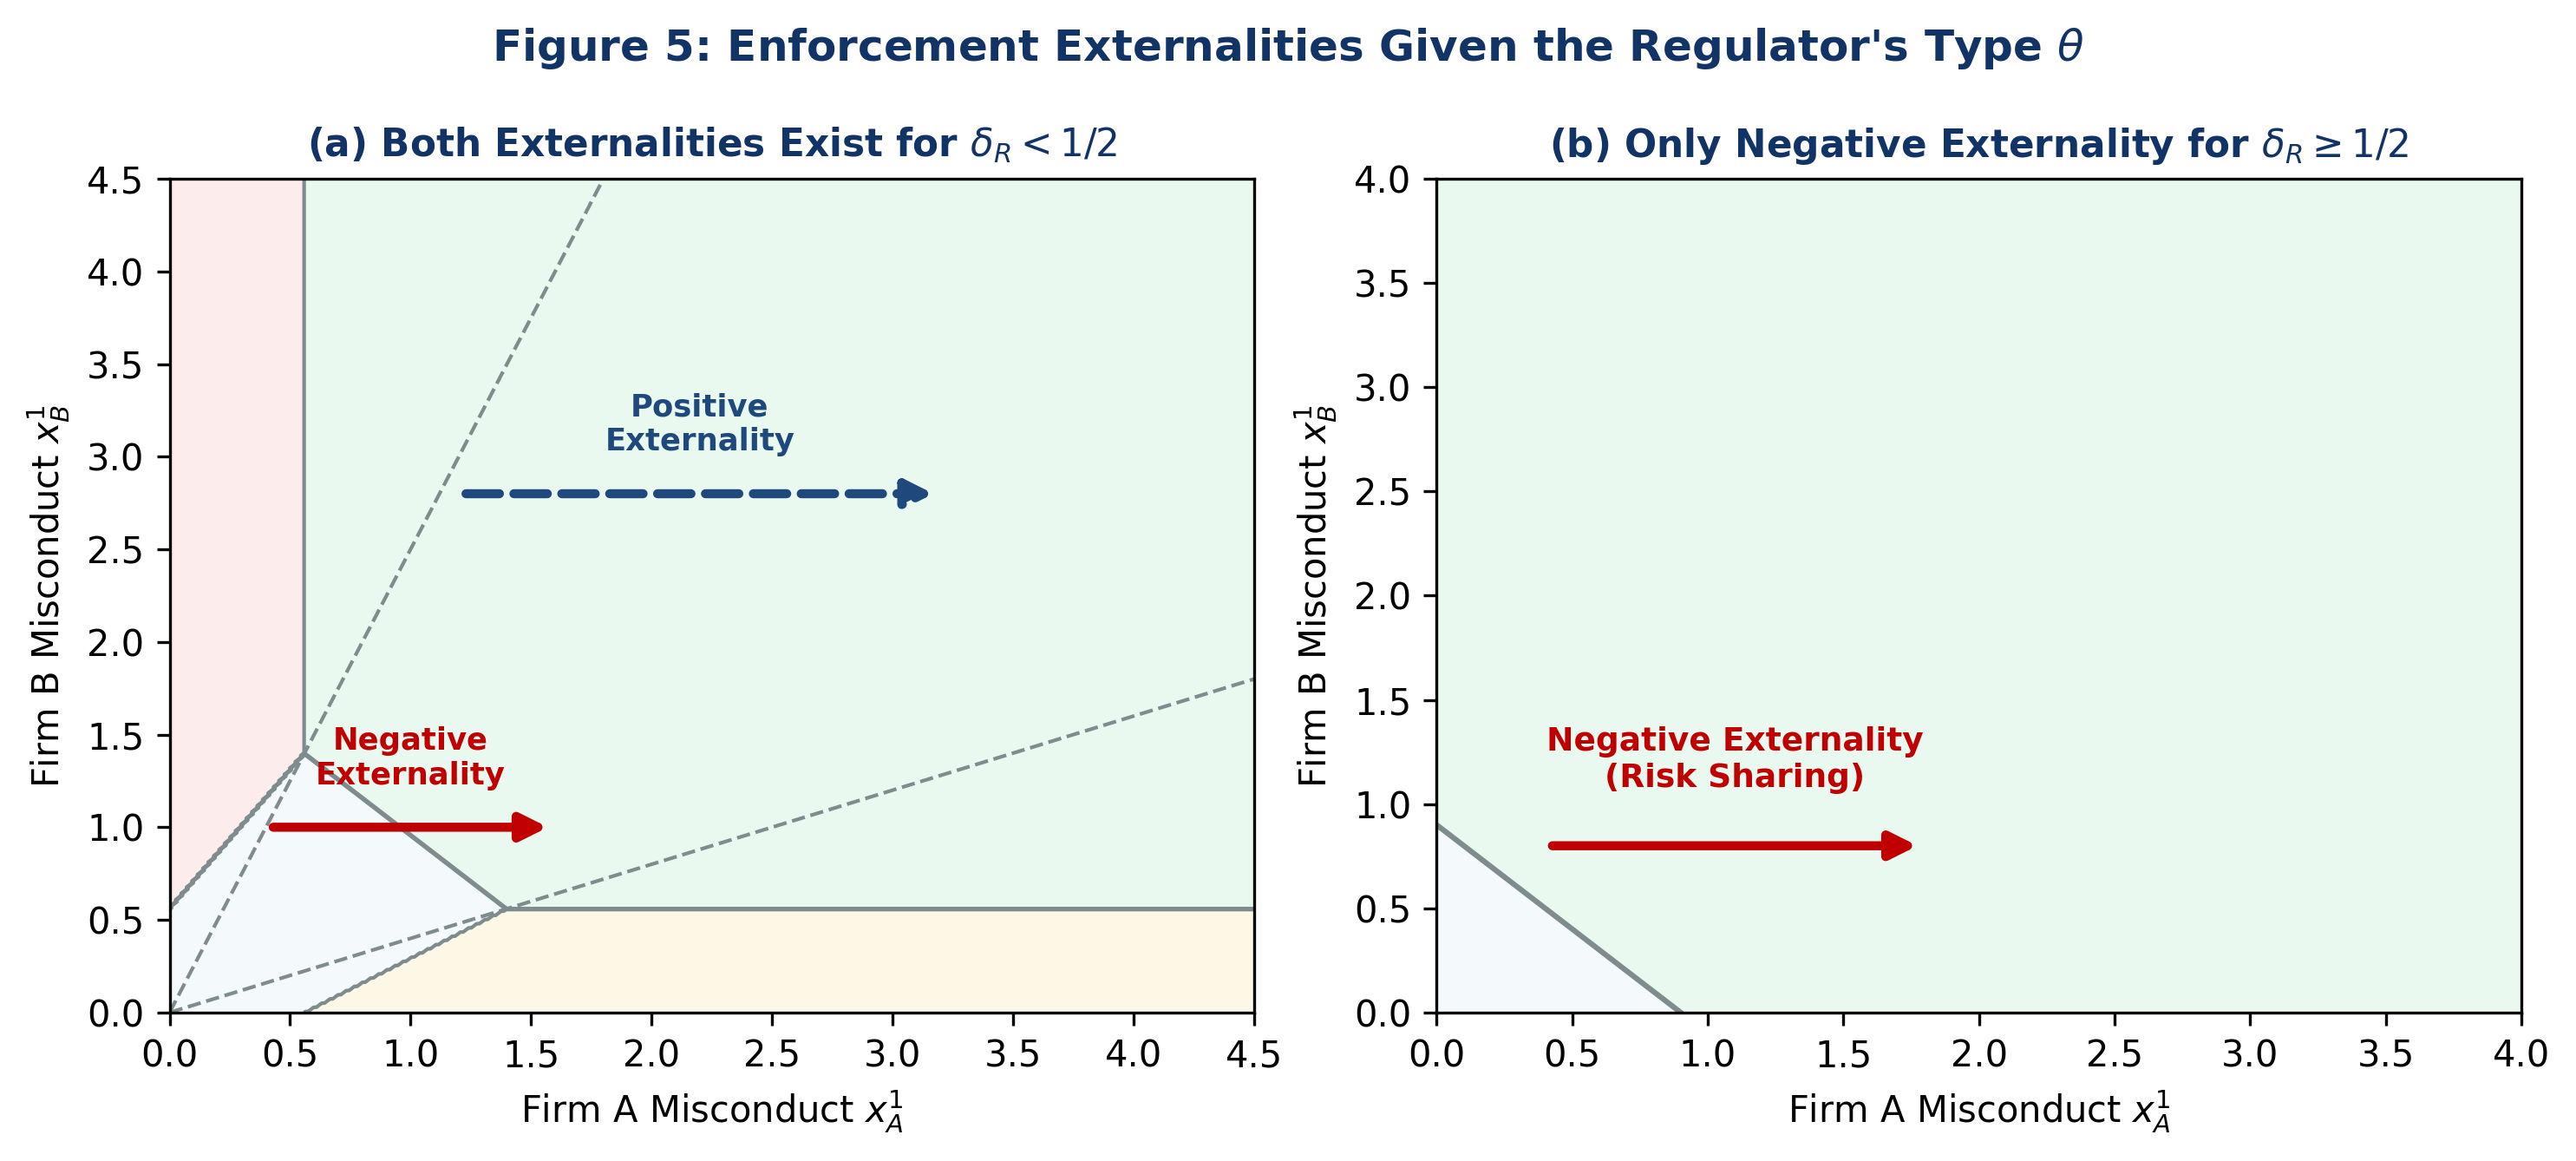
图 5:给定监管者类型 下执法外部性的传导机制示意图
如图 5 所示,两种外部性的作用机理截然不同:
1. 锥外正向外部性(图 5a 虚线箭头):在邻近锥外部,当企业 A 提高违规水平跨越边界时,监管者从“仅惩罚 B”转变为“全不惩罚”,企业 A 的激进违规实际上保护了同伴 B 免遭查处;
2. 锥内负向外部性(图 5a 与 5b 实线箭头):在邻近锥内部,由于监管者按总违规 实行捆绑惩罚,企业 A 提高违规增大了总和,促使监管者从“全不罚”跃迁至“全罚”,将惩罚风险转嫁给同伴 B。
六、透明环境下的均衡违规与声誉反噬效应
结合监管者在锥内外的执法策略,企业在选择第一期违规时的期望折现收益函数可分别表示为:
(1)在邻近锥内部():
其中处罚概率 完全取决于两家企业的总违规量。
(2)在邻近锥外部(设企业 处于违规领先位置 ):
6.1 命题 3:不耐烦监管者下的零违规均衡
【命题 3:不耐烦监管者下的完全威慑均衡】 命题 3 (Equilibrium Misconduct: ): 当监管者较为不耐烦()时,存在唯一的纯策略精炼贝叶斯均衡,在该均衡中两家企业在两期均不从事任何违规行为,即: 此时在两期中的期望违规水平和所有类型的监管者期望总折现成本均严格低于不透明环境。 |
|---|
数理证明核心步骤:
第一步:证明任意 均严格被 所占优。对收益函数求导并利用假设 1,导数项严格为负。
第二步:证明对于任意 ,区间 内的违规严格被锥外的更低违规 所占优(其中 ),收益增量严格大于 0。
第三步:相互最优反应要求 且 。由于 ,唯一的相互最优解只能是 。证毕。
经济学直觉:在 时,正向执法外部性占据主导。企业发现只要把自己的违规水平降到同伴之下并脱离邻近锥,就能让同伴成为监管执法的“挡箭牌”;而处于领先地位的企业深知单独冒头的巨大风险。两家企业相互比拼“合规”,导致向底部的竞相削减(Race to the Bottom),最终彻底消除了违规行为。
6.2 命题 4 与推论 2:耐心监管者下的声誉反噬与公地悲剧
【命题 4:耐心监管者下的声誉反噬效应】 命题 4 (Equilibrium Misconduct: ): 当监管者较为耐心()时,存在唯一的纯策略精炼贝叶斯均衡,两家企业在第一期选择相同的严格正违规水平 ,其中 由以下一阶条件唯一确定: 第二期违规为:若 则 ;若 则 。 在透明环境下,两期的期望违规水平和所有类型的监管者期望总成本均严格高于不透明环境! |
|---|
数理机制对比与“公地悲剧”解释:
对比不透明环境下的一阶条件 (5) 与透明环境下一阶条件 (10):
1. 边际执法风险减半:在透明环境下,由于监管者捆绑执法,企业 单方面增加违规仅承担边际查处概率上升的一半(),其余一半风险被转嫁给了同伴(负外部性);
2. 边际学习价值减半:同伴学习引入了信息共享,边际学习期权价值同样被两家企业分摊();
3. 当期私有收益保持全额:企业单方面增加违规获得的即期收益依然是完整的 。
由于两项边际成本/折现项被减半,而当期私有收益未被减半,不透明环境下的边际平衡被彻底打破,驱使两家企业同时提高违规水平,导致 。负向执法外部性完全压倒了正向信息外部性!
【推论 2:透明环境下声誉效应的非单调动态】 推论 2 (Reputation → Effect With Peer Learning →): 在透明环境下,企业的违规水平随监管者贴现因子 呈现非单调变化: - 当 时,违规水平保持为 0; - 当 时,违规水平发生跳跃,突增至严格正值 ; - 当 时,违规水平随 严格单调递减。 |
|---|
证明:在 时,将方程 (10) 重写为:
由于 ,由隐函数定理得 ,进而 随 严格递减。证毕。
七、模型拓展分析
7.1 拓展一:内生可变处罚损失函数
基准模型中假设处罚损失 为常数。现实中,更严重的违规往往伴随着更大的市场惩罚。设损失函数为 ,且满足 。进一步假定加权边际损失 关于 单调递增。
【命题 5:可变处罚损失下的均衡特征】 命题 5 (Variable Loss Function): (i) 在不透明环境下,第一期均衡违规 唯一解方程: (ii) 在透明环境下,当 时,; (iii) 在透明环境下,当 时,第一期均衡违规 唯一解方程: 并且,透明度导致更高违规()当且仅当: |
|---|
经济学意涵:当处罚损失主要表现为固定成本性质(如营业执照吊销、固定的合规整改费用, 较小)时,条件 必然成立,透明度必然加剧违规;只有当处罚损失关于违规程度极其陡峭时,透明度才可能遏制违规。
7.2 拓展二:弱威慑惩罚与全参数空间模拟
当放宽假设 1(ii) 中的 ,即处罚损失不足以在第二期完全威慑违规时(),企业在第二期也会面临积极的受罚风险。
【引理 3:弱威慑惩罚下的第二期违规决策】 引理 3 (Period-2 Behavior under Weak Deterrence): 若后验信念支撑集为 ,当 时,第二期最优违规 ,其唯一满足 KKT 条件: 否则,。 |
|---|
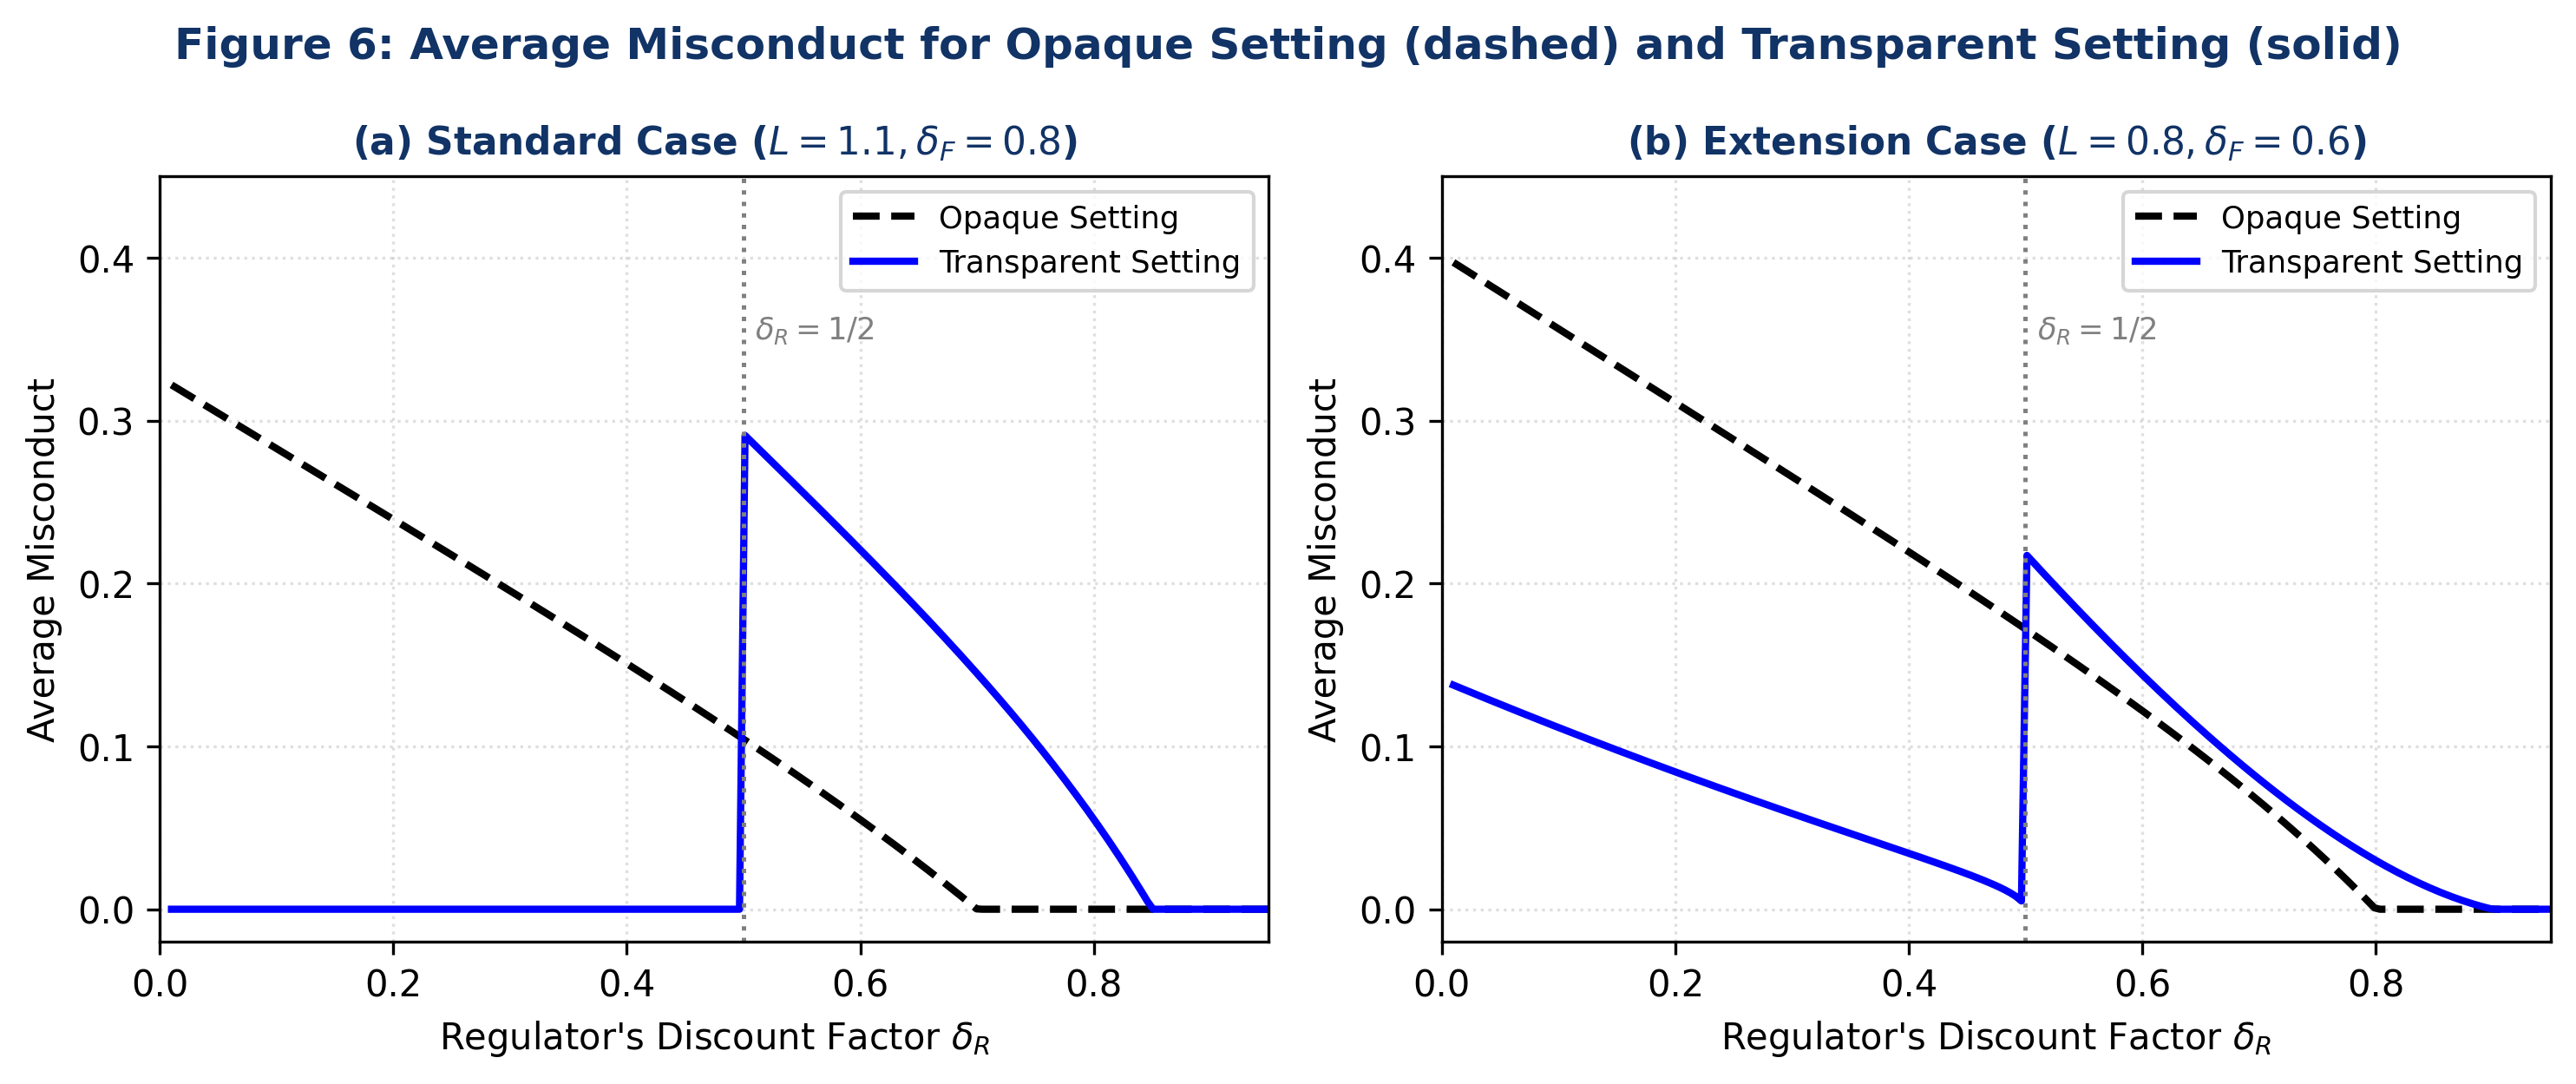
图 6:不透明环境(虚线)与透明环境(实线)下的全期平均违规水平数值模拟对比
如图 6 所示:
1. 在标准情形(图 6a: )与拓展情形(图 6b: )中,核心结论高度稳健——透明度在 时严格降低平均违规,而在 时严格提高平均违规。
2. 在 极低且参数超出假设范围时,透明环境下可能出现非对称的纯策略均衡(消耗战博弈,一家试探而另一家搭便车),但其总体违规依然低于不透明环境。
八、制度应用、结论与政策启示
8.1 两大经典监管场景的映射分析
| 模型核心特征 | 场景一:PCAOB 审计行业监管 | 场景二:美联储 (Fed) 银行压力测试 |
|---|---|---|
| 自由裁量权与不确定性 | 缺乏清晰的审计缺陷唯一定义,监管人员拥有广泛裁量权 | 美联储自行设计宏观假设情景与测试模型参数 |
| 常规化违规观测 | 萨班斯法案 (SOX) 强制要求的定期底稿审查 | 多德-弗兰克法案第 165 条强制要求的年度压力测试 |
| 外生市场损失 | 客户流失、新业务拓展受阻、审计收费溢价下跌 | 股价暴跌、评级下调、批发存款流失与资本分红受限 |
| 监管者决策视野较短 () | SEC 主席与 PCAOB 董事会随 4 年大选频繁换届 (平均任期短) | 美联储理事与监管副主席政治任命受选举影响 (平均任期 4.5-6.8 年 vs 银行 CEO 10 年) |
8.2 政策启示与监管设计指南
本文为公共政策制定者与行业监管者提供了极具实践价值的监管设计指南:
1. 披露透明度应与监管者任期视野动态匹配:
在政治极化加剧、行政领导层更迭频繁的动荡时期(监管者决策视野较短,),监管机构应主动选择公开执法与惩罚结果(透明度策略),利用企业间的搭便车动机和正向外部性实现对违规的完全遏制。相反,在监管领导层任期稳固、决策视野极其长远的历史时期(),监管机构应保持执法过程的保密性(不透明策略),避免陷入因维护声誉而实施捆绑惩罚的制度陷阱。
2. 辩证评估“公开点名羞辱”(Name-and-Shame)政策:
监管公开透明并非在所有条件下均能发挥“杀一儆百”的作用。若受监管群体形成寡头垄断或同质化竞争格局,长周期监管下的公开透明反而会诱发集体合谋式的高强度违规,弱化监管威慑力。
3. 惩罚结构的设计优化:
根据命题 5,为避免透明度带来的违规反噬,立法机构应尽量设计与违规严重程度高度敏感的非线性梯级惩罚结构(加大 ),削弱固定成本型处罚所导致的风险转嫁效应。
九、参考文献 (References)
Bar-Isaac, H., and J. Deb. 2014. "(Good and Bad) Reputation → for a Servant of Two Masters." American Economic Journal: Microeconomics 6, no. 4: 293–325.
Bergemann, D., and J. Välimäki. 2000. "Experimentation → in Markets." Review of Economic Studies 67, no. 2: 213–234.
Bergemann, D., and J. Välimäki. 2006. "Bandit Problems." Cowles Foundation Discussion Paper.
Bolton, P., and C. Harris. 1999. "Strategic Experimentation →." Econometrica 67, no. 2: 349–374.
Bonatti, A., and J. Hörner. 2011. "Collaborating." American Economic Review 101: 632–663.
Bond, P., and K. Hagerty. 2010. "Preventing Crime Waves." American Economic Journal: Microeconomics 2, no. 3: 138–159.
Boone, J. P., I. K. Khurana, and K. Raman. 2015. "Did the 2007 PCAOB Disciplinary Order Against Deloitte Impose Actual Costs on the Firm or Improve Its Audit Quality?" The Accounting Review 90, no. 2: 405–441.
Boot, A. W., and A. V. Thakor. 1993. "Self-Interested Bank Regulation." American Economic Review 83, no. 2: 206–212.
Campello, M., L. W. Cong, and D. Dietrich. 2024. "Regulatory Uncertainty and Fintech Innovation." Working Paper, Cornell University.
Chen, Y. 2020. "A Revision Game of Experimentation → on a Common Threshold." Journal of Economic Theory 186: 104997.
Chen, Y., K. Du, P. Stocken, and Z. Wang. 2026. "Peer Learning →, Enforcement, and Reputation →." The RAND Journal of Economics 57, no. 3: 648–662.
Cong, L. W., S. R. Grenadier, and Y. Hu. 2020. "Dynamic Interventions and Informational Linkages." Journal of Financial Economics 135, no. 1: 1–15.
Corona, C., and R. S. Randhawa. 2010. "The Auditor's Slippery Slope: An Analysis of Reputational Incentives." Management Science 56, no. 6: 924–937.
Deb, R., M. Mitchell, and M. M. Pai. 2022. "(Bad) Reputation → in Relational Contracting." Theoretical Economics 17, no. 2: 763–800.
Ege, M., W. R. Knechel, P. T. Lamoreaux, and E. Maksymov. 2020. "A Multi-Method Analysis of the PCAOB's Relationship with the Audit Profession." Accounting, Organizations and Society 84: 101131.
Ely, J. C., and J. Välimäki. 2003. "Bad Reputation →." Quarterly Journal of Economics 118, no. 3: 785–814.
Fiorina, M. P., and S. J. Abrams. 2008. "Political Polarization in the American Public." Annual Review of Political Science 11, no. 1: 563–588.
Gentzkow, M. 2016. "Polarization in 2016." CEPR Discussion Paper No. DP16484.
Goldstein, I., and Y. Leitner. 2020. "Stress Tests Disclosure →: Theory, Practice, and New Perspectives." In Handbook of Financial Stress Testing, edited by J. D. Farmer et al. Cambridge University Press.
Goldstein, I., and H. Sapra. 2013. "Should Banks' Stress Test Results Be Disclosed? An Analysis of the Costs and Benefits." Foundations and Trends in Finance 8, no. 1: 1–54.
Hörner, J., and A. Skrzypacz. 2016. "Learning, Experimentation → and Information Design." In Advances in Economics and Econometrics: Eleventh World Congress, Vol. 1, 63–98. Cambridge University Press.
Huang, C. 2017. "Defending Against Speculative Attacks: The Policy Maker's Reputation →." Journal of Economic Theory 171: 1–34.
Keller, G., S. Rady, and M. Cripps. 2005. "Strategic Experimentation → With Exponential Bandits." Econometrica 73, no. 1: 39–68.
Lamoreaux, P. T., M. Mowchan, and W. Zhang. 2023. "Does Public Company Accounting Oversight Board Regulatory Enforcement Deter Low-Quality Audits?" The Accounting Review 98, no. 3: 335–366.
Marinovic, I., and M. Szydlowski. 2022. "Monitoring with Career Concerns." The RAND Journal of Economics 53, no. 2: 404–428.
Marinovic, I., and M. Szydlowski. 2023. "Monitor Reputation → and Transparency →." American Economic Journal: Microeconomics 15, no. 4: 1–67.
Morrison, A. D., and L. White. 2013. "Reputational Contagion and Optimal Regulatory Forbearance." Journal of Financial Economics 110, no. 3: 642–658.
Orlov, D., P. Zryumov, and A. Skrzypacz. 2023. "The Design of Macroprudential Stress Tests." Review of Financial Studies 36, no. 11: 4460–4501.
Schneider, T., P. Strahan, and J. Yang. 2023. "Bank Stress Testing, Human Capital Investment and Risk Management." Tech. Rep., National Bureau of Economic Research.
Shapiro, J., and D. Skeie. 2015. "Information Management in Banking Crises." Review of Financial Studies 28, no. 8: 2322–2363.
Shleifer, A. 2012. The Failure of Judges and the Rise of Regulators. MIT Press.
Chen, Yi, Kai Du, Phillip Stocken, and Zhe Wang. 2026. “Peer Learning, Enforcement, and Reputation.” The RAND Journal of Economics 57(3): 648–662.
原文 DOI ↗Google Scholar ↗