Pulp Friction: The Value of Quantity Contracts → in Decentralized Markets →
分散化市场中数量合同的经济价值与交易摩擦机制:权威文献全景深度解析与数理推导
| 论文作者 | Olivier Darmouni (HEC Paris) Simon Essig Aberg (Harvard Business School) Juha Tolvanen (Tor Vergata, Rome) |
|---|---|
| 发表期刊 | The RAND Journal of Economics, 2026, Vol. 57, No. 3, pp.
627–647 DOI: https://doi.org/10.1111/1756-2171.70068 |
| JEL 分类号 | D23 (Organizational Behavior; Transaction Costs →; Property
Rights) L14 (Transactional Relationships; Contracts and Reputation; Networks) L22 (Firm Organization and Market Structure) L73 (Forest Products: Pulp and Paper) |
| 核心关键词 | 数量合同 (Quantity Contracts →); 分散化市场 (Decentralized Markets →); 交易摩擦 (Trading Frictions →); 搜寻摩擦 (Search Frictions →); 保证价值 (Assurance Value →); 损失期权价值 (Lost Option Value →); 纳什对纳什讨价还价 (Nash-in-Nash Bargaining →) |
一、全文核心总结与研究背景
在现代工业与大宗商品贸易中,绝大多数市场呈现出高度**分散化(Decentralized Markets)**与场外交易的特征。在这些市场中,交易双方并非通过具有集中撮合机制的统一交易所进行无摩擦清算,而是面临严重的**交易摩擦(Trading Frictions)**,包括地理空间上的全球航运搜寻摩擦、信息不对称导致的不完美匹配、以及逐月谈判的交易成本。为了应对上述摩擦,现实企业普遍采用**数量合同(Quantity Contracts)**——即在交易实际发生数月甚至一年前,预先锁定年度与月度的交货数量配额,而将最终结算价格留待交付当期基于公开指数或双边谈判确定。
以全球**化学纸浆(Chemical Pulp)**产业为例:纸浆作为制造生活用纸、印刷用纸及特种包装的核心原材料,年全球贸易规模高达1.05亿吨、价值超过600亿欧元。该行业呈现出极具理论冲击力的现实悖论:**纸浆具有高度的标准化与同质性(Homogeneous Commodity)**,按理应当具备发展高流动性现货市场的完美条件;然而,**全行业高达83%的贸易量均通过年度数量合同锁定,现货市场极为稀薄(Thin Spot Market)**。传统的合约理论往往将长期合同归因于防止产品质量的道德风险(Lambert, 1983)或对冲价格波动风险(Wolak, 2000);但纸浆的技术规格高度标准化,且数量合同普遍采用浮动指数定价而非固定价格,这彻底推翻了上述传统解释。
由 **Olivier Darmouni(HEC Paris)**、**Simon Essig Aberg(Harvard Business School)** 与 **Juha Tolvanen(Tor Vergata)** 合作发表于经济学顶级期刊 ***The RAND Journal of Economics***(2026年第57卷第3期)的重磅论文《*Pulp Friction: The Value of Quantity Contracts → in Decentralized Markets*》,首次从**搜寻与交易摩擦**的全新微观视角,完美破解了数量合同存在性的经济学机制,并构建了前沿的结构化实证计量模型。
【核心理论洞见:数量合同的双重力量权衡】 1. 保证价值(Assurance Value → / 数量保障):在分散化现货市场中,搜寻摩擦和物流约束导致买卖双方无法以100%的概率成功匹配(实证估计月度现货匹配概率仅为66%)。数量合同锁定了高价值买家的交易配额,消除了撮合失败带来的产能闲置与巨额利润损失。 2. 损失期权价值(Lost Option Value → / 灵活性损失):数量合同在事前刚性锁定了产能分配,导致卖方在事后不可预期的现货繁荣期(Spot Boom),无法自由地将产能从低利润合同买家调配至高利润现货买家;反之在现货萧条期,也无法将过剩产能强制注入合同买家。 3. 核心定量结论:数量合同为卖方带来的平均经济价值相当于利润的10%(Margin × Quantity),使总利润相比于纯现货反事实情景提升了29%;然而,若卖方能在事后市场状态实现后进行完全灵活的产能重配置,合同价值将进一步暴增55%。 |
|---|
二、本文的核心理论与实证贡献
本文在契约理论、产业组织实证(Empirical IO)以及搜寻摩擦经济学领域作出了多维度的开创性贡献:
1. 理论机制维度的突破:确立了分散化市场中数量合同的二元正交分解框架
本文首次将长期数量合同在同质品分散化市场中的经济价值精确解构为**保证价值(Assurance Value)**与**损失期权价值(Lost Option Value)**的概率加权和。这不仅解释了为何企业宁愿牺牲事后灵活性也要锁定产能,而且证明了**只有当现货市场的交易摩擦足够大时(即现货匹配概率 ),数量合同才能创造净正向剩余**。这一理论框架为分析干散货航运(Brancaccio et al., 2020)、液化天然气(Zahur, 2022)、煤炭(Joskow, 1988)和咖啡(Blouin & Macchiavello, 2019)等大宗商品提供了统一的契约分析基准。
2. 实证计量维度的创新:构建并识别了结合搜寻摩擦与纳什议价的结构模型
论文利用全球顶级纸浆生产商在2014—2019年间极其详尽的专有发票级微观数据集(涵盖6,492笔交易、268家买方企业、每笔交易的毛价、基础折扣、合同履行返利、物流运费和出厂净利润率),创新性地构建了双阶段估计方法:
• **第一阶段(现货样本广义矩估计 GMM)**:利用产能高景气周期(供给充沛、未截断的类型分布)识别买方的意愿支付折扣分布与需求规模分布,并巧妙地利用**现货利润率与交易发生频率的正向协方差**,精准识别出未被观测到的现货搜寻匹配概率 (实证均值为0.66)。
• **第二阶段(合同样本回归与议价力反演)**:通过离散选择模型识别合同客户筛选机制,并通过反演双边纳什对纳什(Nash-in-Nash)议价转移支付方程,精确识别出买方的相对议价权重 。
3. 产业组织与供应链维度的启示:阐明了“双边合同 vs. 独立中介”的组织边界
传统搜寻文献多将**中介(Intermediation →)**视为消除摩擦的唯一途径(Gavazza, 2016; Salz, 2022)。本文有力地证明:**数量合同是中介机构的直接替代机制**。在买卖双方资产专用性强、资本极度密集、且单体企业规模庞大的产业中,独立中介因缺乏议价权而无法盈利,企业通过事前双边数量锁定实现了内生去中心化协调。
三、数理模型建立过程的深度解析
为了严格刻画分散化市场的微观运行机制,作者从单个代表性大型卖方的视角出发,构建了一个月度离散时间的动态契约博弈模型。
1. 经济环境与参与人设定 (Environment & Primitives)
考虑一个跨区域经营的大型纸浆生产商(卖方),在月份 拥有外生决定的总产量 。由于造纸制浆设备具备极高的固定运行成本,企业短期内产出弹性极低(产能利用率最大化,且经验数据显示产量对市场价格的弹性在统计上不可区分于0)。
市场上存在一组潜在买方企业 。买方 在月份 对来自该卖方的纸浆拥有如下分段常数形态的**剩余反需求曲线(Residual Inverse Demand Curve)**:
其中各项数学符号的微观经济学定义如下:
• :月份 全球/区域市场的随机基准毛价格(Gross Market Price),由宏观供需外生决定。
• :买方 的**折扣类型(Rebate Type)**,表示买方要求获得的最小折扣比例。因此, 即为买方对每吨纸浆的最高支付意愿(Willingness to Pay, WTP)。
• :买方 的**需求容量类型(Quantity Type)**,反映买方的短周期物理消耗上限。
• :卖方向买方 交付单位纸浆的**边际物流与履约成本(Marginal Logistics Cost)**,包含海运运费、港口装卸、仓储与保险费用。
若卖方在月份 以单价 向买方 交付数量 ,令 表示交易指示变量。卖方在该月的总流动利润(Flow Profit)为:
买方 获得的净经济剩余(Consumer Surplus)为反需求曲线下方扣除支付金额后的面积:
2. 现货市场交易机制与最优配额优化 (Spot Market → Mechanism)
在每年年初,买方被区分为合同买方集合 与现货买方集合 (满足 )。对于现货买方 ,卖方并不能保证在每个月都能与之取得联系。令随机变量 表示买方 与卖方在月份 是否成功匹配。**现货匹配概率(Spot Match Probability)**定义为:
匹配冲击 服从参数为 的独立伯努利分布。在观测到匹配实现的买方子集 及其反需求曲线后,卖方拥有全权提议权,向现货买方发起**“接受或离开”(Take-It-Or-Leave-It, TIOLI)**的报价与配额分配,以最大化剩余产能的现货利润。
设卖方在当月已向合同买方累计交付了总量为 的纸浆,剩余用于现货市场的产能为 。卖方的现货市场优化问题表述为:
【现货均衡解的性质】:由于反需求曲线在 内为常数且买方参与约束紧折(Binding),卖方将索取买方的全部剩余,设定现货价格 ,使得买方剩余 。单位交易的边际净收益(即出厂利润率 / Mill Gate Margin)为 。因此,卖方的最优现货策略是将所有成功匹配的现货买方按照出厂利润率**从高到低降序排列**,依次足额满足其需求 ,直到总产能 耗尽为止(边际现货买方可能面临配额截断)。
3. 合同市场机制与双边纳什对纳什议价 (Contract Trade & Nash-in-Nash Bargaining →)
合同买方在每年年初与卖方签订年度协议。合同规定了月度基准交付量与定价规则。合同规则建立在**可缔约变量集(Contractible Variables)** 之上。值得注意的是,其他现货买方的具体匹配实现与特质需求属于不可缔约变量。
实证中合同买方在11%的月份未发生交易。为此,模型引入了一个可缔约的**交易可行性类型(Trade Type)** :当 时,合同履约成本为无穷大,交易自动终止。
对于买方 ,若在月份 签署数量合同,买卖双方实现的总期望收益相对于**“谈判破裂并转入现货市场”**的事后增量净剩余(Ex Post Contract Value)定义为:
事前期望合同价值(Ex Ante Contract Value)为:。
在年初的纳什对纳什议价中,设买方的议价权重为 ,卖方议价权重为 。双边谈判最大化纳什乘积:。
纳什议价的一阶条件直接决定了最优合同数量与转移支付价格:
• **最优合同数量决策(公式2)**:数量的设定完全最大化双边期望总剩余:
• **均衡合同支付转移(公式3)**:通过价格拆分双边合作剩余:
4. 合同客户内生选择模型 (Contract Buyer Selection)
买卖双方是否建立正式的长期数量合同关系,取决于合同相比于现货交易的净价值 、企业特征变量 以及不可观测的拟合冲击 。采用标准离散选择模型:
其中 服从独立同分布的标准一类极值分布(Type I Extreme Value)。
下表系统梳理了理论模型中各核心变量的经济学内涵、时间维度与可缔约性状态:
| 变量类别 | 变量符号 | 经济学含义与定义 | 可缔约性 / 观察频率 |
|---|---|---|---|
| 基准原语 | 卖方月度总产能(短期外生刚性) | 可缔约 / 月度 | |
| 基准原语 | 宏观市场基准毛价格 | 可缔约 / 月度 | |
| 基准原语 | 买方折扣类型(决定最高支付意愿) | 可缔约 / 月度 | |
| 基准原语 | 买方需求容量类型(短周期物理消耗) | 可缔约 / 月度 | |
| 基准原语 | 单位物流与履约边际成本 | 可缔约 / 月度 | |
| 摩擦原语 | 现货随机匹配指示变量(搜寻摩擦核心) | 不可缔约 / 月度 | |
| 内生结果 | 合同月度交付数量与结算价格 | 可缔约 / 年度谈判确定映射 | |
| 福利测度 | 保证价值(Assurance)与损失期权价值(Lost Option) | 理论解构指标 | |
| 总体价值 | 数量合同事前期望总价值 | 年度贴现期望值 |
四、论文命题的数理推导过程与经济学意义详析
1. 命题 1:数量合同价值的结构分解、比较静态性质与无套利条件
【命题 1 的完整形式表述 (Proposition 1)】 1. 价值分解定理:数量合同的事前期望价值 可以精确分解为保证价值 与损失期权价值 的加权和,权重取决于现货匹配概率 : 且对于任意合同买方 ,保证价值与损失期权价值在期望意义下均严格非负:。 2. 比较静态分析:在其他条件不变时,数量合同价值 分别关于现货匹配概率 与物流成本 严格单调递减: 在控制其他因素后,合同买方的物流履约成本严格低于现货买方。 3. 边际无套利条件:在给定的市场内,合同买方的期望最低出厂利润率必然等于现货成交买方的期望最低出厂利润率。若损失期权价值为零(),则实现最低合同利润率与最低现货利润率几乎处处处处相等(以概率1相等)。 |
|---|
【数理推导与严格证明过程】
**(1) 价值分解公式的推导与非负性证明:**
首先定义**保证价值(Assurance Value →, )**:它是指买方 按照合同履约交付,相对于买方完全不与卖方发生任何交易(等价于买方进入现货市场但匹配失败 )时的双边总收益增量:
其次定义**损失期权价值(Lost Option Value →, )**:它是指在买方若进入现货市场且成功匹配()的情形下,卖方依据事后真实实现的全部现货需求进行全局最优产能调配所能获得的最大收益,相对于执行固定合同配额时的收益之差:
现在推导 。由于现货匹配指示变量 且 ,,如果买方 不签合同而进入现货市场,其给卖方带来的反事实期望现货收益为:
将合同履约总收益简记为 。根据合同价值定义:
关于非负性的证明:
• 对于 :在年初设定合同数量映射 时,合同双方始终可以选择 (即不履约)。因此,通过最优纳什议价选取的 带来的期望收益必然弱优于零数量选择,故 。
• 对于 :当买方 在现货市场成功匹配()时,卖方在现货优化问题中拥有完全的自由度,可以选择将数量精确设为 ;而事后最优配额是在更大可行域内的最优化结果,根据显示偏好弱公理(Revealed Preference),其收益必然不低于预设的 ,故 。证毕。
**(2) 比较静态分析推导(包络定理应用):**
对现货匹配概率分布产生微小的外生右移 。利用包络定理(Envelope Theorem),最优配额 的一阶条件已达极值,对合同价值直接求全微分可得:
由于已证明 且 ,因此只要市场中存在正的交易价值与搜寻摩擦,必有 。
同理,考虑买方物流成本 发生微小右移 。由包络定理,合同价值的变化等于合同交付量与反事实期望现货交付量之差:
其中 为买方在现货市场成功匹配时的最优购买量。由于合同买方享有更高的交易确定性()且现货存在摩擦(),括号内恒为正,故 。这直接推导出了实证预测:**高物流成本显著削减合同价值,使得低物流成本买方更倾向于签订长期合同**。
**(3) 边际无套利与零期权价值条件证明:**
反证法:若在可缔约信息 条件下,现货市场的期望最低出厂利润率高于合同买方的最低出厂利润率,即 。那么卖方显然可以通过在年初谈判中削减边际合同买方的配额 ,并将该部分产能转移至现货市场,从而严格提高总期望利润。反之亦然。因此在均衡状态下,二者期望最低利润率必然相等。
进一步,若损失期权价值 ,这意味着现货市场的全部匹配状态与需求冲击均可在事前完全缔约并纳入合同映射。此时,卖方不再面临事后无法调配产能的摩擦,事前期望等于事后实现,因此最低合同利润率必然以概率1等于最低现货利润率。证毕。
【命题 1 的核心经济学与管理学意义】
命题 1 揭示了去中心化市场中契约机制的根本权衡:**数量合同的本质是在不确定性环境下以“灵活性损失”换取“确定性保障”**。
1. **搜寻摩擦是合同存在的根源**:如果现货市场完全无摩擦(),则保证价值的权重 ,而期权损失权重大幅上升,导致 。即在无摩擦的完全现货市场中,企业绝不会签署刚性的长期数量合同,集中现货交易是最优选择。
2. **物流成本的内生筛选**:长协客户不是随机分布的,具有区位优势(低运费、高出厂毛利)的客户为卖方贡献的保证价值最大,从而最优先被锁定在长期合同中。
2. 命题 2:模型参数的非参数/半参数结构识别性 (Identification)
【命题 2 的形式表述 (Proposition 2)】 在联合可观测数据集 下,包含折扣类型分布、需求容量类型分布、现货匹配概率、合同交易概率、合同选择以及双边议价力的12个结构参数矢量 均满足点识别(Point Identification)。 |
|---|
【数理推导与分步识别逻辑证明】
结构参数的识别遵循严密的因果与统计识别路径:
• **步骤 1:现货买方类型联合分布 的识别**:利用外生产能 的高景气冲击。当卖方产量处于极高状态时,卖方产能充足,能满足所有成功匹配且出厂利润为正的现货买方需求。在此子样本下,观测到的现货折扣 与交易数量 无截断地等于潜在折扣类型 与需求容量 ,直接点识别出回归系数与协方差矩阵。
• **步骤 2:现货匹配概率参数 的识别**:在现货市场产能受限的常态下,卖方会进行利润率排序选择。因此,**现货买方的交易概率 与其出厂利润率之间的正向相关性强弱,直接反映了卖方在候选匹配池中的挑选能力(Selectivity)**。若 ,卖方总能挑选最高利润买方,相关性极高;若 ,卖方别无选择,相关性降为0。协方差的大小严格点识别出 。
• **步骤 3:合同买方容量与交易类型参数 的识别**:合同买方的月度交易指示变量通过 Logit 回归直接识别 ;交易状态下的交付数量分布识别 。
• **步骤 4:合同选择参数 的识别**:将前序参数代入蒙特卡洛积分模拟出各买方的理论合同价值 ,通过合同签约状态 对 及协变量的 Logit 回归实现点识别。
• **步骤 5:双边议价权重 的识别**:将所有已识别的原语代入纳什定价转移方程(公式3),反演求得唯一与观测到的实际合同价格相匹配的议价力 。证毕。
【命题 2 的核心方法论价值】
命题 2 解决了不完全观测与内生截断的经典计量难题:在非集中撮合的分散化市场中,研究者只能看到成交数据,看不到由于搜寻失败而未发生交易的“反事实”状态。本文通过将产能外生波动与排序选择机制相结合,为实证产业组织提供了不依赖完整出价簿(Order Book)即可识别搜寻摩擦的普适范式。
五、经验事实、估计结果与论文图表深度解析
1. 经验事实 1:一价定律的失效与价格/利润率离散度 (Figure 1)
在经典微观经济学中,完全同质的商品在竞争市场中应当遵循一价定律(Law of One Price)。然而,数据展现出强烈的离散性。
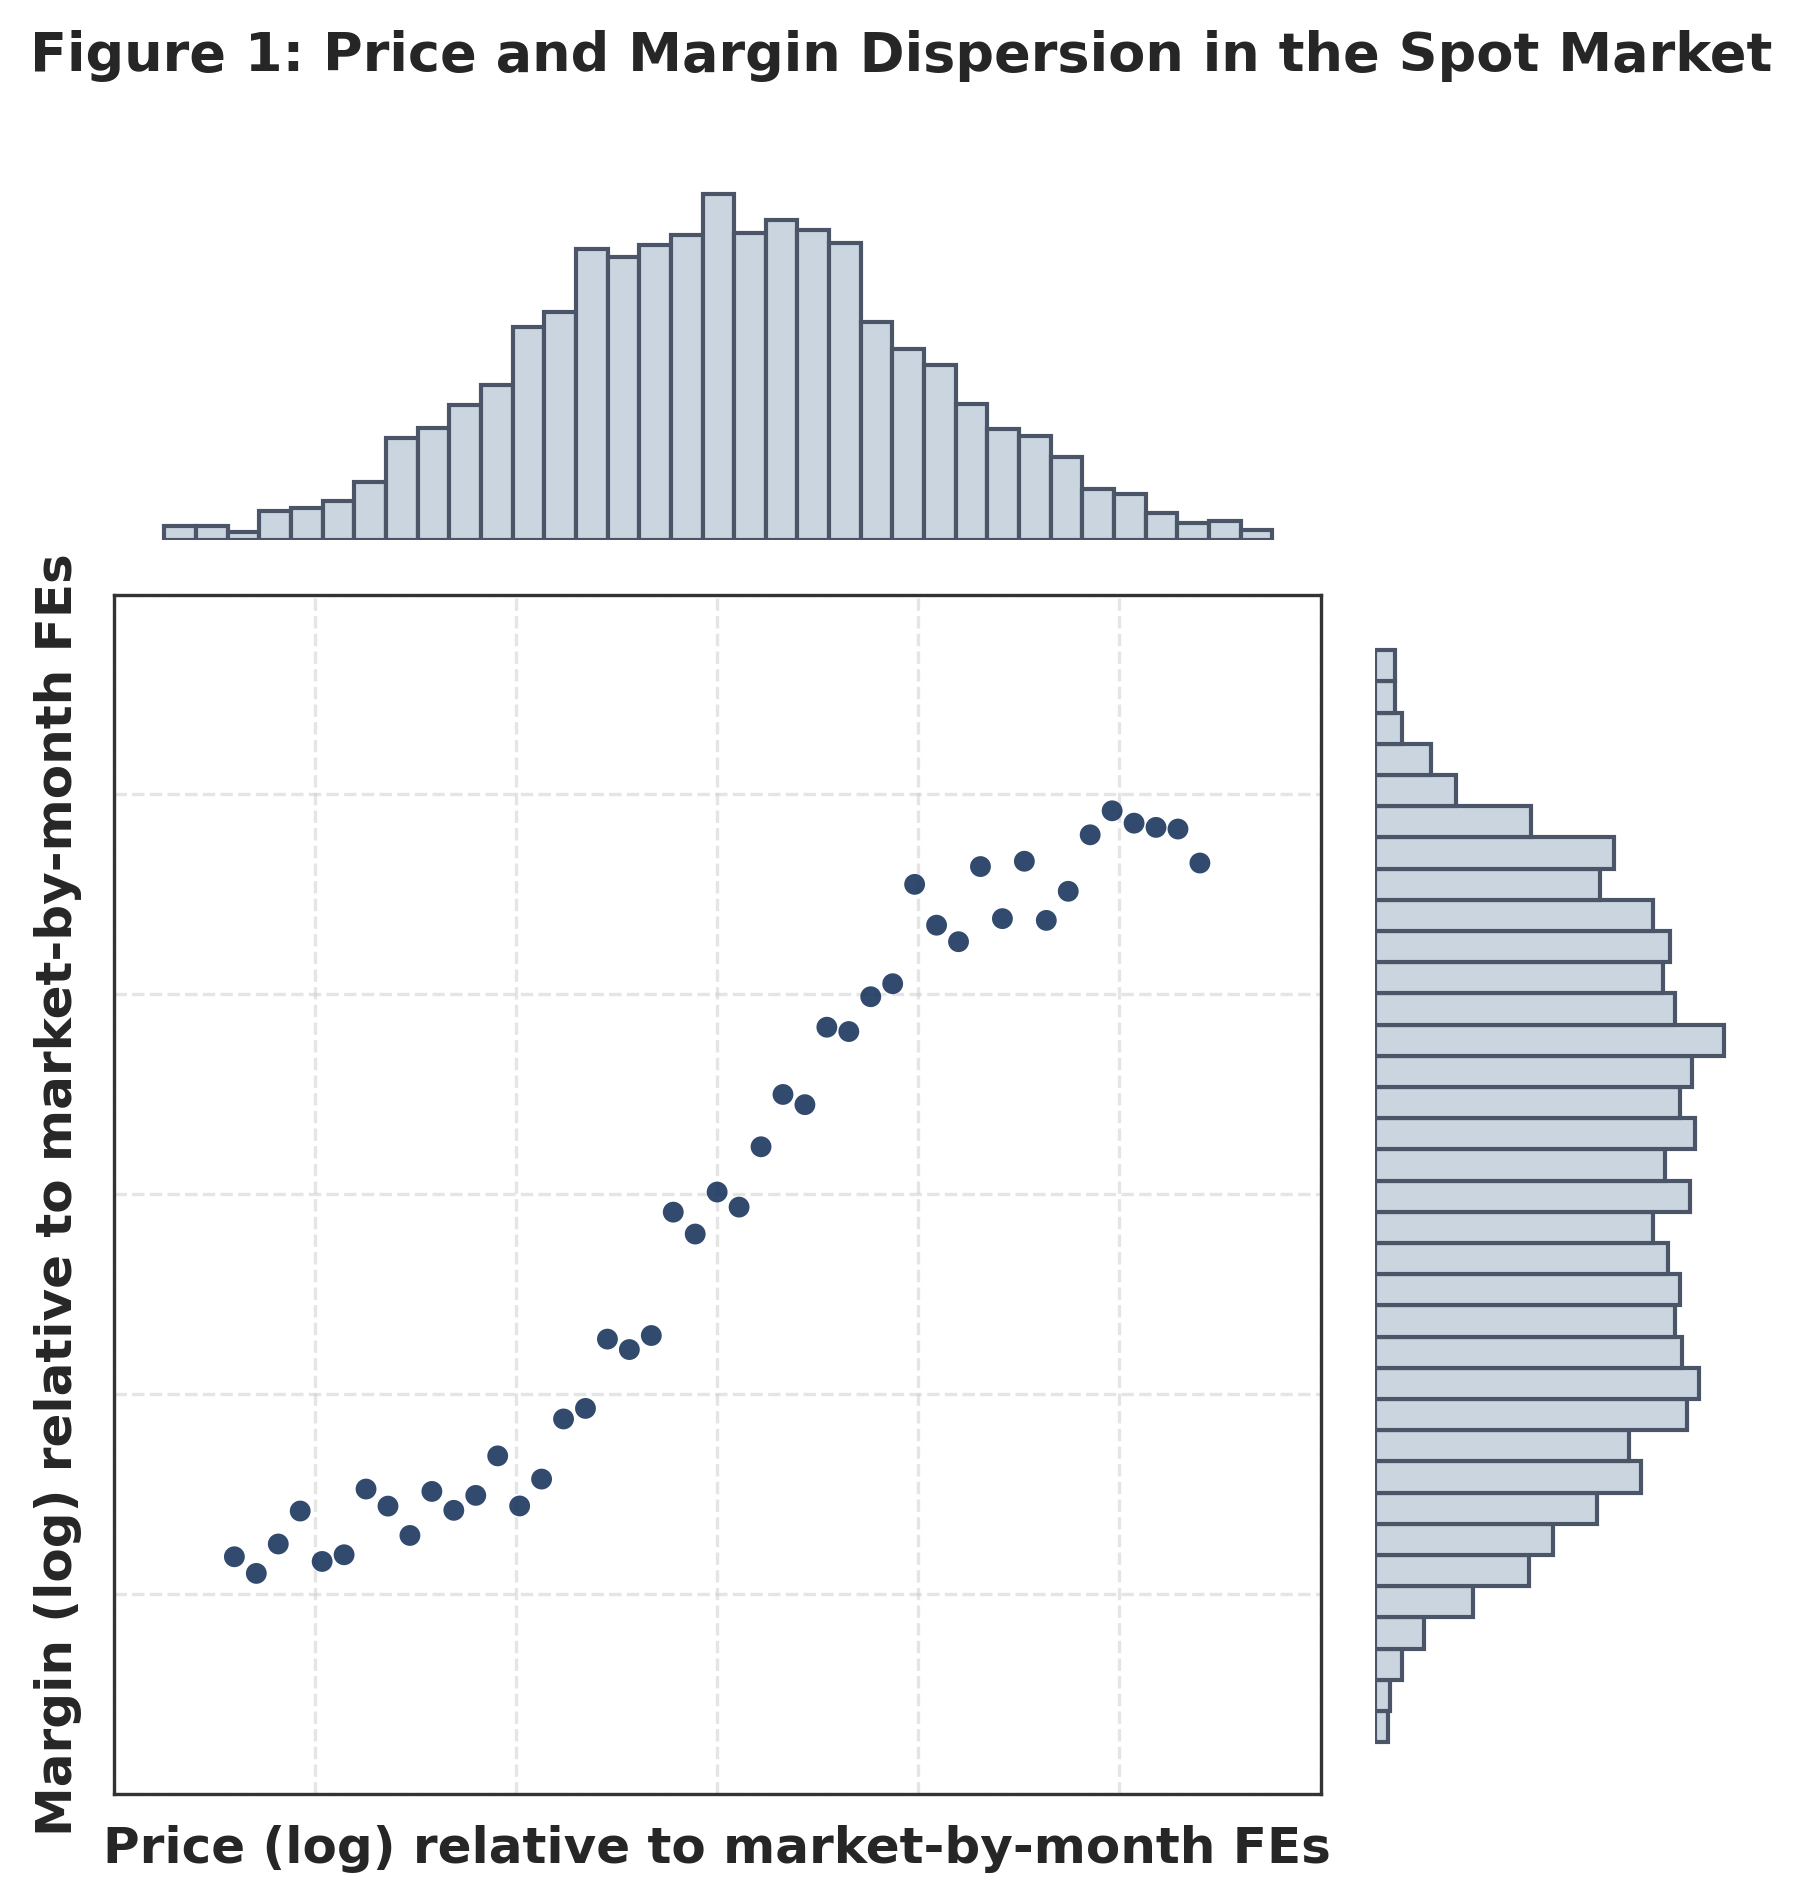
图 1:现货市场中的价格与出厂利润率离散分布 (Price and Margin Dispersion in the Spot Market →) 注:展示控制市场-月份固定效应后现货对数价格与对数利润率的联合分布及边际直方图。
【图 1 深度解析】:
• **现象特征**:横轴表示控制了纤维种类、区域和月份固定效应后的对数净价格残差,纵轴表示对应的对数出厂利润率(扣除物流运费)。在均值附近,对数价格和对数利润率的标准差均高达 12%。
• **经济学机理**:散点图呈现出清晰的单调递增 S 型分布。这证明了即使在同一月份、同一种化学浆种类的现货交易中,不同买方之间也存在巨大的意愿支付与利润率异质性。**利润率的离散性是数量合同产生经济价值的前提条件**——若所有买方利润率完全均等,卖方在现货市场分配给谁都无所谓,数量合同将无法创造任何保证价值或期权损失。
2. 经验事实 2 & 3:交易模式与物流成本的客户筛选 (Tables 3 & 4)
数据进一步验证了搜寻摩擦与物流成本的理论推论:
【实证回归核心发现汇总 (Tables 3 & 4)】 1. 交易频率差异(Table 3):合同买方平均在 90% 的月份发生交易,而现货买方仅在 55% 的月份发生交易。控制买方-市场固定效应后,同一买方在签约年份的交易概率显著高出现货年份 17 个百分点。 2. 样本切换验证:在样本期内从合同转为现货的 12 家买方中,所有买方的月度交易频率均出现明显下降,无一例外(下降幅度介于 15% 至 40% 之间)。 3. 物流成本差异(Table 4):现货买方的单位物流成本平均比合同买方高出 16%(控制市场-月份后高出 20%)。而同一买方在合同与现货状态切换时物流成本无显著变化,表明物流成本是买方的固定地理特征,而非合同专用性投资所致。 |
|---|
3. 经验事实 4:损失期权价值的经验实证 (Figure 2)
根据命题 1,若不存在期权损失(即事后状态完全可缔约),则最低合同利润率与最低现货利润率应处处相等。作者对这一推论进行了直接检验。
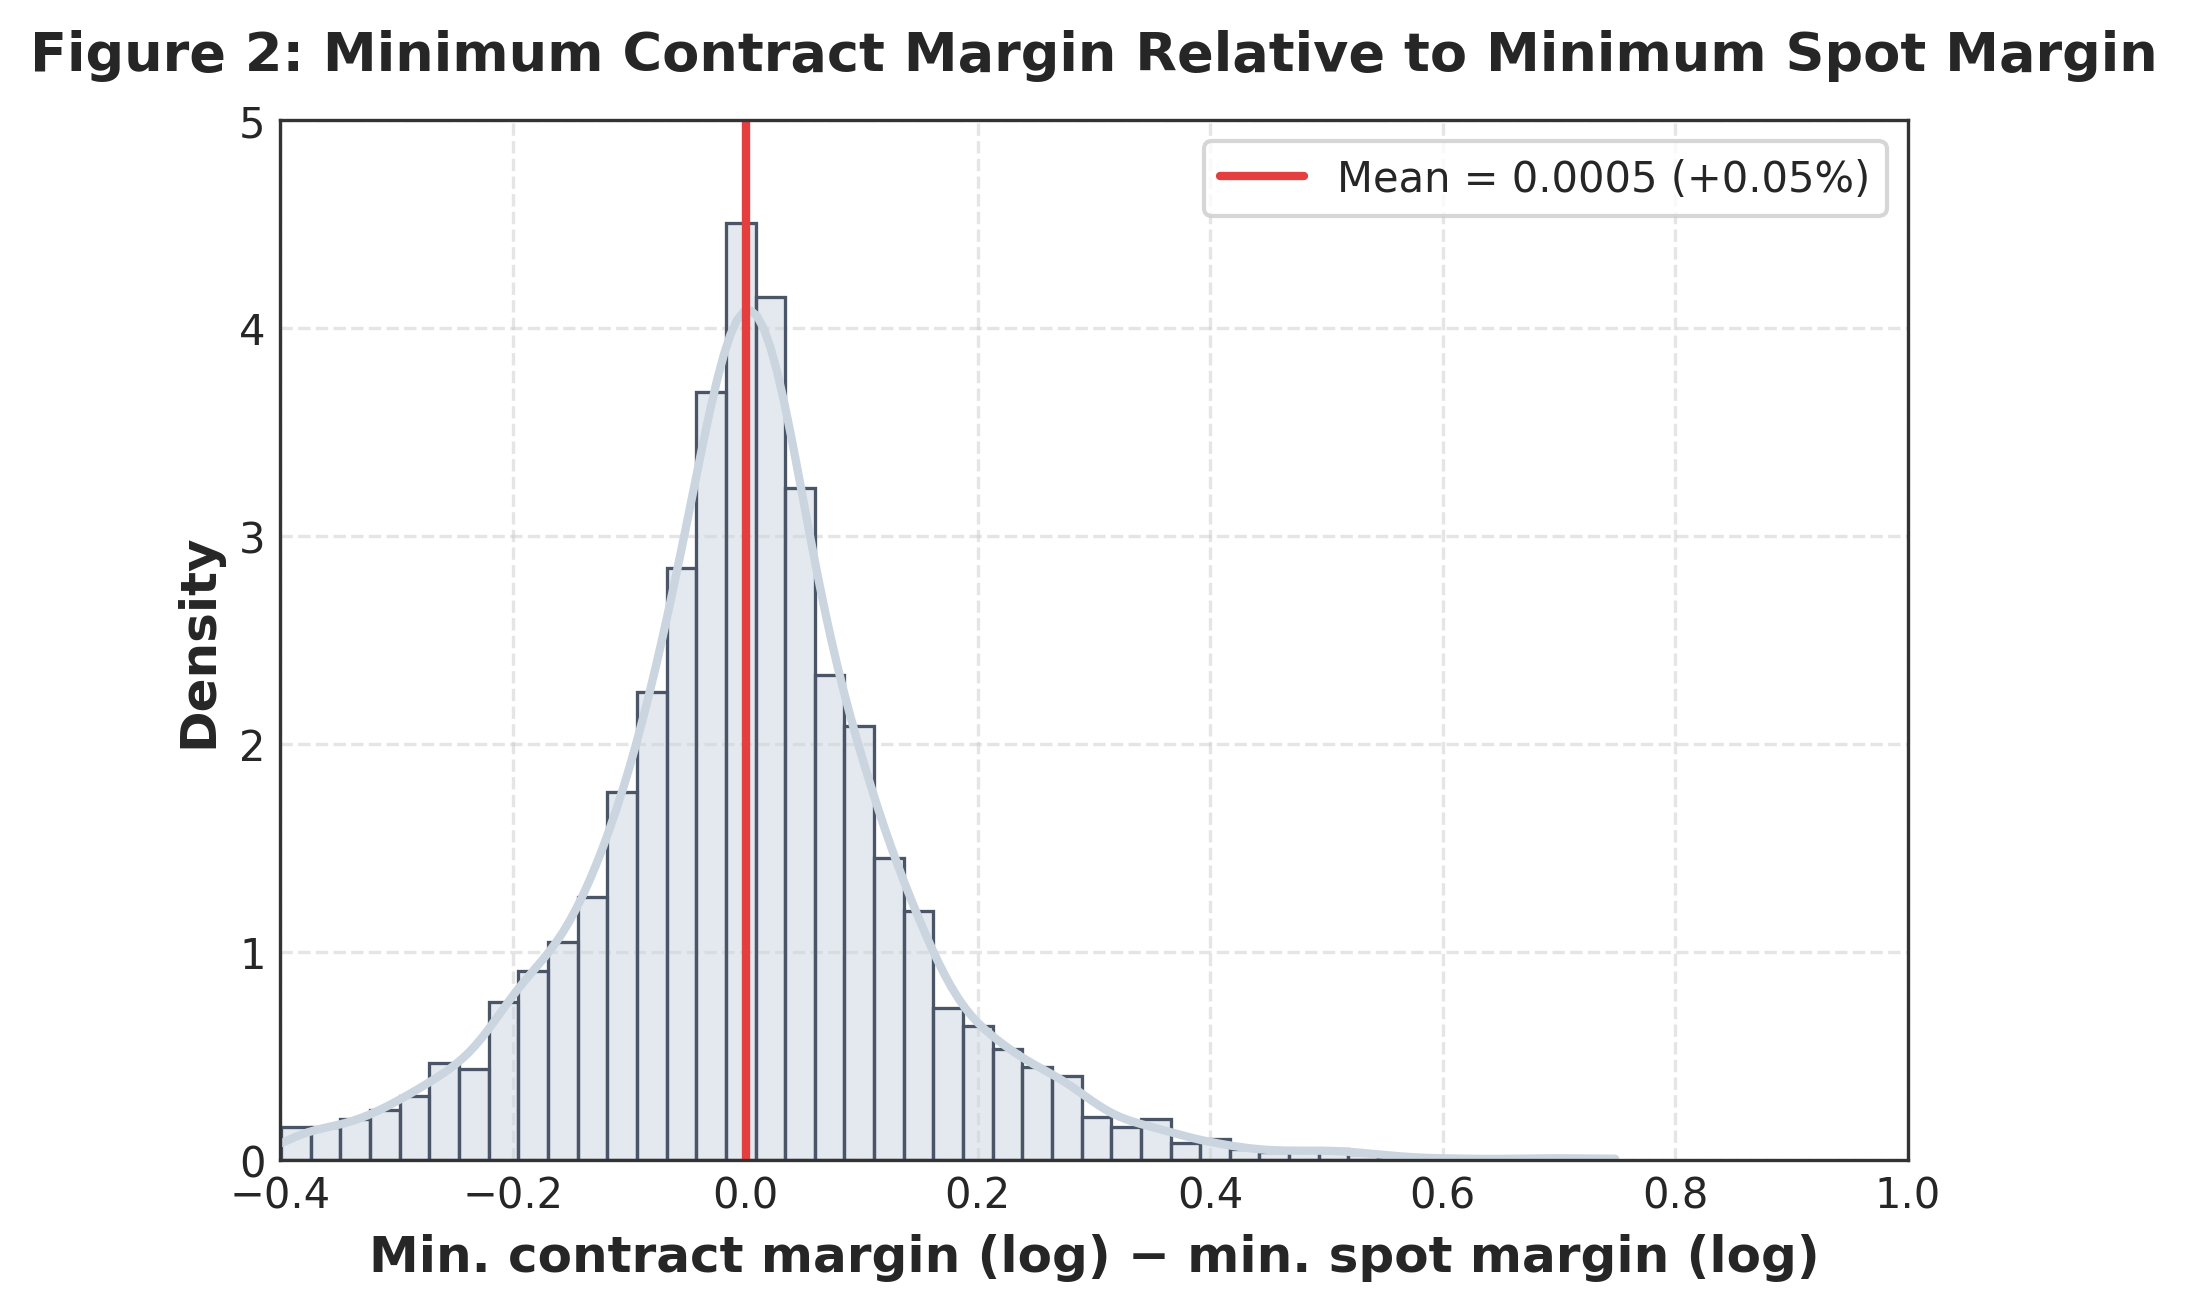
图 2:最低合同出厂利润率相对于最低现货出厂利润率的分布 (Minimum Contract vs. Spot Margin) 注:图中红线位于均值 0.0005(即 0.05% 的平均差异),但分布标准差高达 12%,存在显著的离散偏离。
【图 2 深度解析】:
• **均值检验与理论吻合**:实证计算显示,最低对数合同利润率减去最低对数现货利润率的样本均值仅为 0.0005(仅相差 0.05%),在统计上与 0 完全无法区分。这强有力地支持了模型的均衡无套利条件(命题 1 第 3 点)。
• **离散度证实期权损失**:然而,该差值的月度分布呈现出宽泛的钟形形态,标准差高达 12%。在现货暴涨月,现货最低利润率远高于合同最低利润率(差值为负);在现货萧条月,合同最低利润率则显著高于现货。**这种事后两端的频繁偏离,正是“损失期权价值”真实存在的铁证**。
4. 结构参数估计结果:搜寻摩擦与议价力 (Figure 3 & Table 5)
下表汇总了结构化模型的全套参数估计值:
| 结构参数名称 | 参数符号 | 估计点值 (标准误) | 经济学解释与理论含义 |
|---|---|---|---|
| 现货平均匹配概率 | 0.66 (0.06) | 显著低于1.0,证实搜寻与物流摩擦极为显著 | |
| 合同买方现货匹配率 | 0.68 (0.05) | 大客户与长协客户具备略高的反事实接触率 | |
| 现货买方现货匹配率 | 0.65 (0.06) | 中小现货客户搜寻摩擦更严重 | |
| 买方纳什议价权重 | 0.29 (0.003) | 卖方具备71%的议价力,符合寡头卖方市场特征 | |
| 现货需求容量方差 | 0.43 (0.07) | 现货买方月度采购量波动较小 | |
| 合同需求容量方差 | 1.83 (0.04) | 合同买方采购绝对规模大,但变异系数更低 | |
| 合同选择残差方差 | 0.86 (1.98) | 包含动态声誉与不可观测缔约摩擦 |
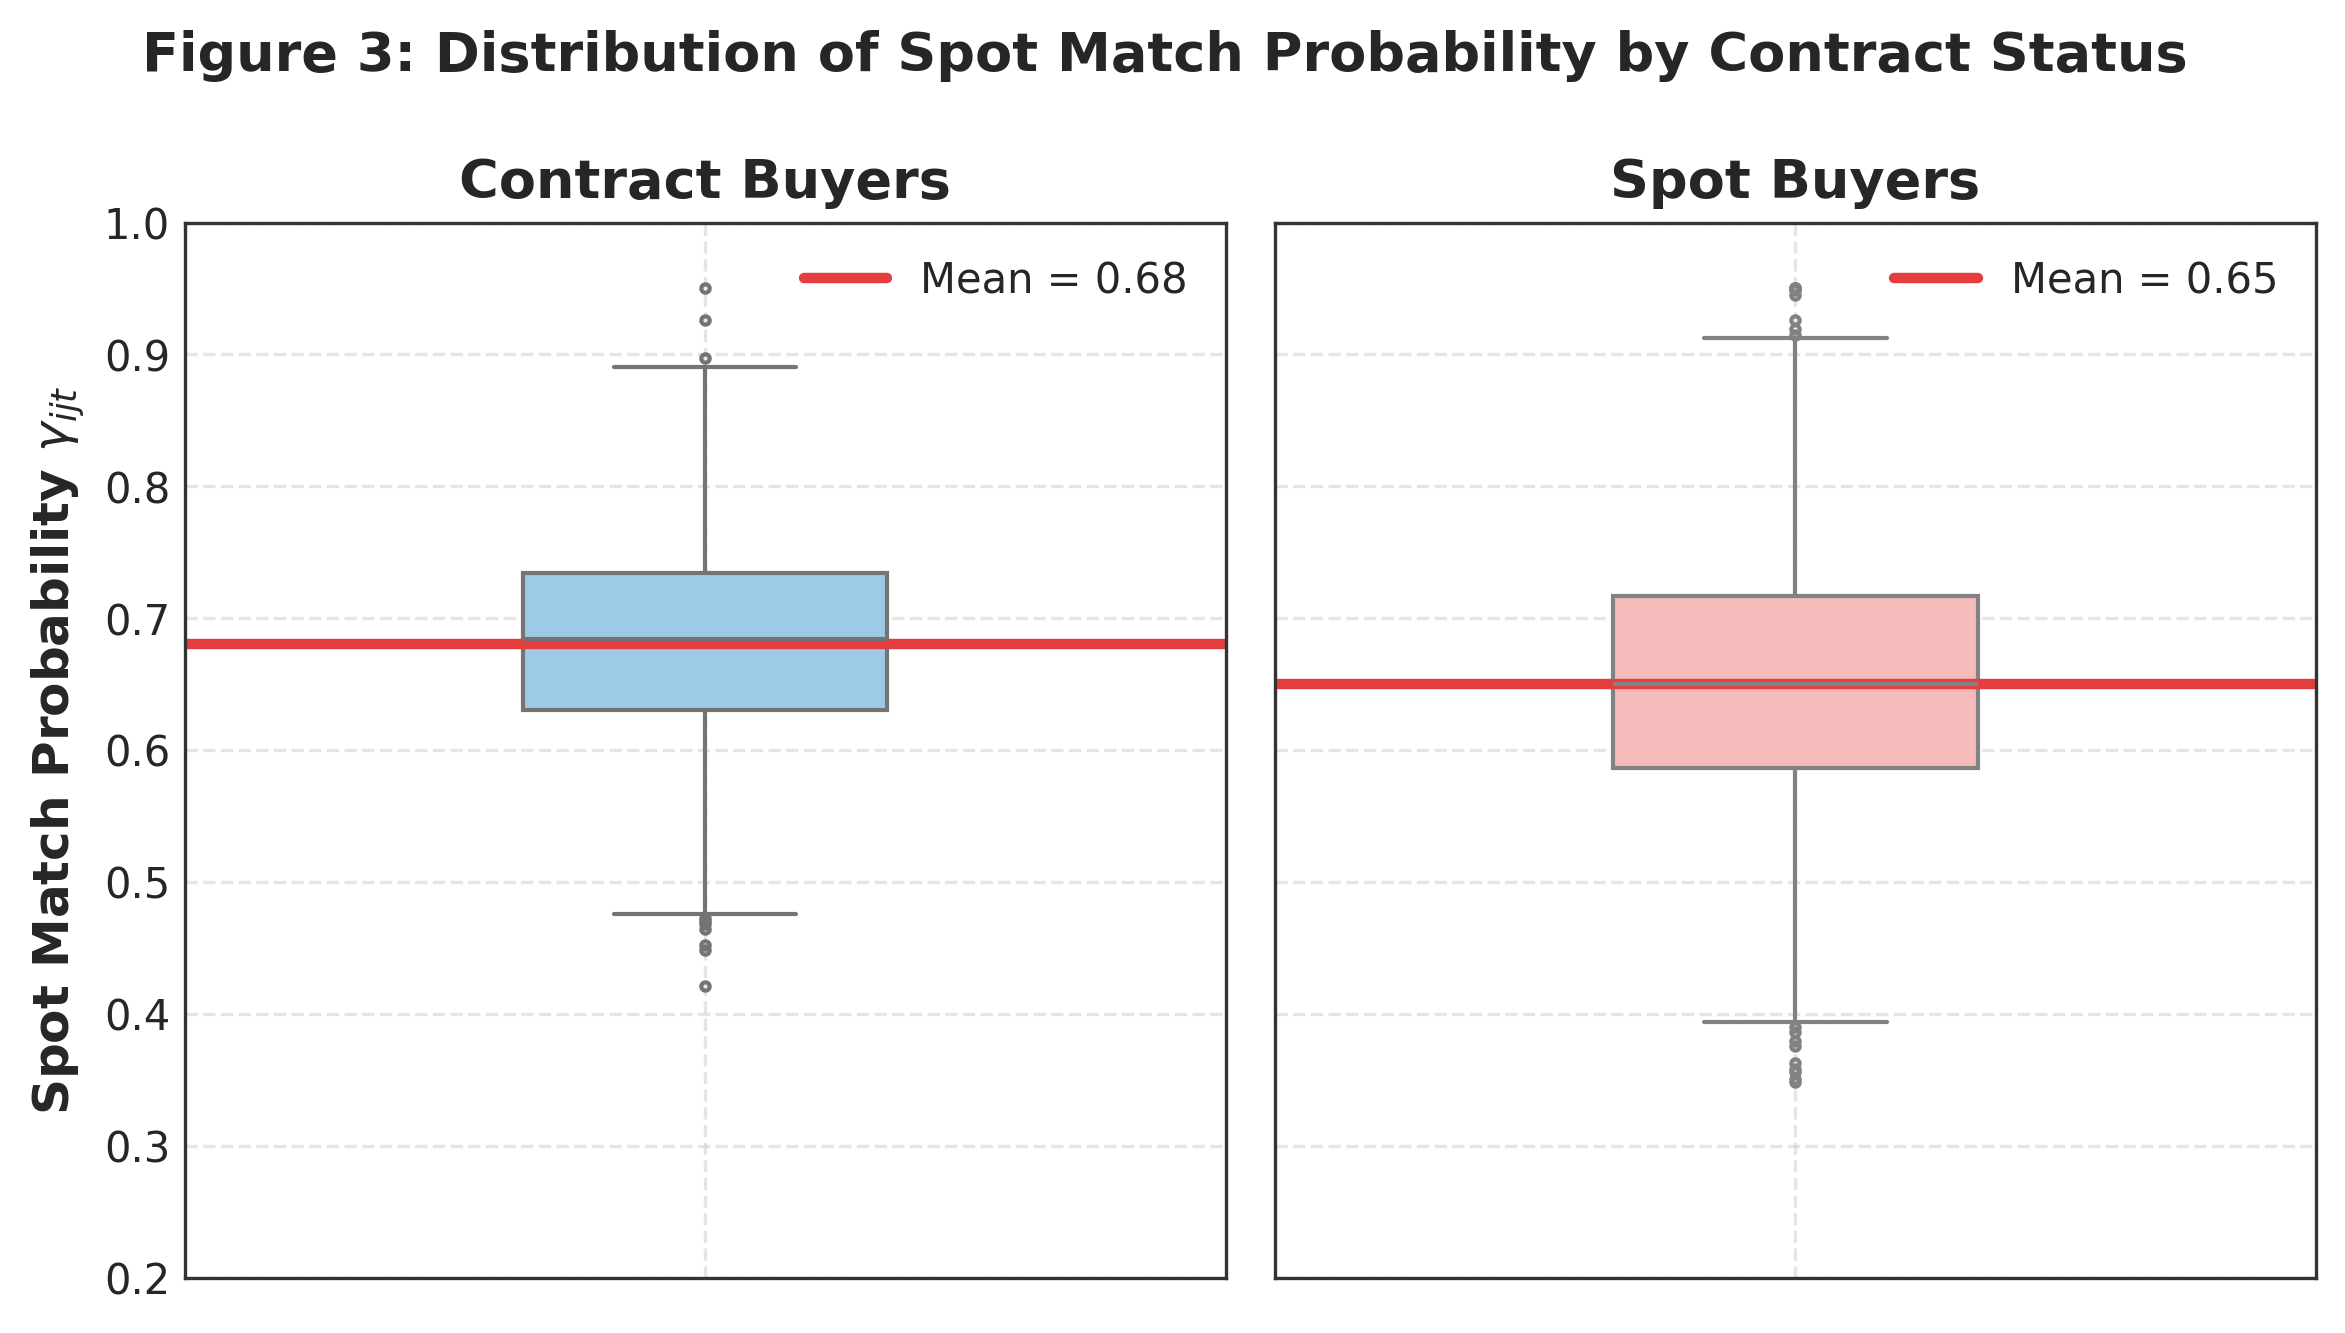
图 3:按合同状态划分的现货匹配概率分布 (Spot Match Probability by Contract Status) 注:箱线图展示合同买方(均值0.68)与现货买方(均值0.65)的月度现货匹配概率分布。
【图 3 深度解析】:估计结果证实,全市场平均现货匹配概率仅为 0.66(95% 置信区间严格排除了 1.0)。这意味着在任意月份,卖方平均只能与 66% 的现货买家建立有效联系。相比于现货实际成交概率(55%),0.66 表明卖方确实在联系到的买家中进行了一定程度的择优筛选,但由于匹配率不足,其挑选空间受到严重制约。
5. 数量合同价值测算与双重力量解构 (Figure 4 & Table 6)
基于估计的结构参数,作者通过蒙特卡洛高维积分,测算了每份数量合同带来的真实经济价值。
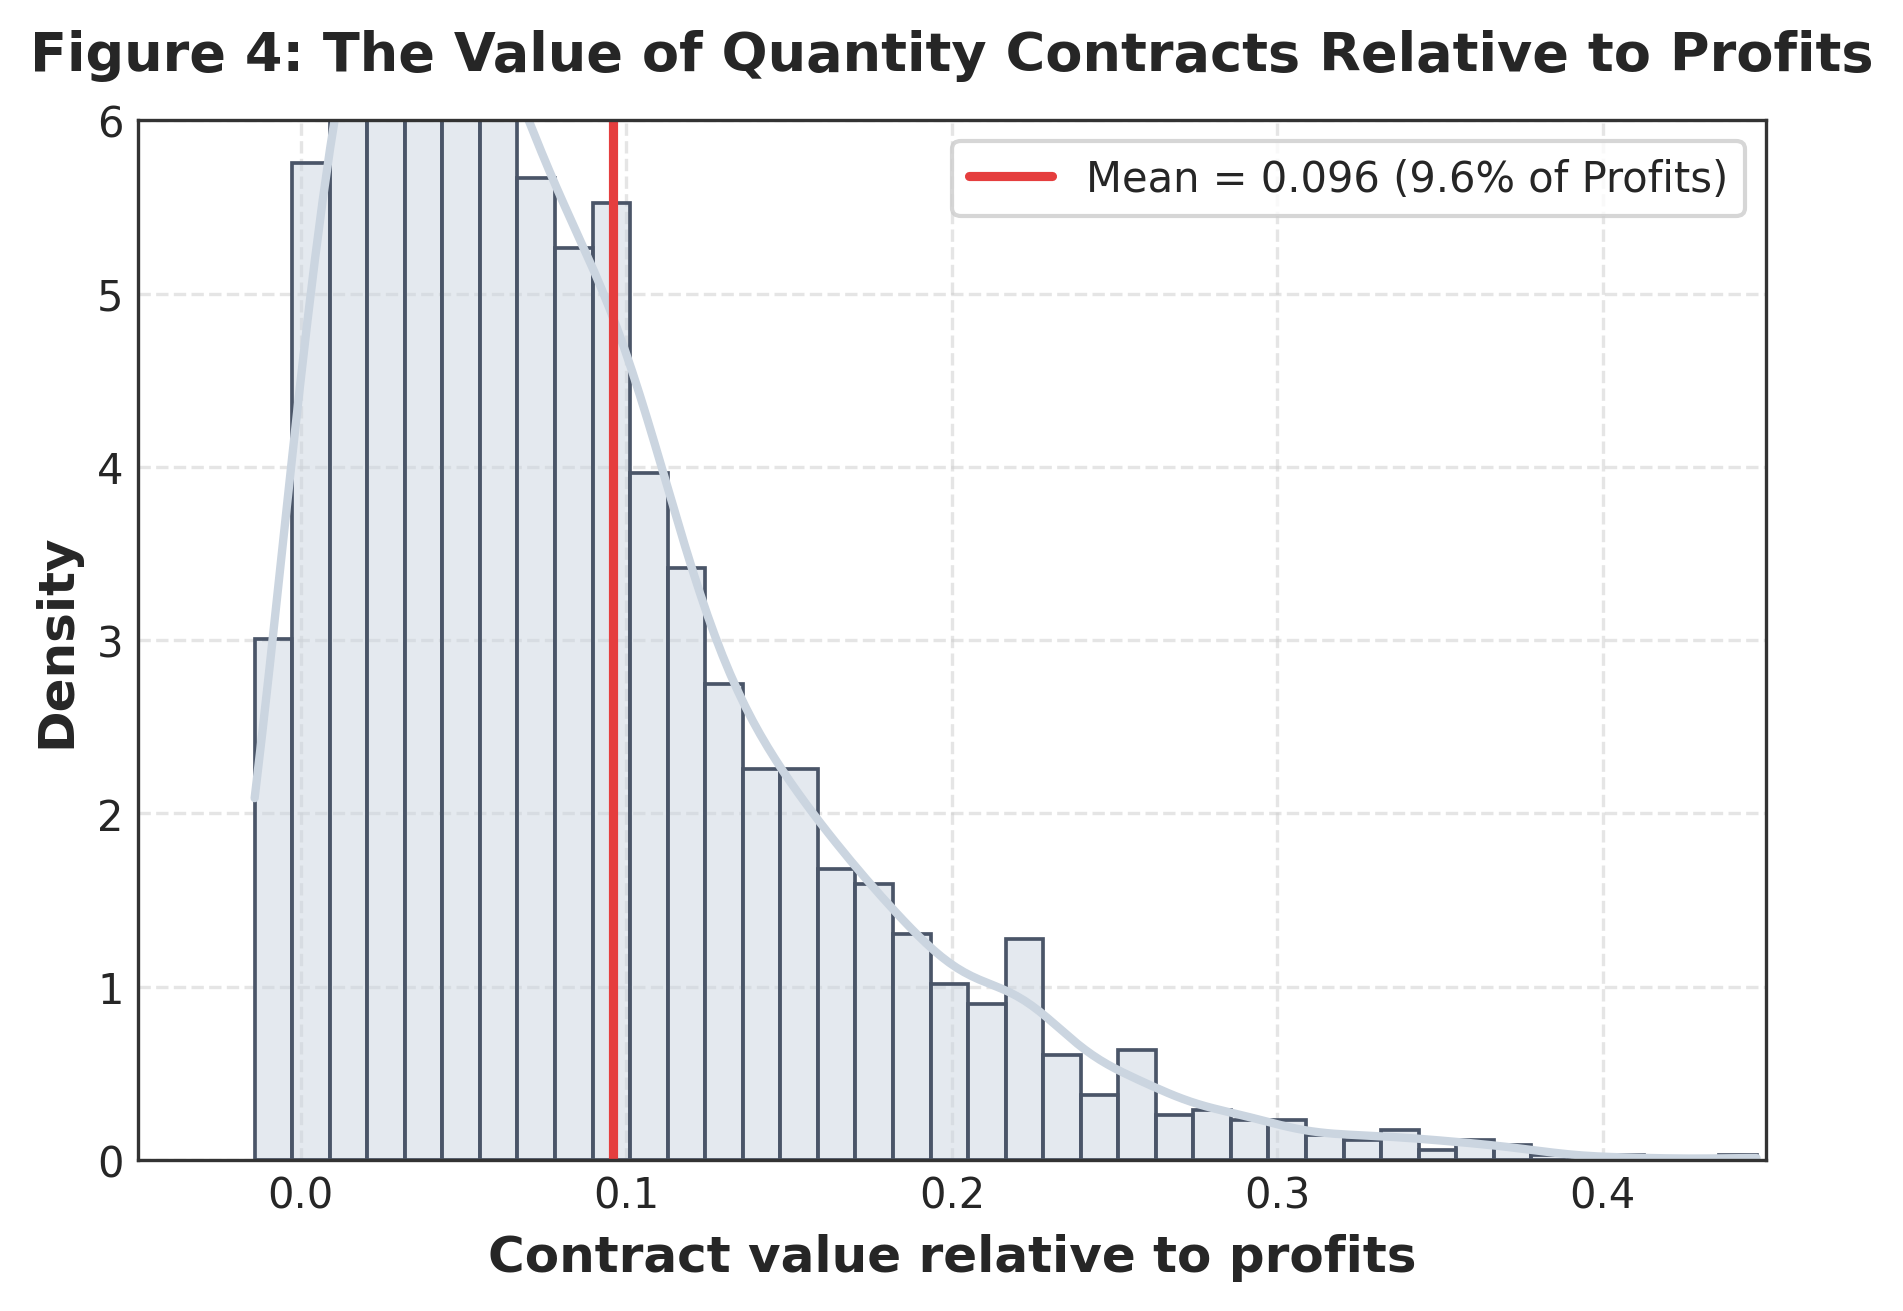
图 4:数量合同价值相对于企业利润的分布 (Value of Quantity Contracts Relative to Profits) 注:红线为样本均值 0.096(即合同平均价值等于该交易流动利润的 9.6% ~ 10%)。
| 价值分解指标 | 样本量 N | 均值 Mean | 标准差 SD | 中位数 Median | 75分位数 P75 |
|---|---|---|---|---|---|
| 数量合同净价值 (V_i) | 300 | 0.096 (9.6%) | 0.117 | 0.051 (5.1%) | 0.183 (18.3%) |
| 保证价值 (V_{it}^A) | 300 | 0.411 (41.1%) | 0.178 | 0.386 (38.6%) | 0.531 (53.1%) |
| 损失期权价值 (V_{it}^O) | 300 | 0.089 (8.9%) | 0.095 | 0.068 (6.8%) | 0.104 (10.4%) |
| 保证价值权重 (1 - \gamma) | 300 | 0.316 (31.6%) | 0.152 | 0.278 (27.8%) | 0.442 (44.2%) |
【图 4 与表 6 深度解析】:
1. **合同净价值显著为正**:对于合同买方,82% 的合同创造了净正向经济价值,平均合同价值达到交易利润的 **9.6%(约 10%)**。在反事实情景下,若完全废除数量合同而强制所有买方在现货市场交易,卖方的总利润将暴跌 **29%**。
2. **保证价值的巨大支撑**:保证价值平均高达利润的 **41.1%**。这意味着如果大客户违约不交易,卖方在现货市场上只能挽回不到一半的损失(因为现货替代买方的支付意愿更低或无法匹配)。
3. **期权损失的实质性削减**:损失期权价值平均达到利润的 **8.9%**。如果卖方能够在事后状态发生后自由重置配额(消除期权损失),合同的平均价值将从 9.6% 跃升至 **15%**——换言之,**期权损失吃掉了合同潜在价值的 55%((15% - 9.6%)/9.6% ≈ 55%)**!
6. 比较静态与市场反事实模拟 (Figures 5, 6 & 7)
作者进一步利用结构模型模拟了搜寻摩擦改善对市场契约形态与企业总利润的宏观冲击。
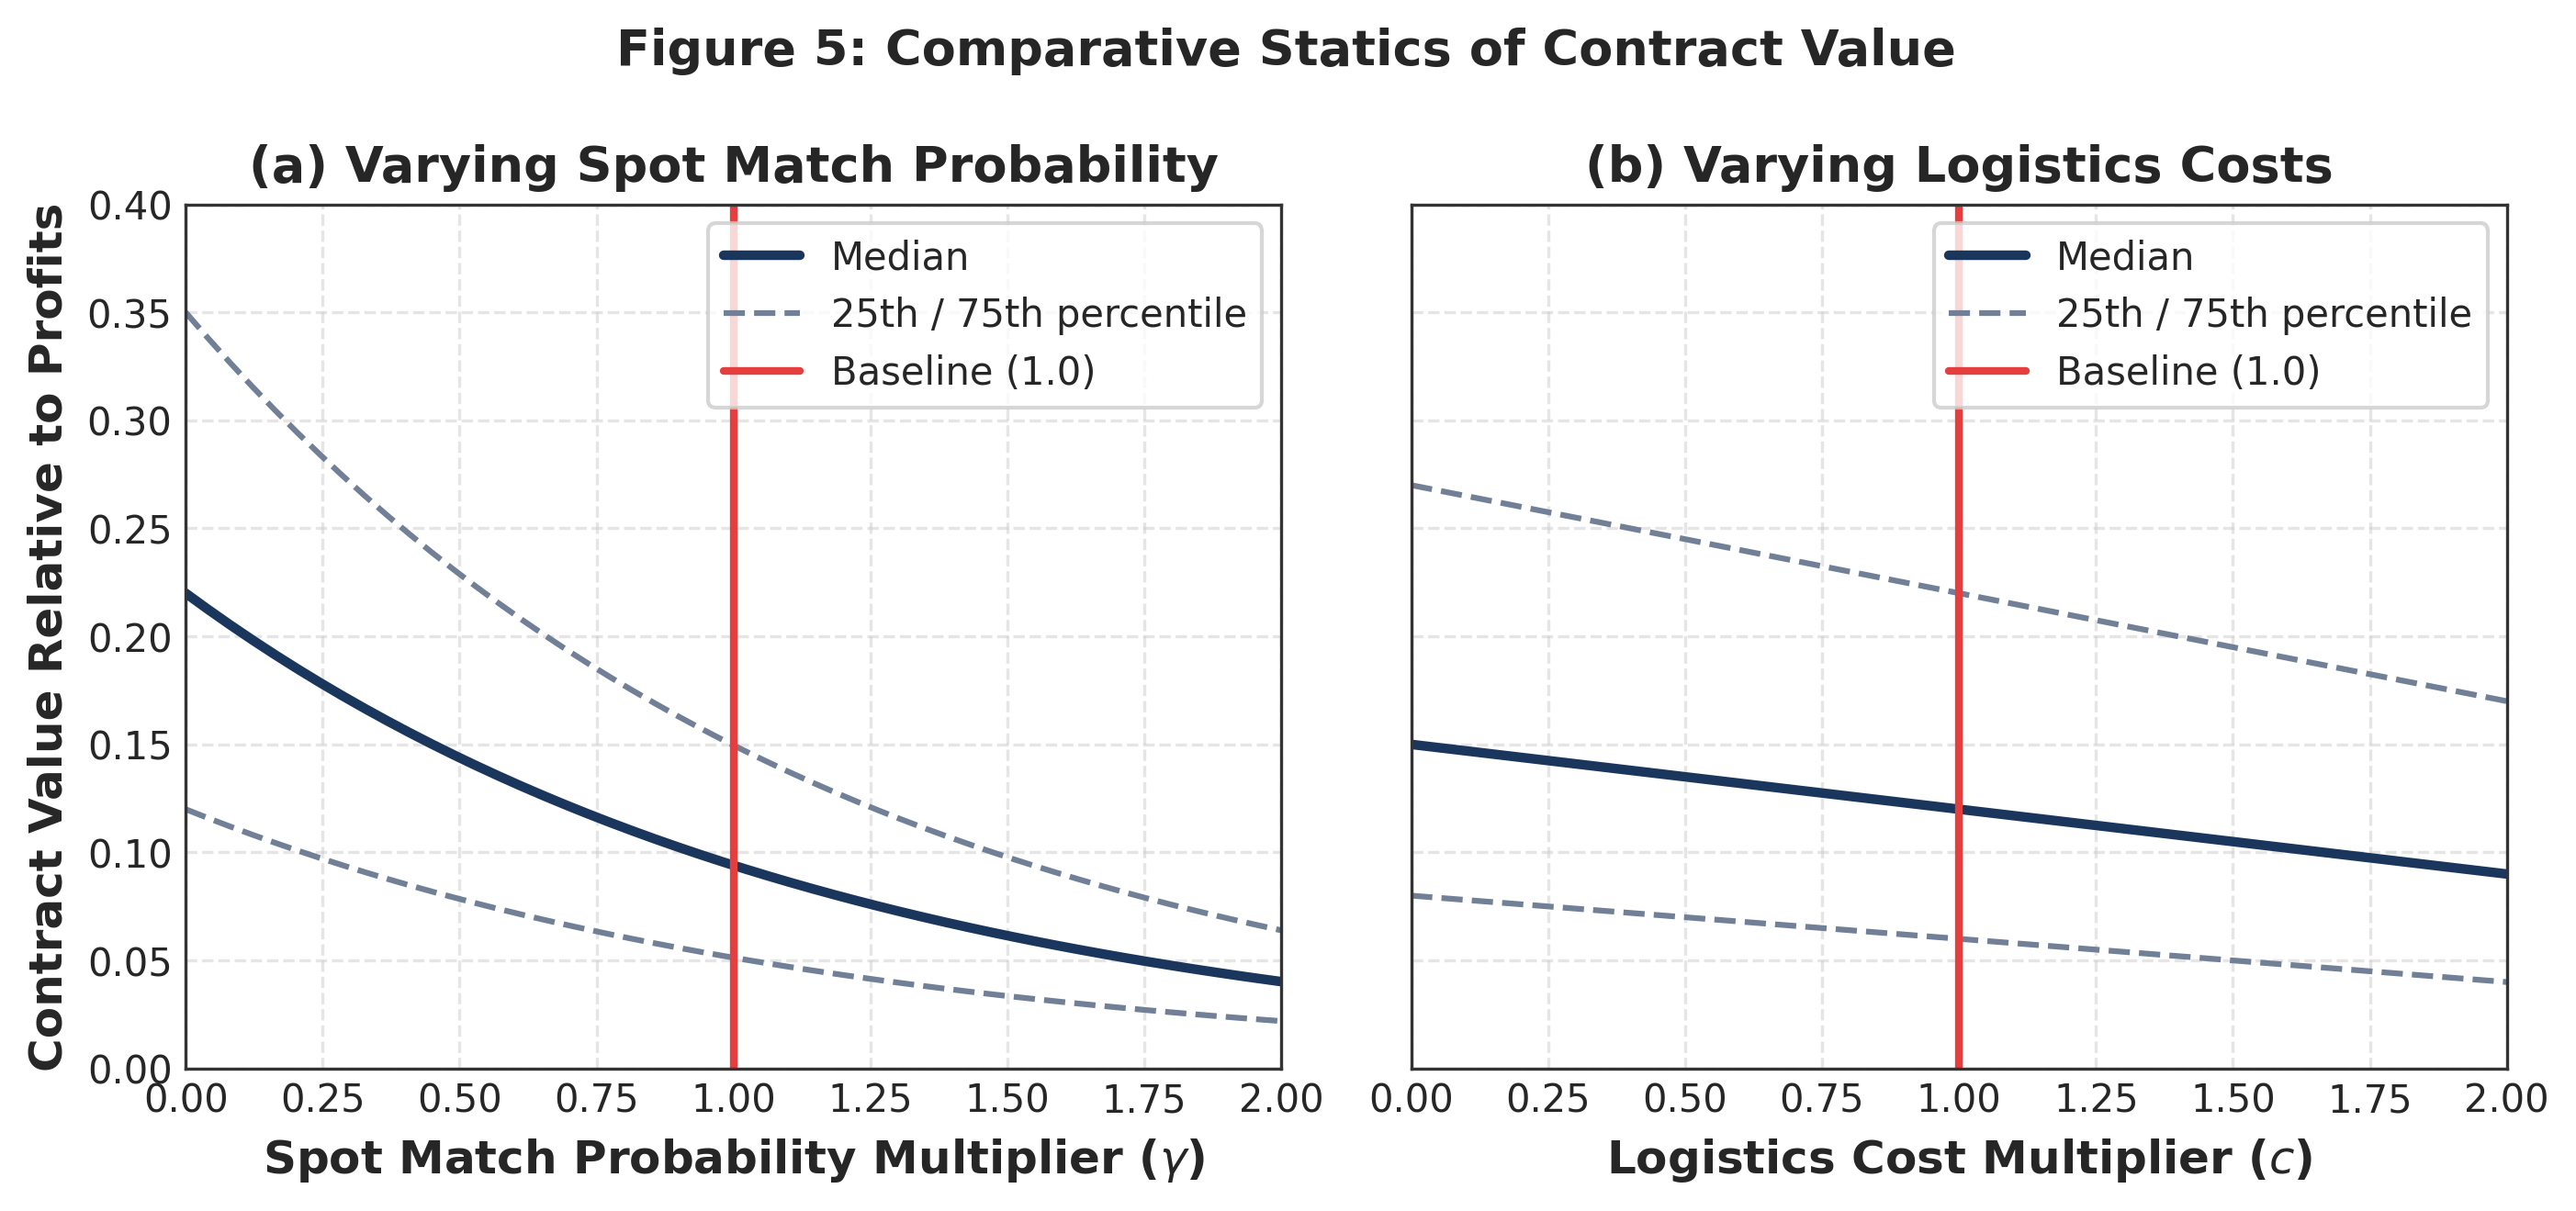
图 5:合同价值关于现货匹配概率与物流成本的比较静态分析 (Comparative Statics of Contract Value) 注:左图为现货匹配概率乘数;右图为物流成本乘数;红线为基准设定(1.0)。
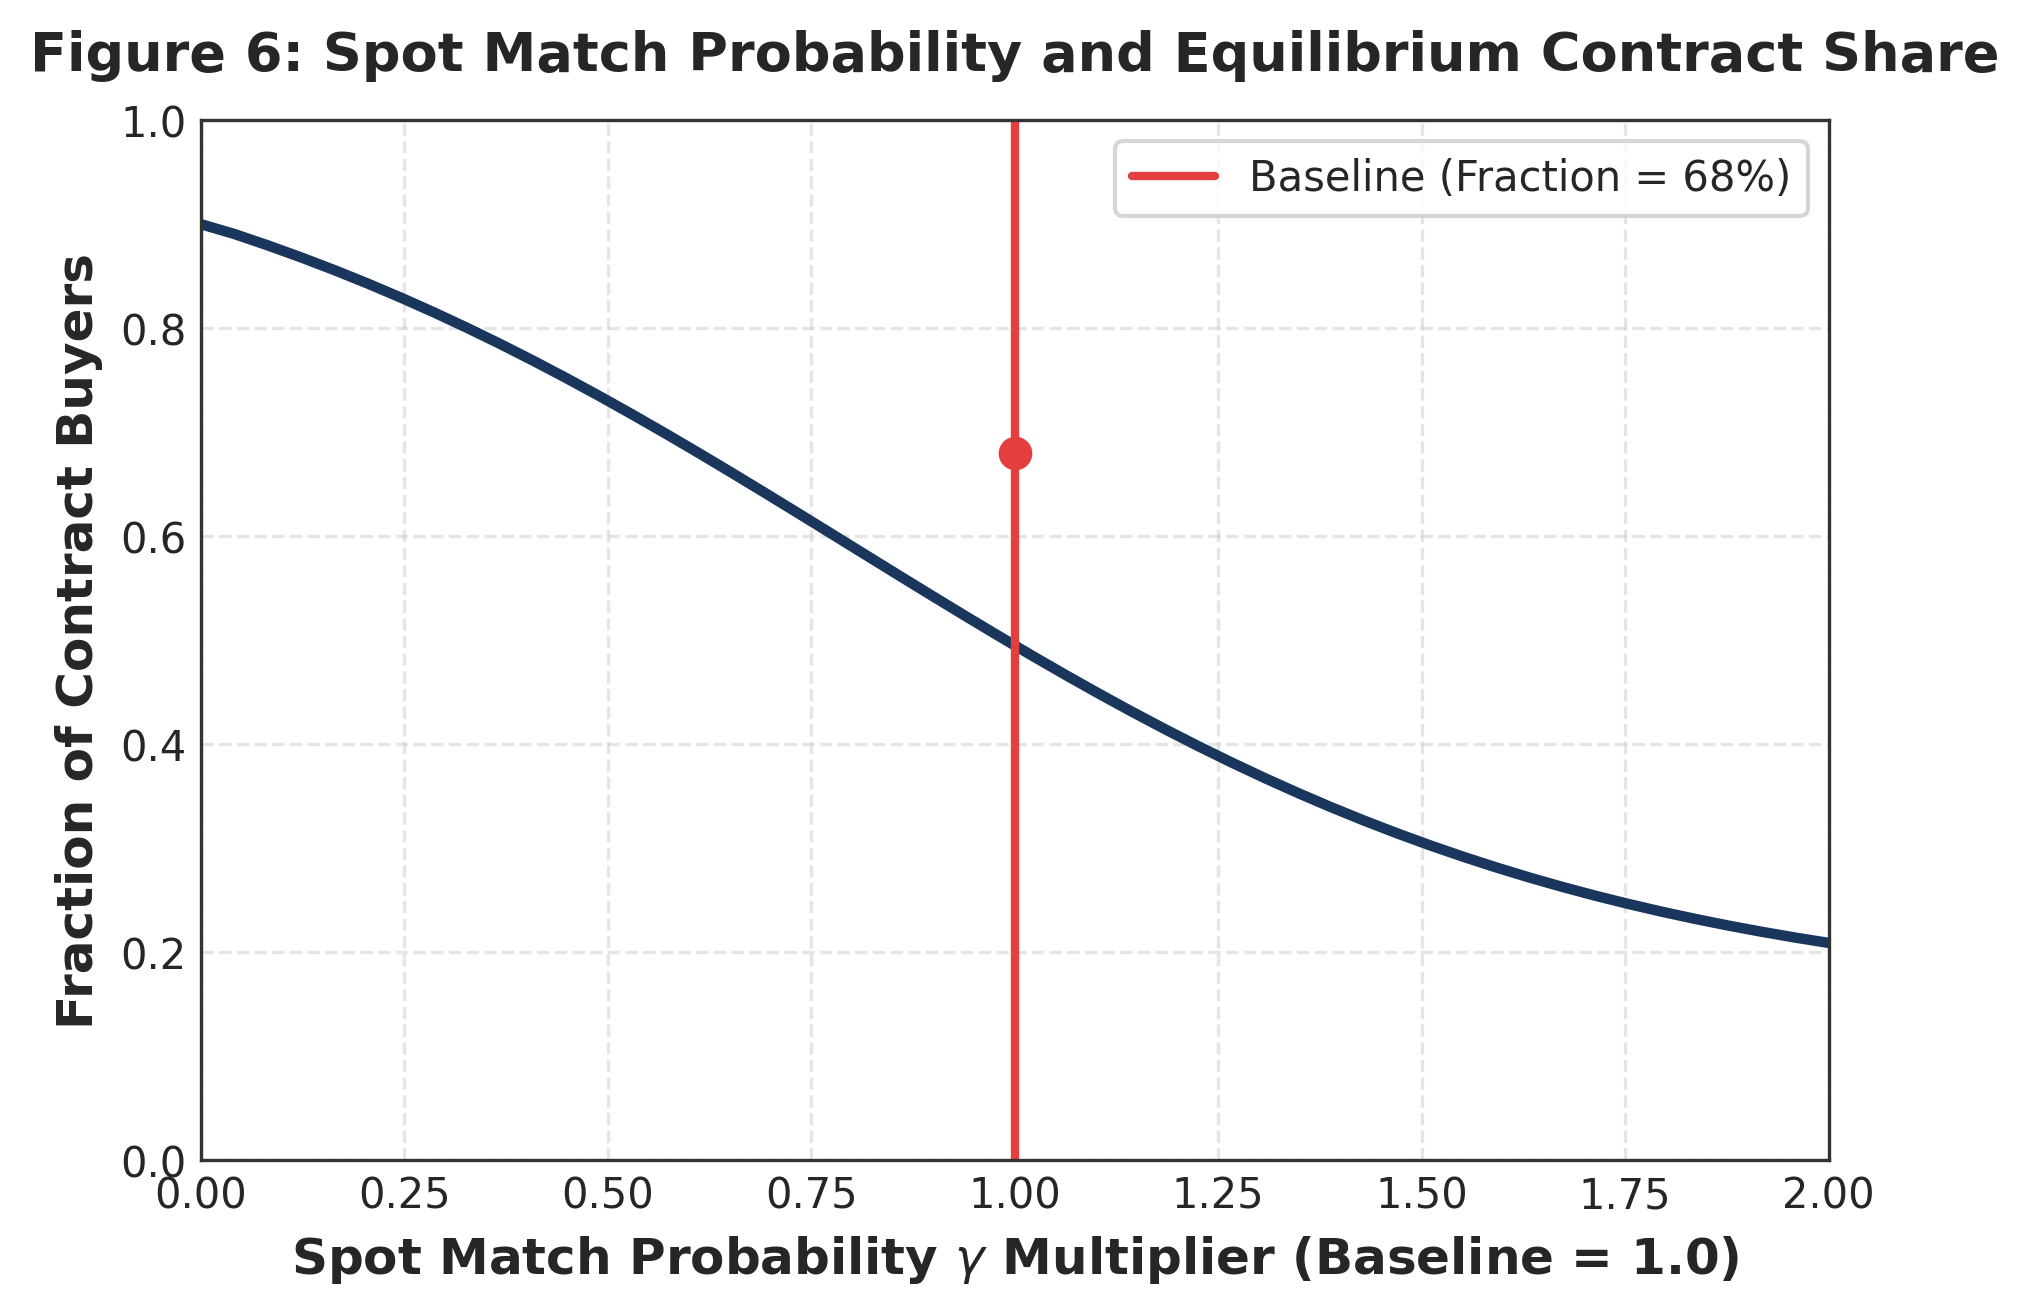
图 6:现货搜寻匹配概率改善对均衡合同买方比例的冲击 (Spot Match Probability and Contract Share) 注:随着现货搜寻摩擦消除( 及更高),签约买方比例从基准的 68% 急剧下降至 19%。
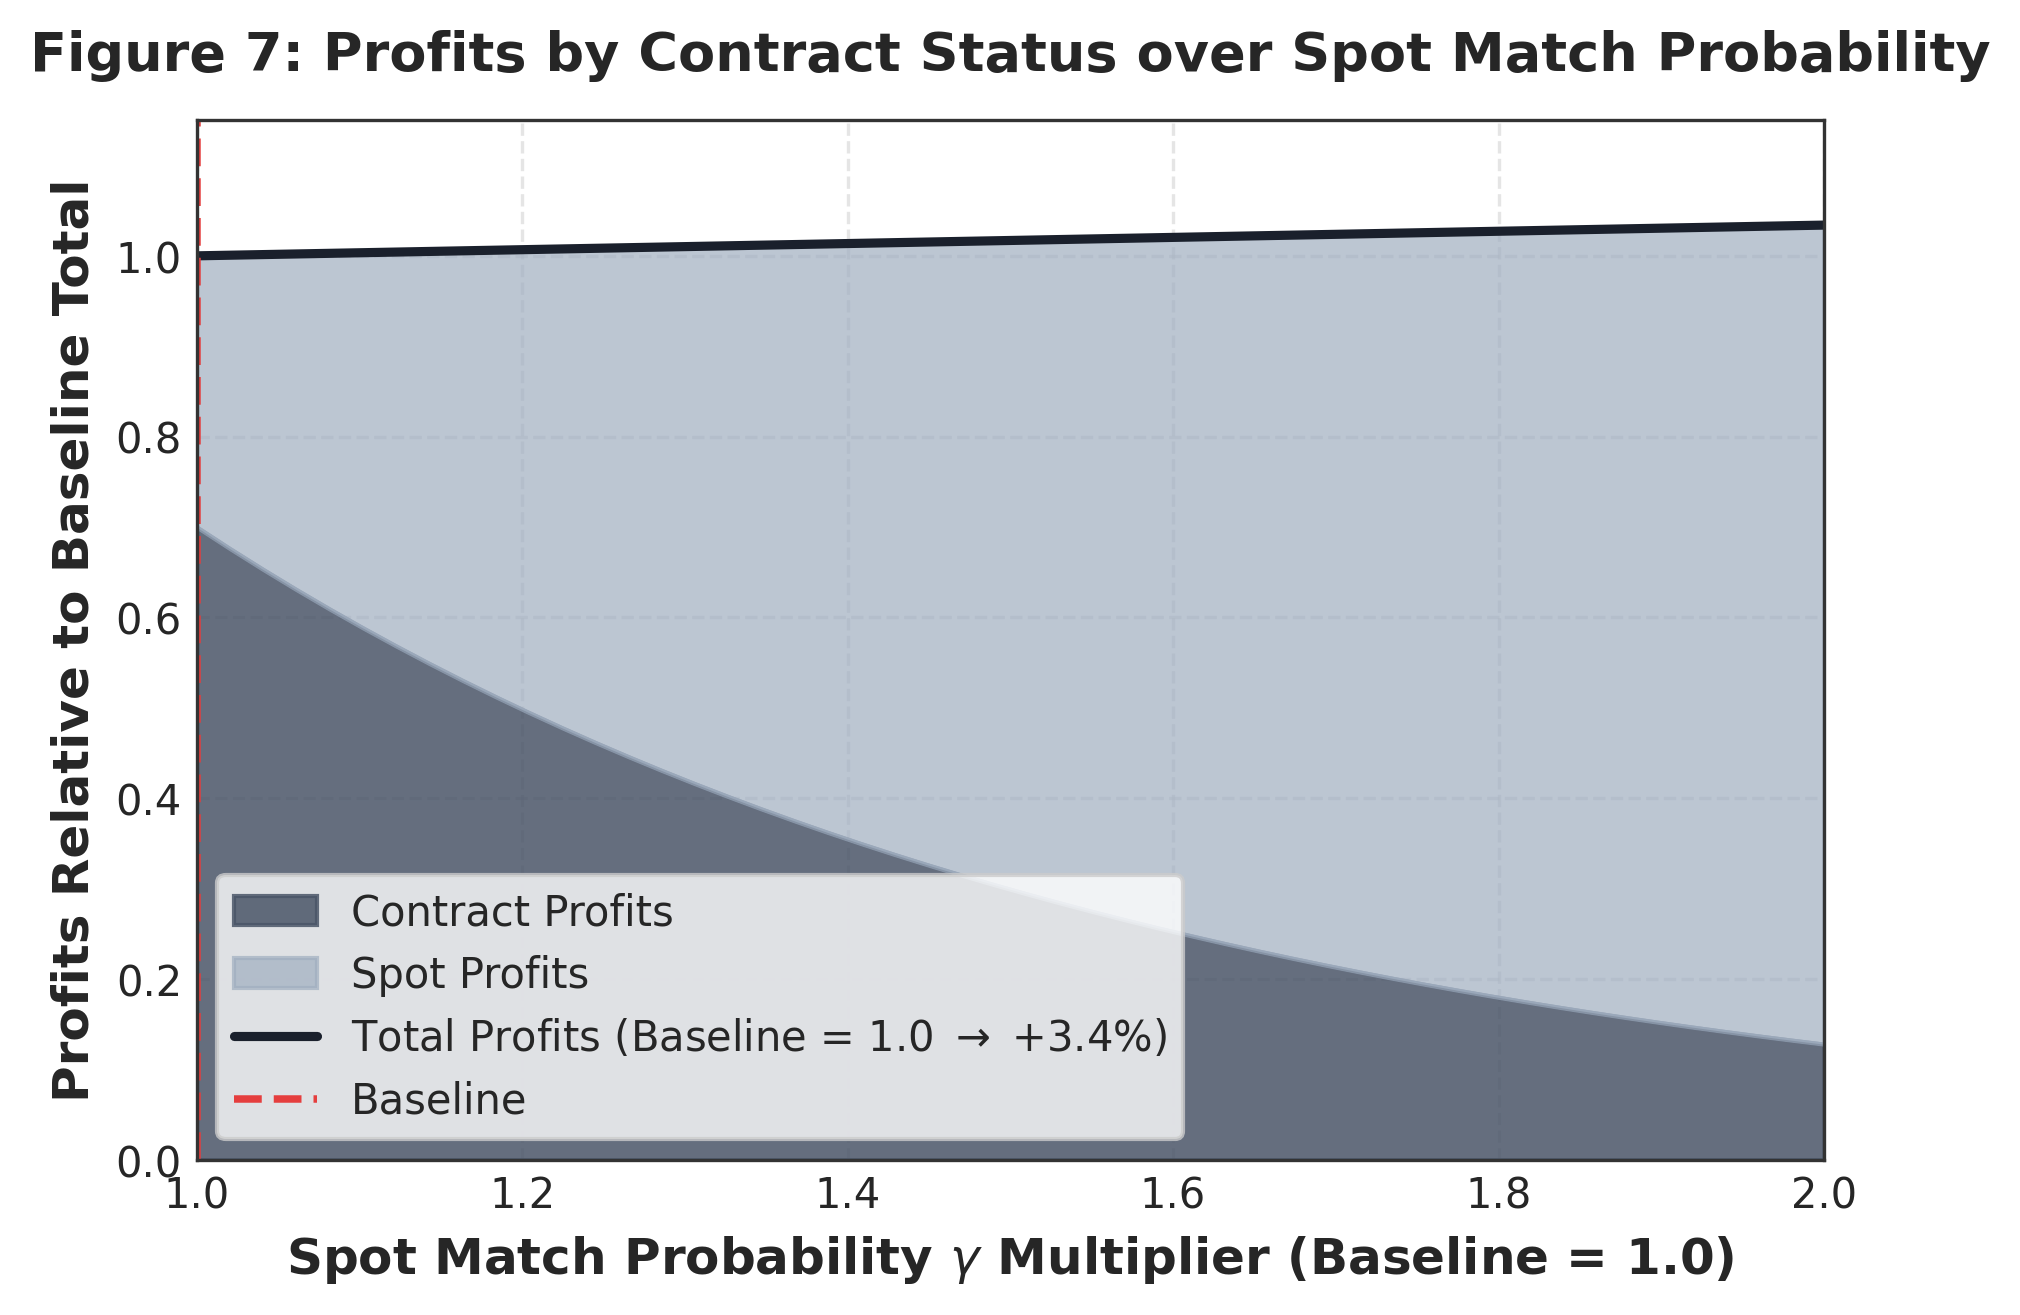
图 7:按合同与现货划分的利润随现货匹配概率的变化 (Profits by Contract Status over ) 注:随着现货匹配率翻倍,合同利润暴跌 82%,但现货利润激增完全弥补并驱动总利润增长 3.4%。
【图 5、图 6 与图 7 深度解析】:
• **搜寻摩擦的敏感性(图 5a)**:现货匹配概率 每增加 10%,数量合同的平均价值将大幅下降 **26%**。当现货搜寻变得极为容易时,锁定长协的必要性荡然无存。
• **物流成本的敏感性(图 5b)**:单位物流成本每上升 10%,合同价值下降 **3%**。这印证了运费越昂贵的偏远客户,签订数量合同的经济合理性越弱。
• **长协份额的结构性瓦解(图 6)**:当技术进步(如数字化撮合平台)使得全市场搜寻概率大幅提升时,企业内生选择签订合同的比例从基准的 68% 骤降至 19%,市场自发向现货化转型。
• **利润结构的置换与增厚(图 7)**:若卖方投资于数字化物流网络使现货接触率翻倍,合同利润虽然萎缩 82%,但现货市场的高效调配使得卖方总利润提升 **3.4%**。这为企业评估供应链数字化投资回报提供了精准的量化依据。
六、模型理论拓展与稳健性分析
1. 数量合同对买方供货稳定性(Reliability)的内生价值
在主模型中,卖方为风险中性。然而,由于现货市场的边际收益递减(卖方先卖给最高利润买家,剩余现货越多,边际单位价格越低),**卖方的总利润函数关于总合同数量 呈现出严格的内生凹性(Endogenous Concavity)**。
这意味着,即使卖方自身风险中性,它在客观上也极度厌恶合同采购量的剧烈波动。实证数据显示,在控制了企业规模后,**合同买方的月度采购量变异系数(CV)比同等规模的现货买方低 9%**。
反事实模拟显示:如果数量合同能够帮助买方平滑仓储并将采购量变异系数降低 9%,则**数量合同的平均价值将从利润的 10% 跃升至 27%**!这表明诱导买方稳定采购是数量合同的第二大核心价值源泉。
2. 数量合同对市场均衡价格离散度(Price Dispersion)的净效应
数量合同通过两种相反的经济力量影响市场价格离散度:
1. **收窄效应(Trimming Effect)**:数量合同锁定了大量高价值交易,使得卖方无需在现货市场上屈就低利润买方,从而消除了价格底部的极端低价,降低离散度。
2. **放大效应(Exposure Effect)**:在遭遇极端现货低迷时,由于合同配额刚性无法向长协买方多卖,卖方只能在现货市场以极低折扣抛售剩余纸浆,从而拉大了最低价与最高价的差距。
实证测算表明,第一种力量占据主导:**数量合同使全市场价格离散度平均降低了 3%,在部分细分市场降幅甚至高达 27%**。
七、全文结论、管理启示与政策建议
1. 全文核心结论总结
本文通过严密的数理建模与扎实的大样本微观实证,系统解答了大宗工业品分散化市场中数量合同的存在性与价值源泉:
1. 数量合同的核心经济功能是**提供数量保障(Assurance)以对冲现货搜寻摩擦**,而非单纯防范质量道德风险或价格波动。
2. 刚性长协的代价是**55% 的潜在期权损失**,这构成了事前保障与事后灵活性之间的根本权衡。
3. 数量合同使卖方利润提升 29%,且有效平抑了市场成交价格的离散程度。
2. 工业品大宗贸易的组织边界:双边长协 vs. 第三方中介
为什么纸浆、煤炭、LNG倾向于采用双边数量合同,而二手飞机(Gavazza, 2016)或商用废弃物(Salz, 2022)广泛采用经纪人/中介机制?
• **买卖双方规模与议价力**:在纸浆与大宗化工市场,供需两端均为跨国重工业巨头,独立中介难以在巨头博弈中抽取足够佣金,缺乏进入激励;而在分散的小微企业市场,中介具备信息整合优势。
• **资产专用性与资本密集度**:纸浆制浆厂与造纸厂均属于百亿级重资产投资,停工成本极高,事前锁定确定性配额的价值远高于事后临时撮合。
3. 供应链管理与企业战略启示
• **科学设定长协保供比例**:企业不应盲目追求 100% 的长协锁定。基于本文估算,维持 15%~20% 的现货敞口不仅能作为缓冲阀平抑需求冲击,还能保留捕捉现货溢价的期权价值。
• **差异化客户缔约策略**:对地理位置优越、物流成本低的客户优先给予长协配额;对偏远、高运费客户推向现货市场,以最大化出厂利润率。
• **投资现货数字化触达能力**:积极拥抱工业品 B2B 现货电子交易与智能航运调度平台,提升现货匹配效率 ,系统性降低对刚性长协的依赖并释放利润空间。
4. 市场反垄断与监管政策启示
在反垄断审查中,长期排他性或高比例数量合同常被质疑具有市场封锁(Foreclosure)嫌疑。本文的福利分解证明:**在存在显著交易摩擦的分散化市场中,数量合同具有强烈的效率促进(Pro-competitive)属性**,有效避免了产能闲置与搜寻失败带来的社会净福利损失,监管机构不应一刀切地限制长协比例。
八、参考文献 (References)
Allen, J., R. Clark, and J. F. Houde. 2019. “Search Frictions → and Market Power in Negotiated-Price Markets.” Journal of Political Economy 127(4): 1550–1598.
Allen, T. 2014. “Information Frictions in Trade.” Econometrica 82(6): 2041–2083.
Baker, G., R. Gibbons, and K. J. Murphy. 2002. “Relational Contracts and the Theory of the Firm.” Quarterly Journal of Economics 117(1): 39–84.
Blouin, A., and R. Macchiavello. 2019. “Strategic Default in the International Coffee Market.” Quarterly Journal of Economics 134(2): 895–951.
Brancaccio, G., M. Kalouptsidi, and T. Papageorgiou. 2020. “Geography, Transportation, and Endogenous Trade Costs.” Econometrica 88(2): 657–691.
Brancaccio, G., M. Kalouptsidi, T. Papageorgiou, and N. Rosaia. 2023. “Search Frictions → and Efficiency in Decentralized Transport Markets.” The Quarterly Journal of Economics 138(4): 2451–2503.
Cajal-Grossi, J., R. Macchiavello, and G. Noguera. 2023. “Buyers’ Sourcing Strategies and Suppliers’ Markups in Bangladeshi Garments.” The Quarterly Journal of Economics 138(4): 2391–2450.
Chandra, A., and M. Tappata. 2011. “Consumer Search and Dynamic Price Dispersion: An Application to Gasoline Markets.” RAND Journal of Economics 42(4): 681–704.
Collard-Wexler, A., G. Gowrisankaran, and R. S. Lee. 2019. “'Nash-in-Nash' Bargaining: A Microfoundation for Applied Work.” Journal of Political Economy 127(1): 163–195.
Crawford, G. S., and A. Yurukoglu. 2012. “The Welfare Effects of Bundling in Multichannel Television Markets.” American Economic Review 102(2): 643–685.
Darmouni, O., S. E. Aberg, and J. Tolvanen. 2026. “Pulp Friction: The Value of Quantity Contracts → in Decentralized Markets →.” The RAND Journal of Economics 57(3): 627–647.
Gavazza, A. 2016. “An Empirical Equilibrium Model of a Decentralized Asset Market.” Econometrica 84(5): 1755–1798.
Gavazza, A., and A. Lizzeri. 2021. “Frictions in Product Markets.” Handbook of Industrial Organization 4: 433–484.
Grennan, M. 2013. “Price Discrimination and Bargaining: Empirical Evidence from Medical Devices.” American Economic Review 103(1): 145–177.
Harris, A., and T. M. A. Nguyen. 2025. “Long-Term Relationships in the U.S. Truckload Freight Industry.” American Economic Journal: Microeconomics 17(1): 308–353.
Joskow, P. L. 1988. “Price Adjustment in Long-Term Contracts: The Case of Coal.” Journal of Law and Economics 31(1): 47–83.
Kaplan, G., and G. Menzio. 2015. “The Morphology of Price Dispersion.” International Economic Review 56(4): 1165–1206.
Lafontaine, F., and M. Slade. 2013. “Inter-Firm Contracts.” In The Handbook of Organizational Economics, edited by R. Gibbons and J. Roberts, 958–1013. Princeton University Press.
Lambert, R. A. 1983. “Long-Term Contracts and Moral Hazard.” The Bell Journal of Economics 14(2): 441–452.
Macchiavello, R., and A. Morjaria. 2015. “The Value of Relationships: Evidence from a Supply Shock to Kenyan Rose Exports.” American Economic Review 105(9): 2911–2945.
MacKay, A. 2022. “Contract Duration and the Costs of Market Transactions.” American Economic Journal: Microeconomics 14(4): 164–212.
Marshall, G. 2020. “Search and Wholesale Price Discrimination.” The RAND Journal of Economics 51(2): 346–374.
Rubinstein, A., and A. Wolinsky. 1985. “Equilibrium in a Market with Sequential Bargaining.” Econometrica 53(5): 1133–1150.
Salz, T. 2022. “Intermediation → and Competition in Search Markets: An Empirical Case Study.” Journal of Political Economy 130(2): 281–326.
Stigler, G. J. 1961. “The Economics of Information.” Journal of Political Economy 69(3): 213–225.
Wolak, F. A. 2000. “An Empirical Analysis of the Impact of Hedge Contracts on Bidding Behavior in a Competitive Electricity Market.” International Economic Journal 14(2): 1–39.
Zahur, N. B. 2022. “Long-Term Contracts and Efficiency in the Liquefied Natural Gas Industry.” Working Paper, No. 1518, Queen’s Economics Department.
Darmouni, Olivier, Simon Essig Aberg, and Juha Tolvanen. 2026. “Pulp Friction: The Value of Quantity Contracts in Decentralized Markets.” The RAND Journal of Economics 57(3): 627–647.
原文 DOI ↗Google Scholar ↗